Por Patrícia Bastos
10 de novembro de 2026
Uma sentença da 1ª Vara Federal de Botucatu, em São Paulo, determinou retenção progressiva de Imposto de Renda sobre distribuições mensais de lucros e dividendos entre R$ 50 mil e R$ 100 mil. A mudança, porém, não autoriza as demais fontes pagadoras a reduzir o imposto. O relato da decisão informa que o benefício alcança diretamente o escritório que ajuizou o mandado de segurança.
Para a empresa responsável pela retenção, a questão é operacional e jurídica: existe uma ordem aplicável àquele pagamento, com eficácia confirmada, que permita calcular o IRRF de outra forma? Sem essa resposta, uma parametrização baseada apenas na notícia pode produzir recolhimento insuficiente.
O ponto central é separar três camadas: a sistemática legal, a interpretação adotada naquele processo e a autorização para aplicá-la na rotina fiscal. A sentença não deve ser tratada como uma nova tabela geral.
A regra legal e a interpretação judicial são diferentes
A sistemática da Lei nº 15.270/2025, conforme descrita na fonte, prevê desde janeiro de 2026 retenção de 10% quando uma mesma pessoa jurídica paga, credita, emprega ou entrega mais de R$ 50 mil em lucros e dividendos, no mesmo mês, à mesma pessoa física residente no Brasil. Ultrapassado o limite, a incidência alcança o total, não apenas o excedente.
Isso explica o chamado efeito degrau. Em um exemplo estritamente aritmético, uma distribuição de R$ 50.001 resulta em R$ 5.000,10 de retenção pela aplicação de 10% sobre o total. O exemplo pressupõe operação integralmente submetida à sistemática descrita, sem particularidades ou exceções.
A sentença adotou outra leitura para a faixa intermediária. Relacionou a retenção mensal à progressividade da tributação mínima anual de altas rendas. A discussão sobre o ajuste anual entra aqui apenas como fundamento judicial: ela não substitui a análise da obrigação da fonte pagadora nem transforma a retenção em cálculo de planejamento pessoal do beneficiário.
Quanto muda nos valores divulgados
O relato apresenta alíquotas crescentes entre os dois limites: 1% em R$ 55 mil; 2% em R$ 60 mil; 4% em R$ 70 mil; 6% em R$ 80 mil; 8% em R$ 90 mil; e 10% em R$ 100 mil. Para distribuições superiores a R$ 100 mil, a sentença mantém os 10% lineares.
Aplicando essas alíquotas aos valores expressamente informados, uma distribuição de R$ 60 mil teria retenção de R$ 1.200, contra R$ 6 mil na sistemática linear. Em R$ 80 mil, seriam R$ 4.800, em vez de R$ 8 mil. Em R$ 100 mil, os dois cálculos chegariam a R$ 10 mil. São simulações da descrição publicada, não validação do comando judicial.
Esses pontos não bastam para programar o ERP. É necessário conferir como o dispositivo trata valores intermediários, precisão da alíquota, arredondamento e pagamentos sucessivos no mês. A indicação de aumento de um ponto percentual a cada R$ 5 mil não deve ser convertida, sem conferência, em uma tabela por degraus ou em uma fórmula contínua.
O alcance depende dos autos, não da semelhança entre empresas
O mandado de segurança foi apresentado pelo escritório De Léo, Paulino e Machado Advogados. A notícia identifica o órgão julgador, mas não apresenta número do processo, data da sentença ou inteiro teor do dispositivo. A data de publicação da notícia, 9 de novembro de 2026, não pode ser tomada como data do julgamento.
A situação recursal também exige confirmação. A informação de que a Fazenda Nacional pode recorrer ao TRF3 não demonstra se houve recurso, pedido de suspensão ou decisão posterior. Tampouco permite concluir que houve trânsito em julgado. Antes de implementar qualquer alteração, o jurídico precisa verificar a eficácia atual da ordem e quem está efetivamente abrangido.
Para empresas alheias à ação, a semelhança dos pagamentos não estende automaticamente seus efeitos. O cuidado é semelhante ao discutido na revisão dos cálculos de JCP diante do contencioso: uma tese relevante pode justificar análise jurídica, mas não dispensa a identificação do fundamento aplicável à própria empresa.
O dossiê mínimo antes de alterar a retenção
A aprovação interna deve ligar a conclusão jurídica aos fatos registrados na contabilidade. Não basta arquivar uma notícia ou uma apresentação com as novas alíquotas. O conjunto documental precisa permitir que outro profissional reconstrua por que determinado pagamento recebeu tratamento diferente.
Como controle recomendado, o dossiê deve conter:
- Suporte judicial: número do processo, órgão julgador, sentença integral, dispositivo, identificação das partes e movimentações relevantes.
- Análise de alcance: parecer sobre fonte pagadora abrangida, beneficiários, operações, período e condições de aplicação.
- Suporte societário e contábil: deliberações de distribuição, registros dos lucros e documentos dos pagamentos ou créditos.
- Memória de cálculo: total mensal por beneficiário, eventos anteriores, base utilizada, alíquota e arredondamento.
- Aprovações e acompanhamento: responsáveis pela liberação e pela verificação de mudanças na eficácia da ordem.
O controle deve considerar todos os eventos relevantes do mês, não apenas a transferência bancária isolada. A rotina de validação documental das retenções antes do pagamento oferece uma referência de governança, embora as regras aplicáveis a serviços não sejam as mesmas dos dividendos.
O ERP precisa de uma exceção controlada, não de regra global
Se houver autorização judicial aplicável, a recomendação é restringir o tratamento aos cadastros, operações e períodos validados. Alterar uma tabela geral pode levar a redução indevida para beneficiários ou empresas do grupo que não estejam protegidos pela ordem.
A relevância dessa disciplina aparece no TPI — Tax Performance Index, da Confeb, de 2026: 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes de Tax, enquanto apenas 12% declararam ter mais de 75% dos processos fiscais automatizados. Os resultados ajudam a contextualizar a necessidade de controles verificáveis quando uma decisão exige tratamento excepcional.
Antes da entrada em produção, convém testar valores nos limites e entre eles, pagamentos sucessivos, estornos e reversão da parametrização. Cada teste deve comparar o resultado esperado, aprovado pelo jurídico e pelo fiscal, com o cálculo do sistema. A liberação precisa deixar registro de responsável, data e versão utilizada.
Conciliação e monitoramento continuam depois do pagamento
O cálculo aprovado deve permanecer coerente com contabilidade, valor líquido transferido, recolhimento e informações declaradas. Eventual tratamento judicial nas obrigações acessórias precisa ser validado conforme as regras e os leiautes aplicáveis. A sentença não deve ser interpretada como dispensa automática de informação.
Também não há base, apenas no relato, para presumir autorização de devolução, compensação ou recálculo de retenções anteriores. Qualquer efeito retroativo exige análise específica do pedido e do dispositivo. A preservação dos documentos fiscais e das provas deve acompanhar tanto a apuração quanto o período de discussão.
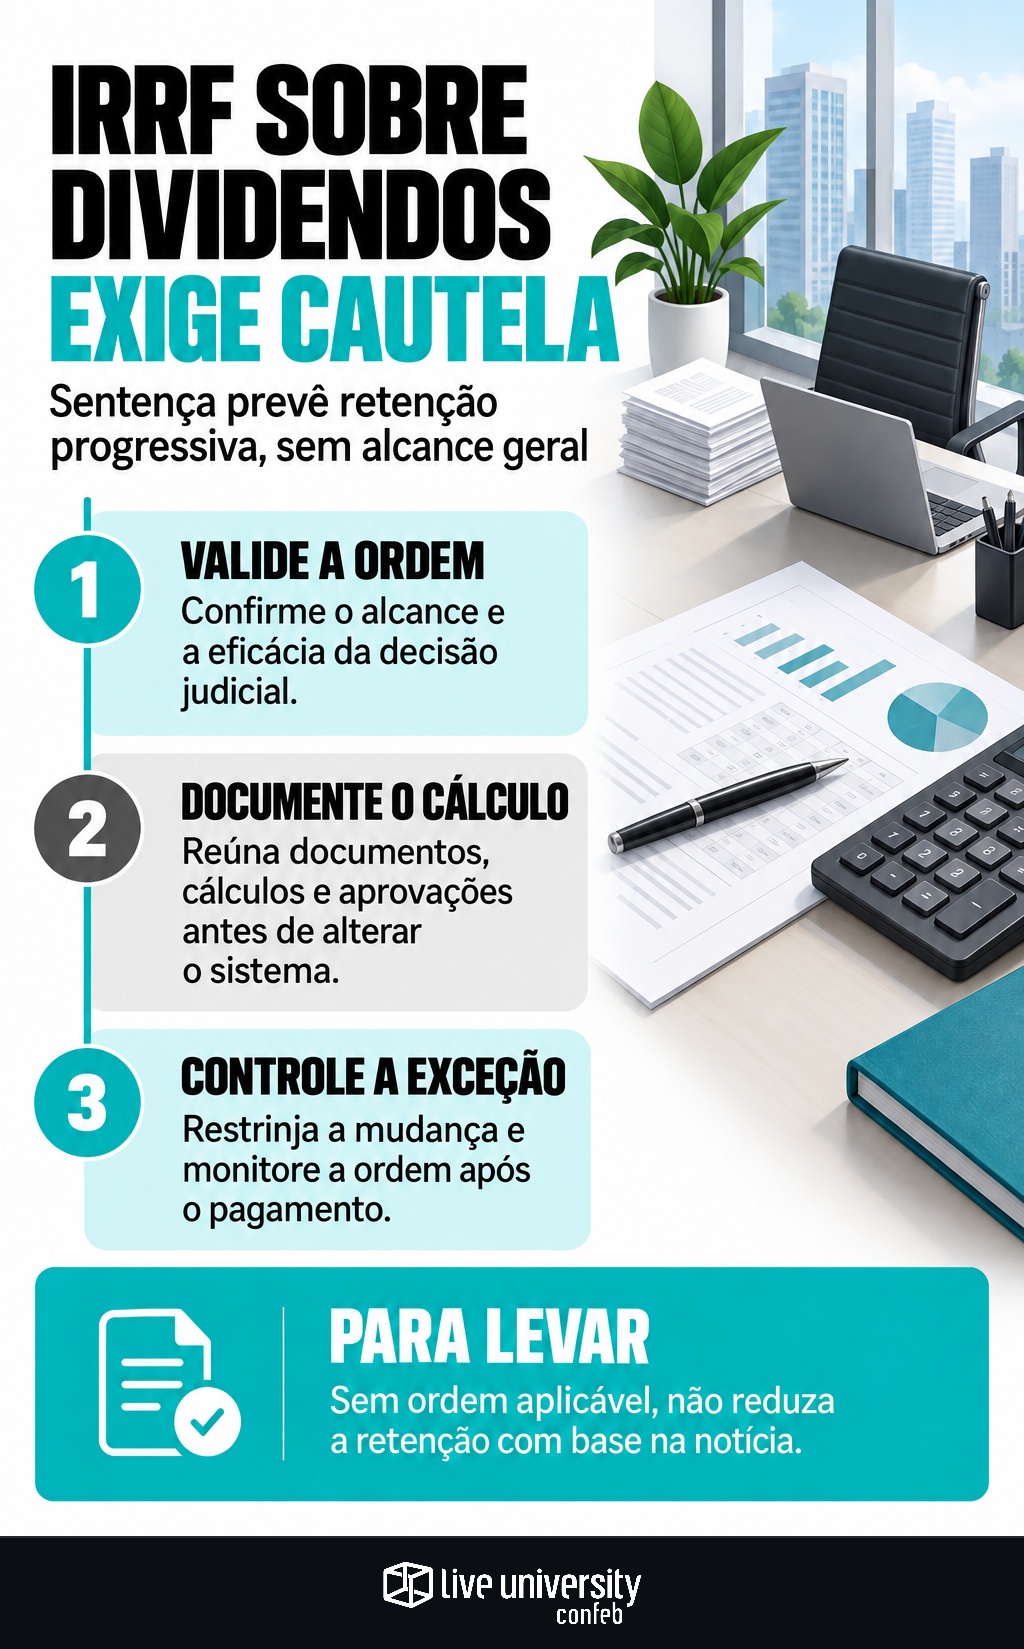
A providência imediata é objetiva: obter os autos, confirmar alcance e eficácia, documentar o cálculo e só então decidir sobre a parametrização. Para quem não está abrangido, a sentença é um desenvolvimento do contencioso a acompanhar — não uma autorização geral para reduzir o IRRF.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
