A Dirbi de setembro pode reunir um benefício usufruído naquele mês e outro de IRPJ ou CSLL calculado sobre todo o terceiro trimestre. Ambos entram na mesma declaração, mas conservam períodos de apuração diferentes. Tratar o fechamento como uma simples extração mensal do ERP pode levar um valor correto à competência errada.
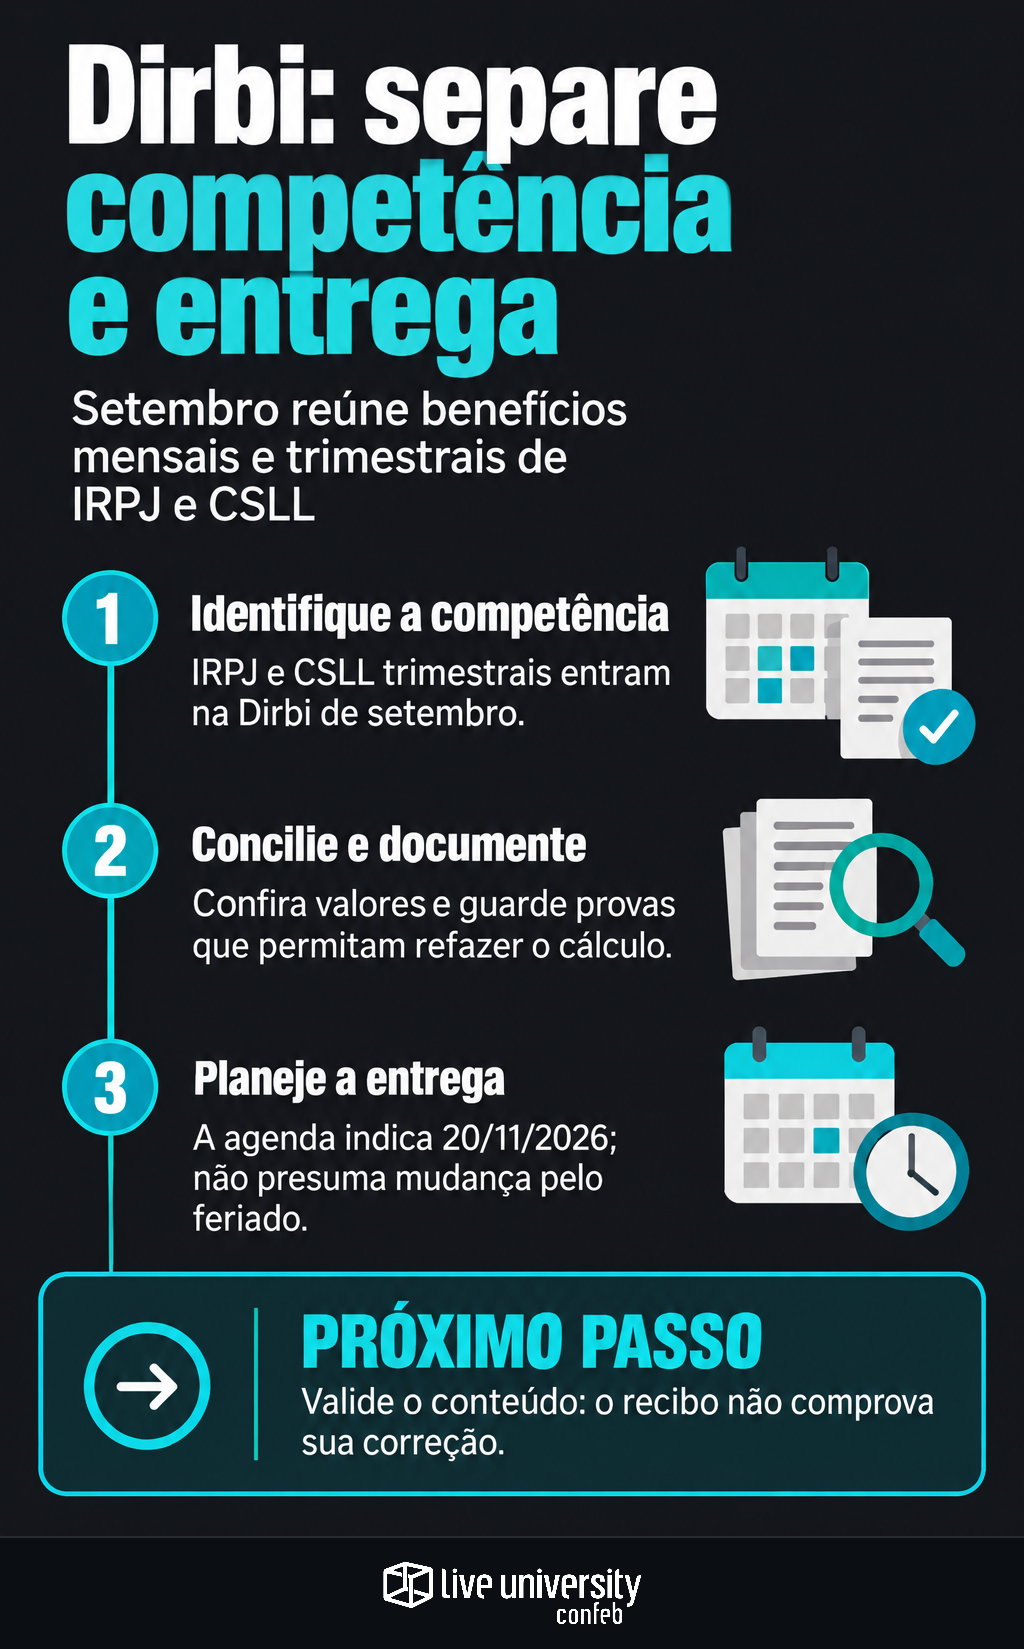
O ponto de partida é separar três informações: período de apuração, competência da declaração e data de entrega. Novembro é o mês previsto para transmitir a Dirbi de setembro. Não é, por isso, o período ao qual pertencem os benefícios declarados.
A Agenda Tributária da Receita Federal indica 20 de novembro de 2026 para a entrega referente a setembro, conforme a informação sobre o calendário e as regras da Dirbi. Como a data coincide com feriado nacional, o calendário interno deve distinguir o vencimento indicado na agenda da margem operacional escolhida pela empresa.
Setembro reúne benefícios do mês e do trimestre
O artigo 6º da IN RFB nº 2.198/2024 estabelece tratamento específico para benefícios de IRPJ e CSLL. Na apuração trimestral, eles são informados na declaração correspondente ao mês de encerramento do trimestre. Assim, o benefício relativo ao terceiro trimestre de 2026 pertence à Dirbi de setembro, sem rateio automático entre julho, agosto e setembro.
Na apuração anual, os benefícios de IRPJ e CSLL são informados na declaração de dezembro. As estimativas mensais não transformam esse benefício anual em doze informações mensais. O controle precisa distinguir os pagamentos realizados ao longo do exercício do período de apuração que determina a competência na Dirbi.
Considere um exemplo hipotético: a empresa tem R$ 30 mil de benefício mensal usufruído em setembro e R$ 120 mil de benefício de CSLL do terceiro trimestre, ambos sujeitos à obrigação. Os dois valores entram na Dirbi de setembro, nas identificações correspondentes. Os R$ 120 mil não devem virar três parcelas de R$ 40 mil em declarações distintas apenas para acompanhar o relatório gerencial.
Essa separação também evita uma dispensa indevida de entrega. As orientações da Receita descritas na fonte dispensam declaração zerada quando não houve benefício sujeito à informação no período. Em setembro, porém, a análise não pode parar nos benefícios mensais: precisa alcançar também o encerramento trimestral de IRPJ e CSLL.
Identifique o benefício antes de importar o valor
O primeiro filtro é o enquadramento no Anexo Único aplicável ao período. Ter um incentivo registrado na contabilidade ou uma parametrização ativa no sistema não basta para concluir que ele deve ser informado. É necessário identificar o benefício, sua abrangência e as condições legais de utilização.
Uma matriz de controle pode reunir, para cada item:
- identificação do benefício e correspondência na relação aplicável;
- fundamento legal e condições de fruição;
- tributo e período de apuração;
- competência de informação na Dirbi;
- relatório de origem e memória de cálculo;
- responsável, revisor e localização das evidências.
A matriz é uma recomendação de organização, não uma nova exigência de leiaute. A mesma disciplina documental aparece no controle de benefícios de ICMS e suas contrapartidas: cadastro e prova do direito são coisas diferentes. A comparação não significa incluir automaticamente incentivos estaduais na Dirbi.
O Tax Performance Index — TPI, da Confeb, de 2026, mostra a relevância dessas duas frentes: 74% das empresas respondentes apontaram Obrigações Corretas e no Prazo entre os KPIs mais importantes de Tax; Benefícios Fiscais/Receita apareceu em 43%. No fechamento da Dirbi, cumprir o calendário e controlar o benefício são tarefas complementares.
Concilie documento, cálculo e competência separadamente
A primeira conciliação liga os documentos à apuração. Quando o benefício depende de determinadas operações, a memória deve permitir localizar notas, registros fiscais e critérios de elegibilidade. Quando depende do resultado tributável, precisa apontar os demonstrativos e ajustes utilizados. Não existe um conjunto único de documentos que substitua a análise de cada benefício.
A segunda liga a apuração ao valor declarado. A Dirbi informa o imposto ou a contribuição que deixou de ser recolhido em razão do benefício. Receita favorecida, valor da operação e base de cálculo não são, por si, esse montante. Antes de importar uma coluna do ERP, identifique o que ela representa e como chega ao valor exigido.
A terceira liga o valor à competência. Revise em grupos separados os benefícios mensais, os trimestrais de IRPJ e CSLL e os anuais desses tributos. No exemplo hipotético, a conciliação deve explicar que R$ 30 mil correspondem ao mês e R$ 120 mil ao trimestre. A competência comum não elimina essa diferença.
Nem todo relatório terá totais diretamente comparáveis. Como na conciliação entre escrituração, apuração e razão, diferenças precisam de explicação, não de ajustes feitos apenas para igualar números. Documente filtros, exclusões e reclassificações que conectam o relatório de origem ao benefício informado.
Monte um dossiê que permita refazer o cálculo
O dossiê deve permitir que outra pessoa refaça o caminho do número. Organize os arquivos por benefício e período, reunindo enquadramento, memória de cálculo, documentos de suporte e aprovação. Preserve a versão utilizada na transmissão, além do recibo e da declaração entregue.
Se houver revisão posterior, mantenha o histórico: valor original, motivo da alteração, documentos afetados e conclusão sobre a necessidade de corrigir a declaração. A lógica é a mesma do cruzamento entre ERP e EFD antes de ajustar diferenças: investigar a origem evita corrigir um relatório e deixar outro inconsistente.
Compras e Supply Chain entram quando fornecem evidências relevantes para o benefício. Tax deve definir o documento necessário, o período abrangido e o responsável pela validação. Uma confirmação genérica por mensagem não substitui a evidência exigida pela regra de fruição.
Não transforme o feriado em mudança de prazo
A regra geral apresentada para a Dirbi é a entrega até o dia 20 do segundo mês seguinte ao período de apuração. Para setembro, a agenda indica 20 de novembro. O feriado não deve levar a equipe a importar automaticamente a regra de antecipação ou prorrogação usada em outra obrigação: o tratamento depende da disciplina específica da Dirbi.
No calendário interno, a empresa pode programar revisão e transmissão antes do feriado. Essa é uma decisão operacional de gestão de risco, não uma alteração normativa. Registre separadamente o vencimento legal, a data interna de conclusão e a transmissão efetiva; não anuncie uma antecipação interna como novo prazo da Receita.
Antes de encerrar a tarefa, confirme quatro pontos: benefício abrangido, valor conciliado, competência correta e documentação preservada. O recibo comprova a entrega, mas não comprova sozinho a correção do conteúdo. Um fechamento consistente precisa das duas coisas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
