Por Helena Prado
17 de novembro de 2026
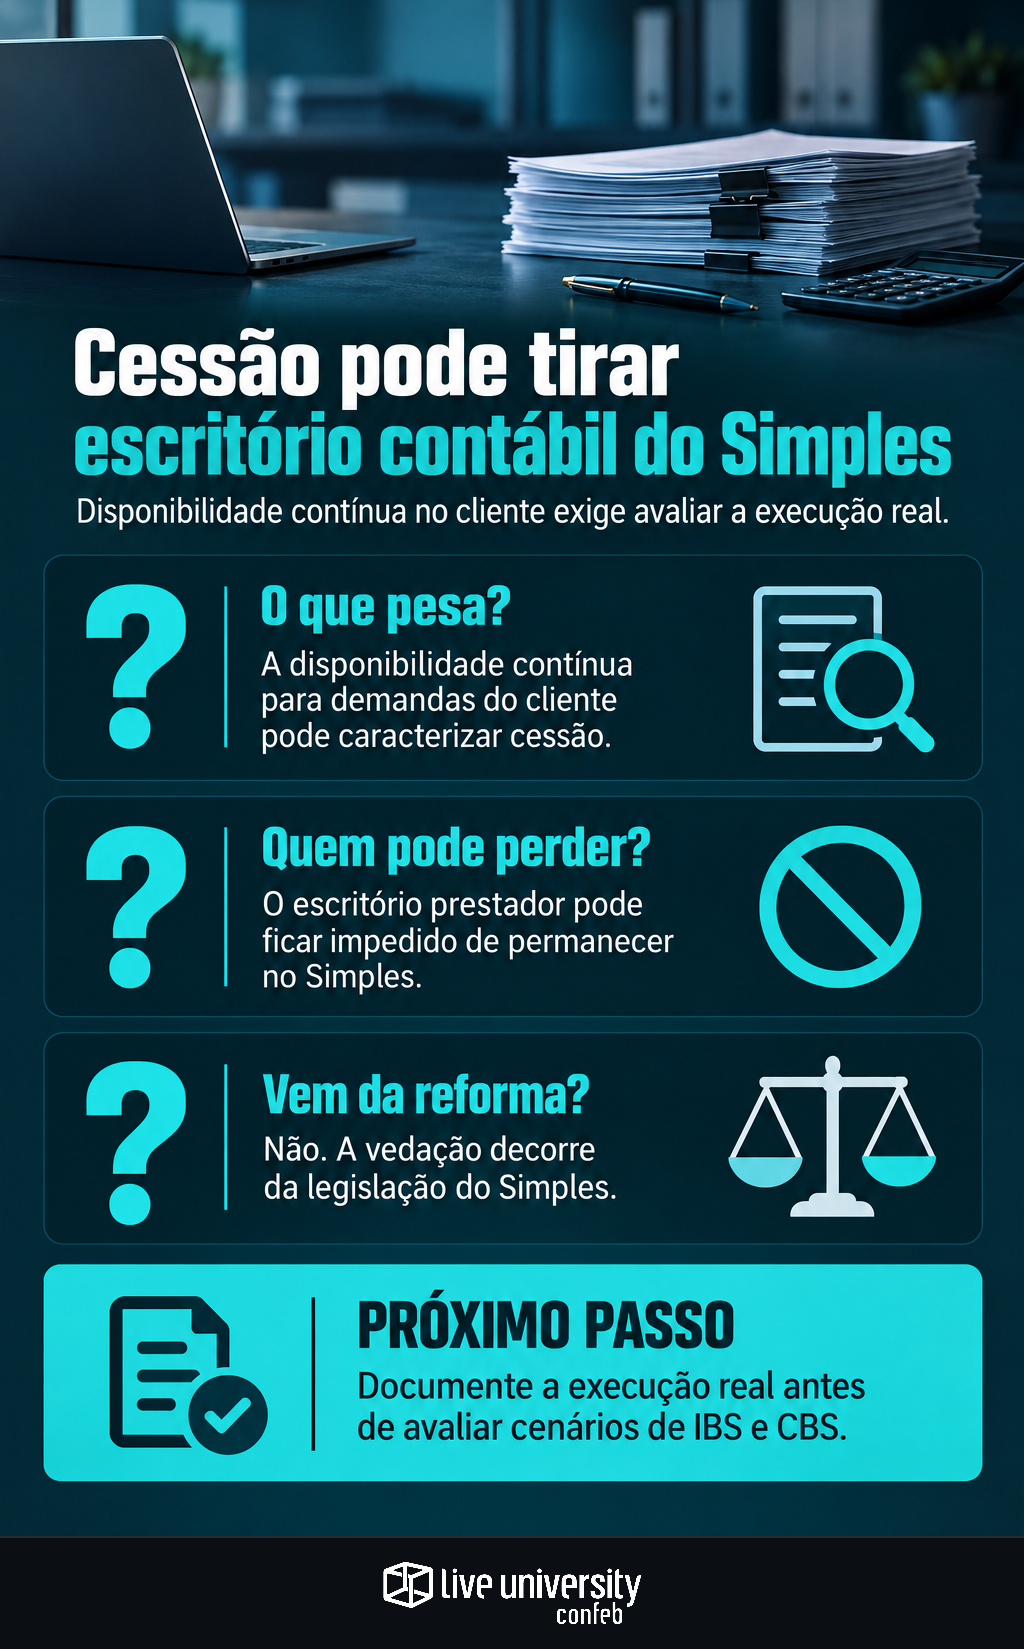
Manter um profissional contábil trabalhando de forma não eventual dentro do cliente, disponível para resolver demandas rotineiras, pode impedir o escritório prestador de optar ou permanecer no Simples Nacional. O ponto decisivo não é apenas onde o trabalho acontece. É a disponibilidade contínua da força de trabalho para atender às necessidades operacionais da contratante.
Esse é o entendimento atribuído à Receita Federal na síntese da Solução de Consulta Cosit nº 182/2026. O ato é de 23 de setembro e, conforme a referência fornecida, foi publicado no Diário Oficial da União em 25 de setembro. A divulgação de novembro, portanto, não deve ser confundida com a data do documento.
Para a área fiscal, o alerta exige separar três questões: a execução efetiva do serviço, a possibilidade de enquadramento da prestadora no Simples e as mudanças da reforma tributária. São análises relacionadas à contratação, mas não equivalentes.
O que levou à caracterização da cessão
O caso examinado envolvia um escritório de contabilidade que mantinha um colaborador nas instalações de uma entidade cliente. Esse profissional executava atividades contábeis e atendia às solicitações cotidianas que surgiam na operação.
O escritório continuava oferecendo suporte a partir de sua sede e preservava a responsabilidade técnica pelo trabalho. Ainda assim, essas características não foram suficientes para afastar a cessão de mão de obra, conforme a síntese da consulta.
A combinação relevante era outra: presença não eventual, execução da rotina contábil e disponibilidade para atendimento imediato das necessidades do cliente. O apoio técnico da prestadora não elimina, por si só, a colocação do profissional à disposição.
Serviço contábil e mão de obra disponível não são sinônimos
A comparação exige olhar além do nome do contrato. Contratar um serviço contábil envolve uma obrigação de prestação. Na situação descrita pela consulta, porém, a execução também assegurava ao cliente uma capacidade de trabalho disponível para absorver suas demandas permanentes.
Como exemplo didático, uma visita para discutir o fechamento de determinado período não descreve, por si, a mesma situação de um profissional mantido no local para responder às solicitações que aparecem diariamente. A diferença ajuda a organizar a análise, mas não constitui uma autorização geral para qualquer atendimento presencial.
O material fornecido não estabelece quantidade mínima de dias, limite de horas ou frequência que funcione como fronteira segura. Assim, não cabe transformar “não eventual” em uma regra numérica inexistente na fonte. A presença física isolada também não deve ser tratada como prova suficiente de cessão.
A direção do trabalhador não é o único critério
Outro ponto importante é a ausência de necessidade de transferir à contratante o poder de direção, gerência ou supervisão do profissional. Segundo o entendimento relatado, a disponibilidade contínua da mão de obra pode ser caracterizada mesmo sem essa transferência.
Isso limita uma conclusão comum na avaliação de fornecedores: a de que manter o comando formal e a responsabilidade técnica no escritório resolveria integralmente o enquadramento. No caso analisado, ambos coexistiam com a colocação do trabalhador à disposição do cliente.
A pergunta útil para Fiscal e Compras é, portanto, mais concreta: o cliente recebe uma prestação delimitada ou conta, de modo não eventual, com alguém disponível para atender sua operação contábil? A resposta exige examinar os fatos. Essa comparação serve à avaliação tributária, não substitui uma análise trabalhista e não autoriza conclusões automáticas sobre vínculo de emprego.
O efeito sobre o Simples recai na prestadora
A base legal indicada na notícia é o artigo 17, inciso XII, da Lei Complementar nº 123/2006. O dispositivo é apresentado como fundamento da vedação, em regra, à opção e à permanência no Simples por empresas que realizam cessão ou locação de mão de obra.
A síntese também informa que a exceção legal mencionada pela Receita não alcança os serviços contábeis executados no formato examinado. Portanto, o problema não se resume a escolher um tratamento diferente para uma nota fiscal: envolve a própria elegibilidade da empresa prestadora ao regime simplificado.
Para a contratante, isso demanda atenção à consistência das informações cadastrais e tributárias do fornecedor. Não significa, contudo, que a publicação da notícia produza automaticamente exclusão, recálculo ou alteração imediata de todos os documentos emitidos. O material disponível não informa datas de efeitos, procedimentos de regularização ou consequências específicas de cada situação.
Não confunda impedimento com escolha de IBS e CBS
O fundamento apresentado para a vedação está na legislação do Simples, e não em uma nova regra de CBS ou IBS. A consulta trata da natureza da atividade efetivamente executada. Já a reforma do consumo traz questões próprias sobre apuração, créditos e documentação fiscal.
Essa distinção importa porque comparar formas de recolhimento pressupõe verificar primeiro se a empresa pode estar no regime considerado. Como discutimos na análise de IBS e CBS no Simples e seus efeitos nas compras, cenários tributários precisam separar enquadramento, créditos e custo da contratação. Uma escolha de recolhimento não resolve um impedimento de elegibilidade.
Também não se deve confundir mudança de emissor fiscal com autorização para permanecer no Simples. A separação entre NFS-e Nacional e regras de IBS/CBS ajuda a organizar essas frentes: documento fiscal, regime tributário e natureza da prestação respondem a perguntas diferentes.
O que documentar na rotina fiscal
O primeiro passo é reunir informações sobre a execução real do serviço. Contrato, descrição de escopo, registros de atendimento e explicações das áreas envolvidas podem esclarecer se existe uma atuação pontual ou disponibilidade recorrente para a rotina. A finalidade é compreender os fatos, não apenas conferir o título do instrumento.
Algumas perguntas ajudam nessa verificação: quais atividades são executadas no cliente? As solicitações surgem continuamente? O profissional permanece disponível para atendê-las? Como o escritório acompanha e entrega o trabalho? Nenhuma resposta isolada deve virar critério automático de enquadramento.
Retenções também precisam de avaliação própria. A conclusão sobre o Simples não fornece, sozinha, todas as respostas sobre o pagamento ao fornecedor. A análise de retenções em serviços deve considerar a natureza da operação e as regras aplicáveis, sem transportar mecanicamente uma conclusão entre obrigações diferentes.
O alcance da consulta exige cuidado
A orientação administrativa deve ser lida a partir dos fatos examinados. Não há base, no conteúdo fornecido, para afirmar que qualquer contador que entre nas instalações de um cliente provoque impedimento ao Simples. Tampouco há suporte para garantir que determinada quantidade de visitas afaste o risco.
Antes de aplicar a conclusão a outro caso, é necessário conferir a íntegra da solução e comparar suas premissas com a execução observada. A síntese disponível não detalha todos os elementos do processo nem permite fixar consequências financeiras, prazos ou efeitos retroativos.
O alerta central é objetivo: responsabilidade técnica no escritório e ausência de comando direto pelo cliente não bastam para afastar a cessão nas condições descritas. Para a gestão fiscal, a prioridade é verificar a realidade da prestação e seu enquadramento, mantendo essa análise separada dos projetos de implementação da reforma tributária.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.