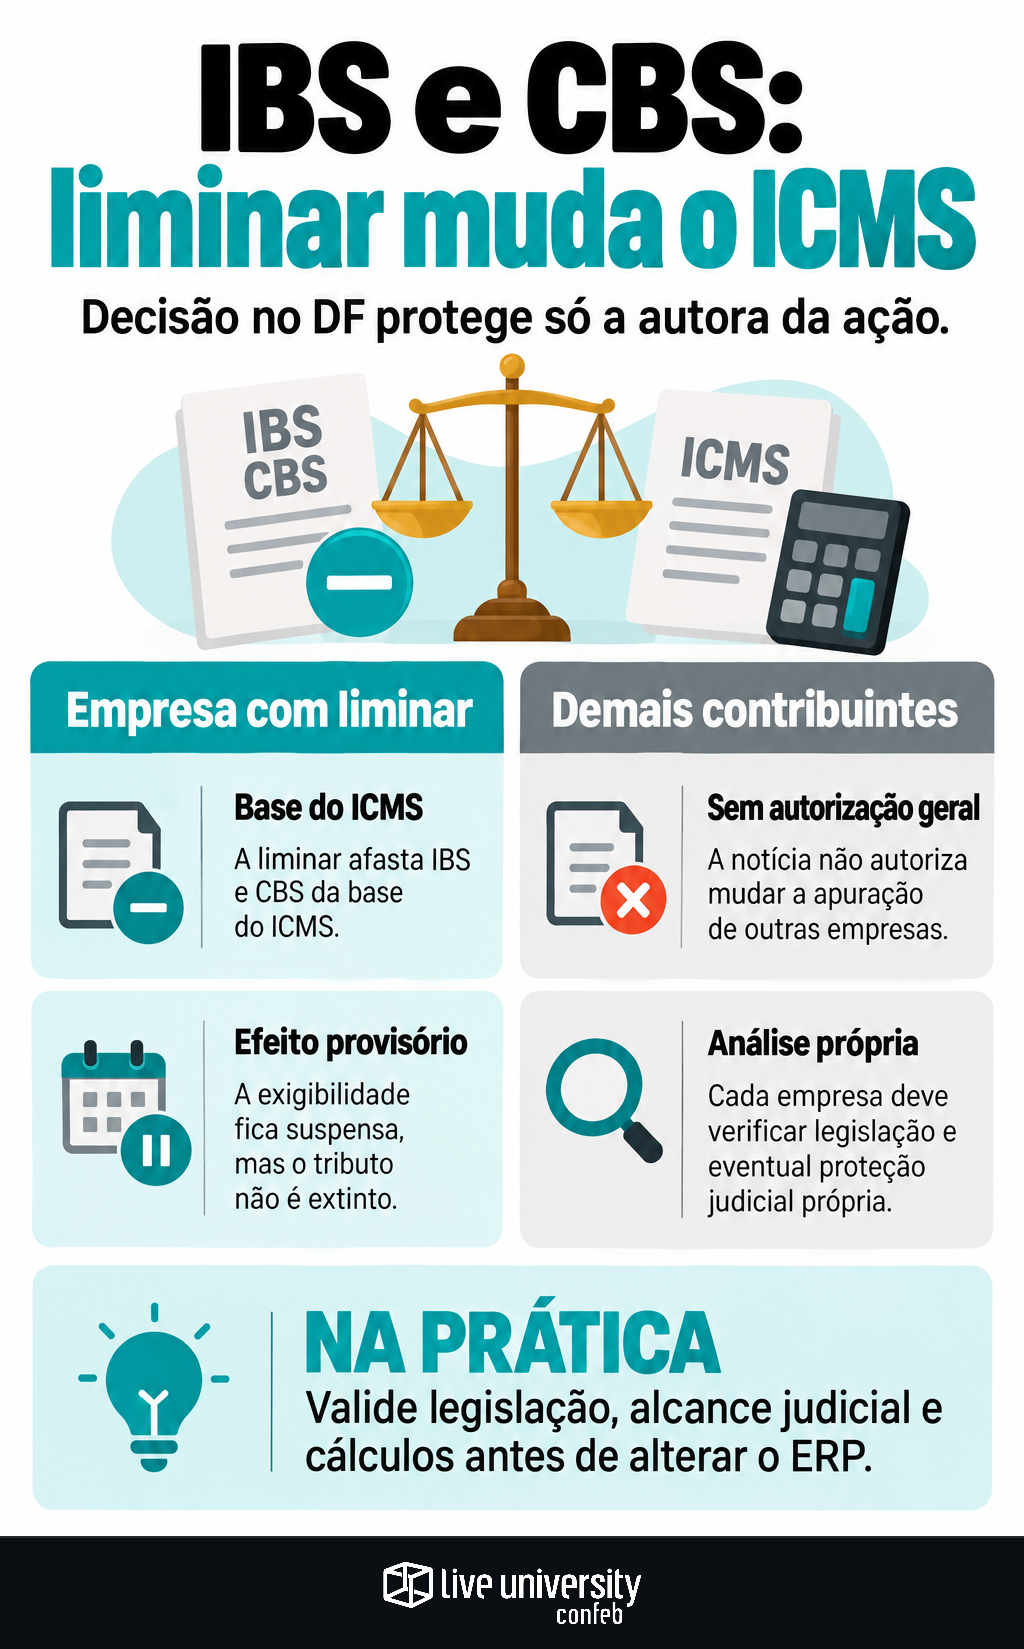
Uma empresa do setor de alimentação do Distrito Federal obteve liminar para afastar IBS e CBS da base de cálculo do ICMS durante a coexistência dos tributos. A medida alcança a autora da ação. Não equivale a uma autorização para que outros contribuintes alterem suas apurações.
A decisão foi atribuída à juíza Sandra Cristina Candeira de Lira, da 6ª Vara da Fazenda Pública de Brasília, no mandado de segurança 0713203-54.2026.8.07.0018. A controvérsia envolve a inclusão dos novos tributos no valor da operação a partir de janeiro de 2027, conforme o relato da decisão e de seus fundamentos.
Para o fiscal, a consequência imediata é separar três perguntas: qual regra legal sustenta o cálculo, quem está protegido judicialmente e quanto cada cenário altera o imposto. Misturar essas respostas pode transformar uma discussão jurídica em erro de parametrização.
O que a liminar protege — e o que não resolve
Segundo o relato, a magistrada determinou que as autoridades não exijam da empresa a inclusão de IBS e CBS na base do ICMS/DF. A ordem suspende a exigibilidade da parcela discutida e impede medidas de cobrança e restrições à regularidade fiscal relacionadas a ela.
Suspensão de exigibilidade não é extinção do tributo nem decisão definitiva. O fundamento indicado é o artigo 151, inciso IV, do Código Tributário Nacional. A manutenção dos efeitos depende da situação processual da medida.
Para outra empresa, mesmo do setor de alimentação, a notícia não substitui a análise de sua legislação e de eventual proteção judicial própria. Como já abordamos ao examinar o alcance de suspensões envolvendo IBS, CBS e ICMS, conhecer o dispositivo e os beneficiários vem antes de mudar o ERP.
Quais normas entram na discussão
A fundamentação relatada combina a Constituição Federal, de 5 de outubro de 1988, especialmente os artigos 146, III, “a”, e 150, I, com a Lei nº 5.172, de 25 de outubro de 1966, o CTN. Seu artigo 97, IV e § 1º, submete à lei a fixação da base de cálculo e alterações que tornem a tributação mais onerosa.
No ICMS, entram a Lei Complementar nº 87, de 13 de setembro de 1996, a Lei Kandir, e a Lei Distrital nº 1.254, de 8 de novembro de 1996. O relato afirma que a norma distrital segue as balizas nacionais e que a magistrada não identificou autorização suficiente para a inclusão pretendida.
Há, porém, uma inconsistência documental relevante: a publicação menciona primeiro “LC 27/2026” e depois “LC 227/2026” ao tratar da alteração da Lei Kandir relacionada ao Imposto Seletivo. Não informa a data completa desse diploma. Essa referência precisa ser conferida no texto legal consolidado antes de sustentar uma orientação operacional.
A distinção central permanece: a legislação define a base do imposto; a liminar aplica uma interpretação ao caso concreto. A conclusão judicial favorável à empresa não deve ser apresentada como alteração geral da Lei Kandir.
Por que o cálculo por fora não encerra o debate
A tese acolhida provisoriamente exige fundamento legal suficientemente determinado para incluir IBS e CBS na base do ICMS. Na interpretação relatada, o conceito de valor da operação não permite, sozinho, a ampliação pretendida pela administração.
O contraponto discutido no caso é que esse valor poderia abranger os tributos cobrados na operação. A magistrada diferenciou IBS e CBS de PIS/Cofins, examinados pelo STJ no Tema 1.223, considerando características dos novos tributos, como cálculo por fora e mecanismos de segregação de pagamento.
Isso não significa que destacar um tributo na nota ou segregá-lo financeiramente impeça qualquer incidência sobre ele. O tratamento constitucional do Imposto Seletivo, mencionado no artigo 153, § 6º, serve justamente de contraste. A análise sobre como o Seletivo afeta as bases do IBS e da CBS mostra por que cada inclusão exige examinar sua própria regra, sem transportar conclusões automaticamente entre impostos.
Quanto muda na conta: dois cenários explícitos
Considere uma simulação didática, não uma operação real. As premissas são: valor de R$ 1.000 antes do ICMS e dos novos tributos; IBS e CBS somados e fixados hipoteticamente em R$ 100; ICMS de 18%; ausência de benefícios, substituição tributária e outros componentes. O ICMS é calculado por dentro. Os R$ 100 permanecem constantes apenas para isolar o efeito discutido.
Cenário de exclusão: sem incorporar os R$ 100 à base, o cálculo é R$ 1.000 ÷ 0,82. A base do ICMS chega a R$ 1.219,51, e o imposto, a R$ 219,51.
Cenário de inclusão: incorporando os R$ 100 antes do cálculo por dentro, a conta passa a R$ 1.100 ÷ 0,82. A base chega a R$ 1.341,46, e o ICMS, a R$ 241,46. A diferença é de R$ 21,95 por operação hipotética, não R$ 18, porque o próprio ICMS também integra sua base.
Essa diferença não constitui economia líquida comprovada. O exemplo não recalcula IBS e CBS, não considera créditos nem mantém um preço final contratual fixo. Se a empresa absorver a diferença na margem, o resultado comercial será distinto daquele de uma operação com repasse integral ao comprador.
Débito maior não significa o mesmo custo para todos
Para o vendedor, os cenários alteram o débito de ICMS e podem mudar preço ou margem. Para o comprador, é necessário verificar o crédito efetivamente admitido. Um débito adicional na saída não se transforma automaticamente em custo definitivo de igual valor na cadeia.
Essa separação entre desembolso e custo líquido também aparece na análise sobre imposto pago e custo real na importação. O princípio de controle é semelhante: registrar imposto, crédito e parcela não recuperável em campos distintos, respeitando as regras de cada operação.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra que a automação fiscal é prioridade para os próximos 12 meses em 63% das empresas respondentes. Ao mesmo tempo, apenas 12% declaram ter mais de 75% dos processos automatizados. Os resultados do levantamento ajudam a contextualizar o esforço operacional exigido por mudanças de cálculo e controles de exceção.
O que validar antes de alterar a apuração
O primeiro passo é obter o inteiro teor da decisão e verificar sua situação atual. A publicação permite identificar o processo, mas não informa a data da liminar nem seu histórico recursal. Também é necessário resolver a divergência na identificação da lei complementar de 2026.
Depois, jurídico e fiscal devem documentar beneficiário, estabelecimentos abrangidos, operações, período e condições da proteção. A partir disso, a equipe de sistemas pode preparar cenários separados, com memória de cálculo, testes de faturamento e conciliação entre documento fiscal, escrituração e apuração.
Compras e gestão contratual precisam receber uma orientação igualmente delimitada: comparar propostas com as mesmas premissas tributárias e verificar cláusulas de repasse. A liminar obtida por um fornecedor não basta para presumir redução de preço ou vantagem líquida para o adquirente.
A providência útil agora é construir cálculos rastreáveis e uma parametrização reversível. A notícia justifica revisar a exposição e acompanhar o processo. Sozinha, não justifica excluir IBS e CBS da base do ICMS de qualquer contribuinte.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.