Por Helena Prado
17 de novembro de 2026
O perdão das dívidas do MEI anunciado pela Receita Federal não equivale à quitação integral do DAS. A comunicação delimita o benefício à contribuição previdenciária e preserva a cobrança de ICMS e ISS. Para a rotina fiscal, isso exige separar os componentes da guia antes de revisar pendências, parcelamentos ou documentos de regularidade.
Há, porém, uma verificação indispensável antes de aplicar o anúncio como regra vigente. A Receita Federal atribui a medida à Lei Complementar nº 238/2026, mas o material disponibilizado não informa a data desse instrumento nem reproduz seus dispositivos. Sem essa conferência, as condições abaixo devem ser lidas como orientações divulgadas pelo órgão, não como validação independente da legislação.
A segunda publicação da pauta reproduz o comunicado e identifica a Receita como fonte. Portanto, as duas referências apresentam o mesmo alcance, mas não representam duas apurações normativas autônomas. O ponto ainda pendente é documental: confirmar o ato, sua data e os dispositivos aplicáveis.
O recorte anunciado é por tributo e vencimento
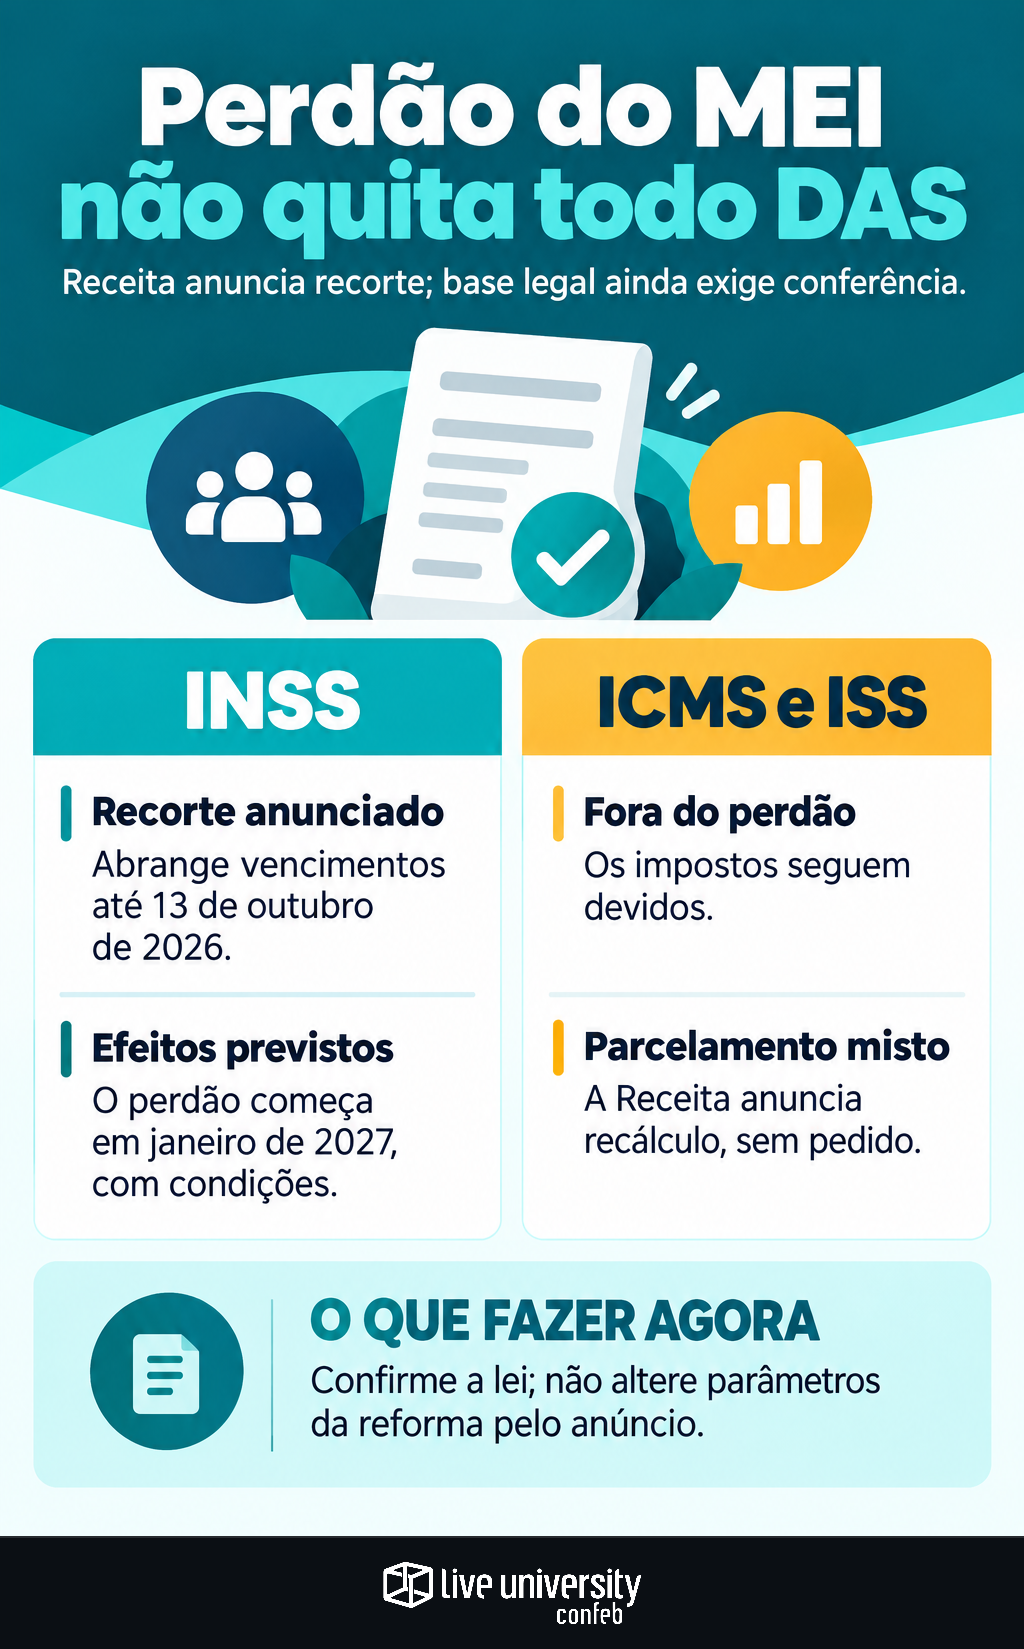
No comunicado, a Receita inclui a parcela previdenciária do DAS-MEI com vencimento até 13 de outubro de 2026, acompanhada dos respectivos juros e multas. O órgão informa que, em regra, o alcance corresponde às competências até agosto de 2026. A distinção importa: mês de competência e data de vencimento não são a mesma informação.
ICMS e ISS, embora recolhidos no mesmo documento, ficam fora do perdão anunciado. Assim, não é adequado classificar uma guia inteira como cancelada apenas porque ela contém contribuição previdenciária potencialmente abrangida. A conciliação precisa identificar a natureza de cada valor e preservar os componentes não alcançados.
Como exemplo operacional, considere uma pendência que reúna contribuição previdenciária e ISS. Pelo desenho divulgado, a revisão deve separar a parcela previdenciária elegível do imposto municipal. Não há suporte no comunicado para zerar o saldo inteiro, estender o benefício a outros tributos ou incluir vencimentos posteriores ao corte.
Automático não significa imediato nem incondicional
A Receita anuncia processamento de ofício, sem solicitação administrativa ordinária, inclusive para débitos parcelados ou em cobrança. Ao mesmo tempo, informa que dívidas e parcelamentos permanecem válidos até 31 de dezembro de 2026, com efeitos da remissão a partir de 1º de janeiro de 2027. São marcos do comunicado que ainda exigem cotejo com o ato legal.
Essa sequência não sustenta interromper pagamentos em novembro ou dezembro por antecipação. Para o controle fiscal, anúncio, início dos efeitos e atualização do extrato são eventos distintos. A recomendação operacional é manter o calendário e verificar o tratamento aplicável antes de alterar instruções de pagamento.
Também há uma condição futura no texto divulgado: quem continuar como MEI deverá pagar pontualmente o DAS dos meses de janeiro a junho de 2027 para preservar o benefício. A Receita informa que o descumprimento levará ao cancelamento do perdão e à retomada da cobrança. O automatismo inicial, portanto, não dispensa acompanhamento posterior.
Parcelamentos precisam de conciliação antes e depois
O comunicado distingue duas situações. Se o parcelamento contiver apenas dívidas abrangidas, o encerramento será automático. Se reunir também outras obrigações, como ICMS e ISS, haverá recálculo pela Receita, sem pedido. A orientação não permite presumir que todo parcelamento de MEI desaparecerá.
Para acompanhar a mudança, a equipe contábil deve preservar o demonstrativo anterior e compará-lo com o saldo posterior. O controle pode registrar competência, vencimento, tributo, principal, encargos e situação do pagamento. Essa estrutura ajuda a verificar se o processamento retirou somente os valores previstos.
A Receita também informa que valores já pagos não serão devolvidos. Por isso, o anúncio não deve alimentar uma expectativa automática de restituição. Caso o extrato apresente divergência, o primeiro passo é identificar sua origem, seguindo a mesma lógica de diagnosticar pendências antes de pagar para liberar uma certidão.
Ações judiciais e declarações seguem caminhos próprios
A dispensa de pedido não é apresentada como absoluta. Para dívidas discutidas judicialmente, a comunicação exige desistência da ação e apresentação de requerimento. Esse ponto demanda análise do jurídico e conferência do instrumento legal antes de qualquer providência processual. O anúncio não detalha rito, prazo ou documentação.
A condição de pagar o DAS de janeiro a junho de 2027, por sua vez, não se aplicaria a quem já deu baixa ou deixou de ser MEI, conforme a Receita. O material não esclarece todas as hipóteses de mudança de enquadramento ao longo desse intervalo. Casos de fronteira precisam de confirmação, sem presumir dispensa.
Já a DASN-Simei continua obrigatória, inclusive para anos anteriores. A comunicação separa a entrega da declaração da cobrança das contribuições abrangidas. É a mesma distinção necessária ao avaliar o alívio documental dos MEIs e seus limites: redução de uma exigência não elimina automaticamente as demais.
A regularidade do fornecedor não se presume pelo anúncio
Para empresas que contratam MEIs, a repercussão está na avaliação documental do fornecedor, não na baixa de uma dívida própria. Uma informação genérica de que houve perdão não comprova regularidade integral. Podem permanecer impostos, omissões declaratórias ou outras pendências fora do alcance anunciado.
A Receita orienta consultar a situação fiscal no e-CAC e verificar no Regularize os débitos inscritos em Dívida Ativa da União, tratados pela PGFN. A conciliação deve identificar onde está cada cobrança. Não é prudente concluir que uma única consulta demonstra a solução de todas as pendências.
Na homologação ou renovação cadastral, o procedimento mais seguro é solicitar evidências atualizadas compatíveis com a política da contratante. Compras não precisa substituir a contabilidade do fornecedor. Precisa, porém, evitar decisões baseadas apenas no anúncio e encaminhar divergências à área fiscal responsável.
Remissão e reforma do Simples são agendas diferentes
O objeto desta medida é um estoque delimitado de débitos previdenciários. Isso não autoriza inferir mudanças no cálculo dos tributos correntes, nas regras de emissão fiscal ou no tratamento de IBS e CBS. Usar a remissão como justificativa para alterar parâmetros da reforma no ERP mistura assuntos distintos.
Essa separação também vale para o calendário documental. Como abordamos ao distinguir a mudança de emissor da NFS-e das regras de IBS e CBS, cada obrigação precisa de fundamento e marco próprios. A coincidência de datas não transforma medidas diferentes em uma única dispensa.
O próximo passo é confirmar a base legal completa e, depois, documentar o tratamento de cada débito. Até lá, o trabalho útil é preparar a conciliação, preservar extratos e organizar o acompanhamento do DAS de 2027. O ganho de controle vem de separar tributos e eventos — não de antecipar uma baixa geral.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.