Ter uma inscrição no CNPJ não deve ser tratado, isoladamente, como prova de que um fornecedor pessoa física se transformou em empresa. Essa distinção está no centro da discussão sobre o chamado “CNPJ Técnico”: uma identificação apresentada como instrumento para administrar obrigações de IBS e CBS, sem criar uma nova pessoa jurídica.
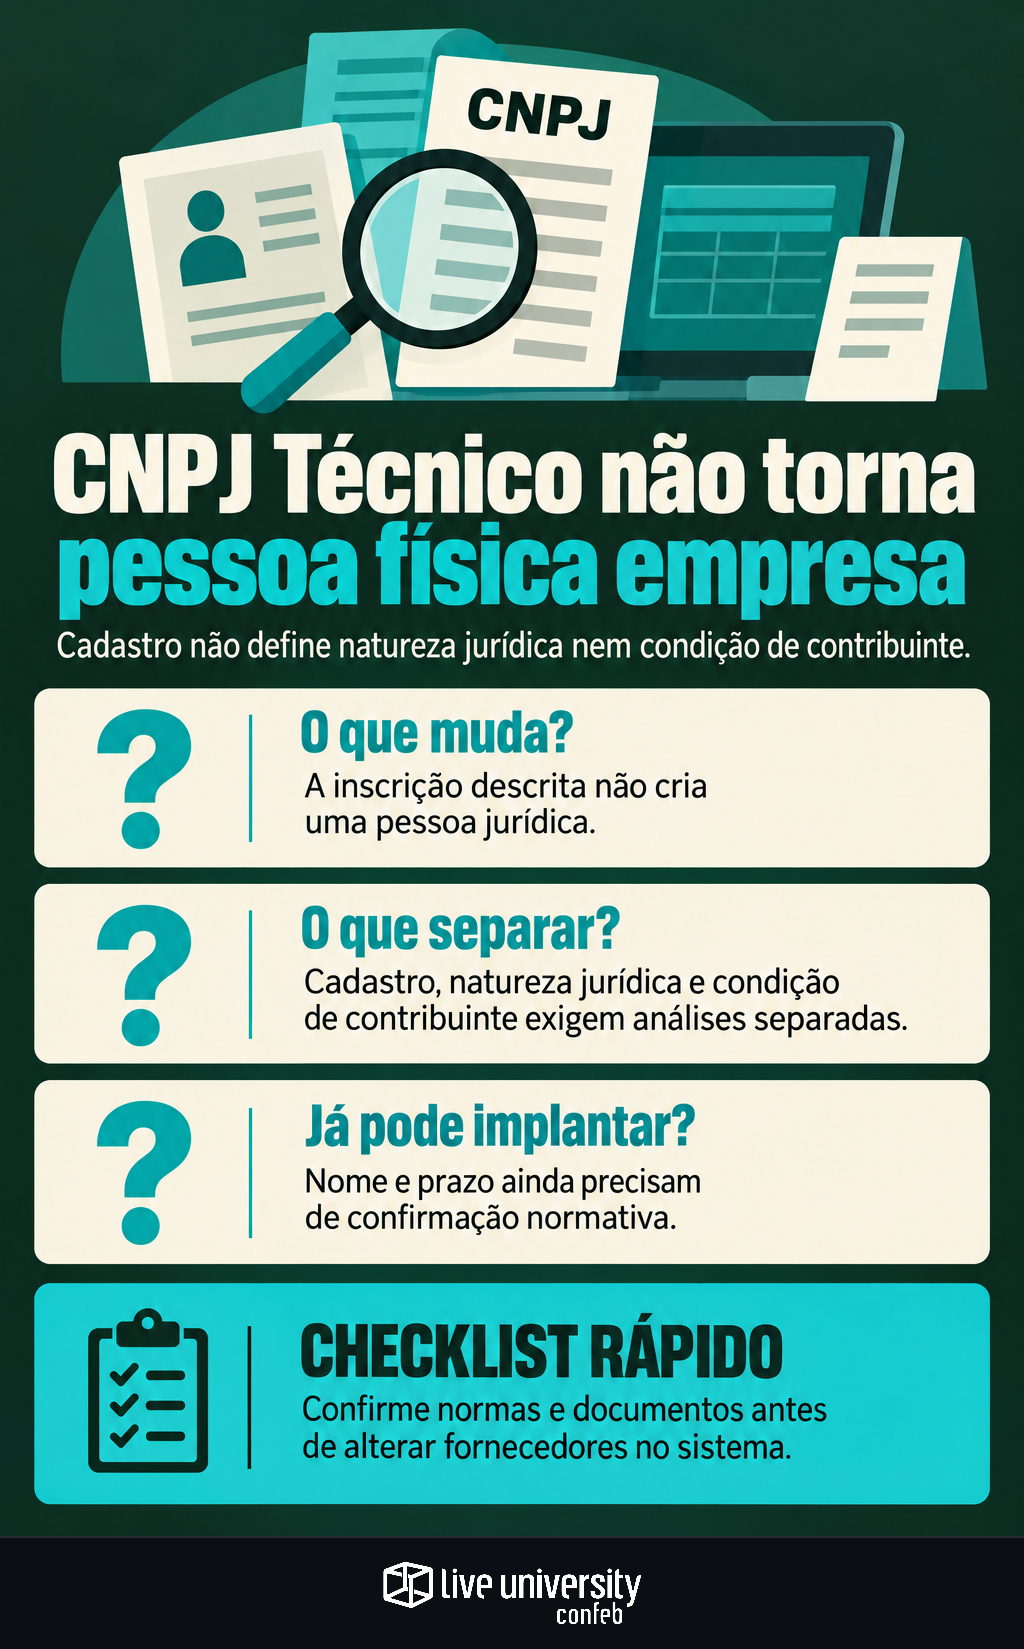
Para o fiscal, o risco está em automatizar a conclusão errada. Se o ERP converter qualquer inscrito no CNPJ em pessoa jurídica, poderá alterar classificação, exigências documentais e regras de recebimento sem que exista fundamento para cada mudança. Cadastro, natureza jurídica e condição de contribuinte precisam ser analisados separadamente.
Há, porém, uma pendência decisiva. A informação divulgada em 11 de novembro de 2026 aponta exigência a partir de 1º de janeiro de 2027, mas não identifica os atos oficiais que sustentariam o prazo e o procedimento. Assim, essa data e a própria denominação “CNPJ Técnico” ainda precisam de confirmação normativa antes de orientar uma implantação.
Três perfis que o cadastro não pode confundir
A comparação deve começar pela pessoa física não contribuinte de IBS/CBS. Ela não pode receber automaticamente o tratamento de contribuinte apenas porque fornece para uma empresa. A classificação depende da atividade, das operações e das hipóteses legais aplicáveis. Também não se deve presumir que a ausência de CNPJ dispense qualquer documento: isso exige análise própria.
O segundo perfil é a pessoa física contribuinte de IBS/CBS. Aqui, o ponto central é distinguir a sujeição aos tributos da natureza jurídica do fornecedor. Na descrição disponível sobre a nova inscrição, o número serviria à administração tributária, sem constituir uma sociedade. Sua implantação, entretanto, depende das regras oficiais de cadastro e documentação.
O terceiro perfil é a pessoa jurídica. Nessa situação, a empresa contratante precisa identificar sua natureza, seu regime e o tratamento da operação. O simples preenchimento do campo CNPJ não resolve essas verificações. Em nenhum dos três perfis o identificador, sozinho, substitui o enquadramento fiscal.
O que está noticiado e o que falta confirmar
O texto que apresenta a inscrição para pessoas físicas destaca produtores rurais e participantes do mercado imobiliário. Para produtores, menciona receita bruta anual superior a R$ 3,6 milhões ou opção pela condição de contribuinte. Para locadores, informa receita anual superior a R$ 240 mil, combinada com operações envolvendo mais de três imóveis distintos.
Também menciona alienação de mais de três imóveis e venda de mais de um imóvel construído por conta própria. Esses enunciados não bastam para parametrizar um sistema. É necessário conferir a redação legal sobre período de apuração, contagem de imóveis, condições cumulativas, atualizações monetárias e hipóteses de entrada no regime durante o próprio ano.
A fonte não apresenta número e data das normas correspondentes. Por isso, os valores acima são referências noticiadas, não critérios normativos confirmados nesta apuração. Também não há base suficiente para reproduzir a afirmação de que toda atividade habitual acima do limite do nanoempreendedor exige essa inscrição. A análise precisa considerar regras gerais, regimes específicos e exceções.
Nanoempreendedor não é uma chave universal
O erro operacional seria criar uma regra única: ultrapassou determinado limite, passou a exigir CNPJ e documento com IBS/CBS. Essa lógica pode ignorar particularidades da atividade e confundir obrigação cadastral com incidência tributária. Antes da mudança, a área fiscal precisa identificar qual dispositivo alcança aquele fornecedor e aquela operação.
A distinção também importa na leitura das simplificações. Como já discutimos sobre dispensas e limites aplicáveis a MEIs e nanoempreendedores, cadastro, documentação e tributação devem ser verificados em suas próprias regras. Uma simplificação documental não pode ser convertida automaticamente em conclusão sobre todos os tributos.
Considere um exemplo hipotético: uma indústria compra de um produtor rural pessoa física. Receber um novo identificador cadastral desse fornecedor não é motivo suficiente para alterar sua natureza jurídica no ERP. O procedimento adequado é verificar o fundamento do enquadramento, registrar a vigência e validar o documento exigido para a operação. O exemplo ilustra um controle; não define uma obrigação legal específica.
Documento fiscal exige uma segunda checagem
Mesmo depois de confirmar a necessidade de inscrição, permanece outra pergunta: qual documento deverá ser emitido? A resposta exige identificar o modelo aplicável, o ambiente emissor, os campos necessários e o cronograma técnico. Não é seguro extrair todas essas respostas da existência de um número no CNPJ.
Vale separar também as datas. A discussão sobre mudança do emissor nacional de NFS-e e regras de IBS/CBS mostra por que cronogramas diferentes precisam de controles distintos. Uma mudança cadastral não comprova, por si só, o início de todas as obrigações tributárias ou documentais relacionadas.
Para a empresa adquirente, a recomendação de controle é testar cada combinação relevante: perfil do fornecedor, operação, documento e período. Esses testes devem verificar importação do arquivo, identificação das partes e tratamento fiscal. O objetivo não é antecipar uma exigência ainda não confirmada, mas evitar que a preparação tecnológica incorpore uma premissa incorreta.
A qualidade dos dados pesa mais que o novo campo
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026 — ajuda a dimensionar o desafio cadastral: entre as empresas respondentes, 100% utilizam ERP, mas apenas 18% apresentam níveis avançados no tratamento de dados. Qualidade de dados cadastrais aparece como barreira à evolução tecnológica para 34%. Os resultados estão no estudo da Confeb.
A implicação prática é que adicionar um campo não resolve uma classificação inadequada. O cadastro precisa preservar a identificação da pessoa contratada e permitir registrar, separadamente, condição tributária, fundamento, vigência e histórico. Também convém estabelecer quem aprova mudanças e quais documentos sustentam cada decisão.
Outra separação importante envolve o local da operação. Como mostramos ao tratar da diferença entre entrega, cobrança e destino no IBS e na CBS, o endereço cadastral não responde sozinho a todas as perguntas fiscais. O mesmo cuidado vale para o identificador do fornecedor.
O que precisa estar resolvido antes da implantação
A primeira entrega da área tributária deve ser uma matriz normativa. Ela precisa relacionar cada perfil às regras de enquadramento, às exceções, ao cadastro e ao documento correspondente. Cada conclusão deve trazer número, data e dispositivo do ato oficial, além da respectiva vigência.
Em paralelo, fiscal e TI podem mapear fornecedores potencialmente afetados sem reclassificá-los de imediato. Produtores rurais, locadores e vendedores de imóveis merecem análise específica, mas a presença nessas categorias não substitui o exame dos requisitos legais. Compras deve receber critérios objetivos para solicitar informações, sem exigir uma formalização empresarial que não esteja demonstrada.
A decisão segura é preparar o sistema sem transformar notícia em regra fiscal. A distinção entre pessoa física, contribuinte e pessoa jurídica precisa permanecer visível. A liberação do novo cadastro e de suas validações deve ocorrer somente depois da confirmação oficial da denominação, dos critérios, das exceções e do prazo de exigência.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
