Por Helena Prado
10 de novembro de 2026
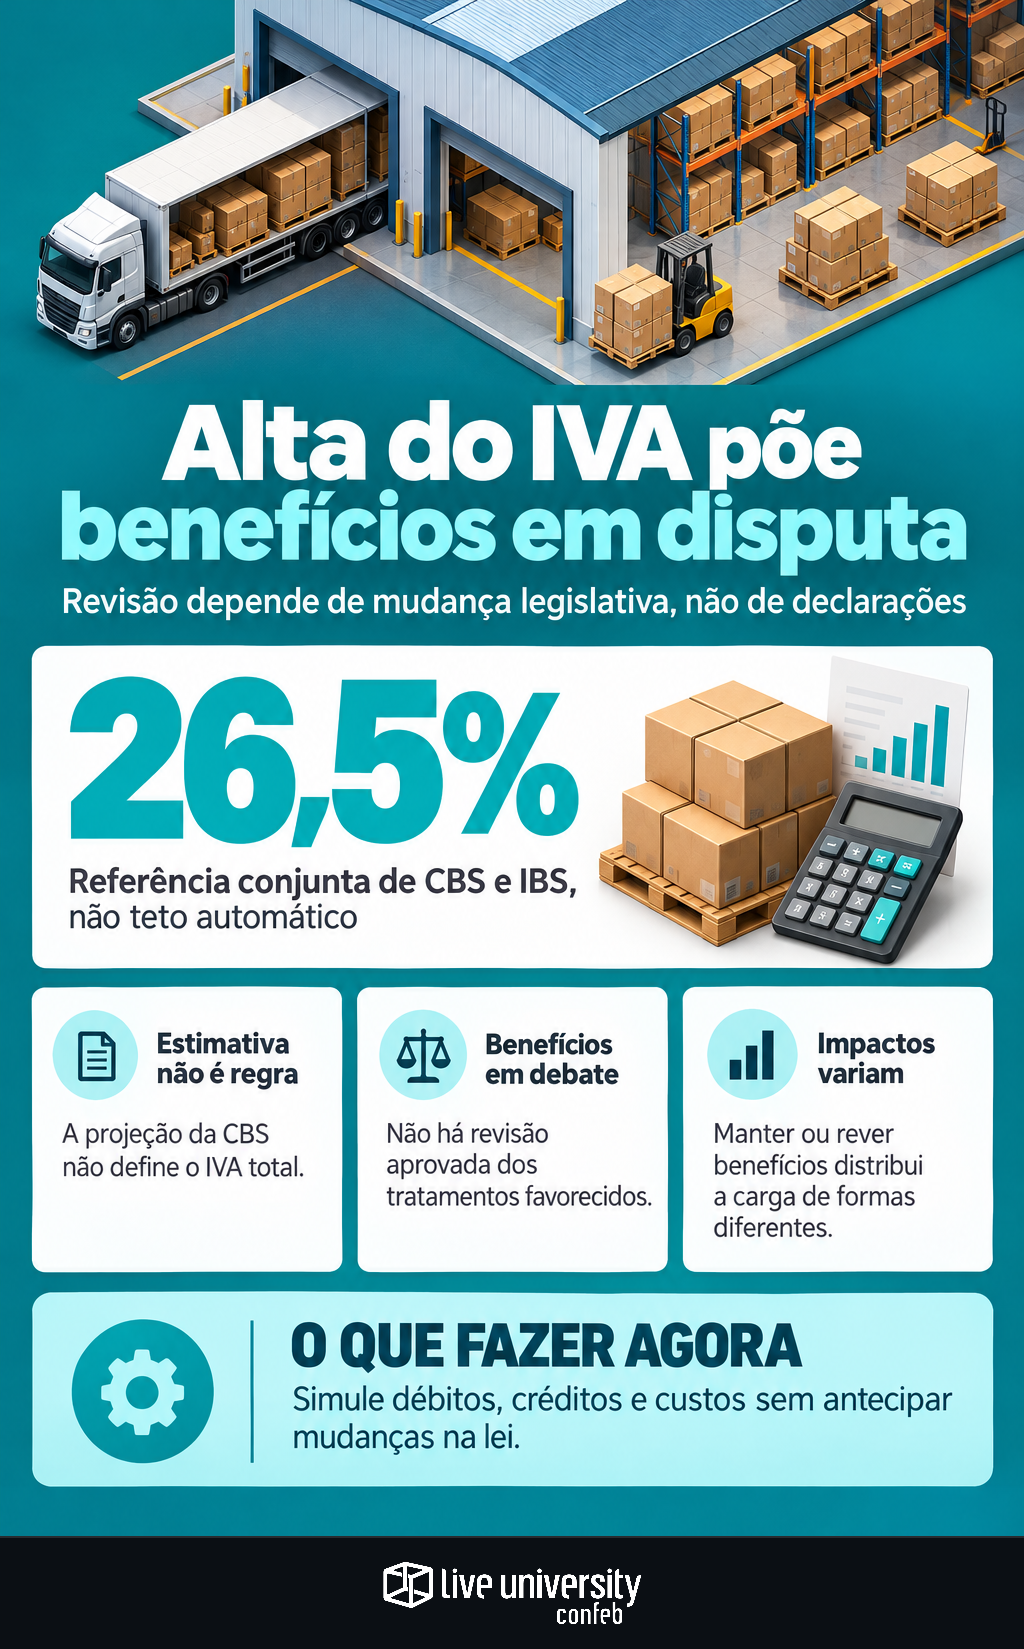
Uma alíquota do IVA superior a 26,5% pode recolocar os benefícios setoriais em negociação. Deputados envolvidos na regulamentação da reforma admitiram rever tratamentos favorecidos, em reunião com o ministro da Fazenda, Dario Durigan, nesta terça-feira (10). Para as empresas, porém, a sinalização não autoriza retirar benefícios da apuração nem alterar parâmetros fiscais como se uma nova regra já estivesse aprovada.
O ponto central é separar três questões: a estimativa da alíquota de referência, o tratamento aplicável a cada operação e uma eventual mudança legislativa. O relato da reunião e das manifestações dos deputados registra disposição para rediscutir benefícios, mas não apresenta uma alteração aprovada nem uma relação de setores que perderiam o tratamento favorecido.
Para Tax, a resposta é trabalhar com cenários rastreáveis. Manter benefícios e elevar a referência produz um resultado. Reduzir benefícios para aliviar a alíquota geral produz outro. Nenhum desses movimentos se traduz, isoladamente, na mesma variação de custo para todos os contribuintes.
Os 26,5% não funcionam como teto automático da cobrança
O IVA brasileiro é dual: reúne a CBS, federal, e o IBS, de competência compartilhada entre estados e municípios. Nesse debate, os 26,5% dizem respeito à referência conjunta do sistema. Não são uma alíquota exclusiva da CBS nem um percentual automaticamente aplicável a qualquer produto ou serviço.
Também não se deve interpretar o número como um limitador que simplesmente interrompe a cobrança acima desse patamar. A discussão envolve avaliação das alíquotas e revisão de tratamentos favorecidos por meio dos instrumentos legislativos cabíveis. Uma declaração parlamentar não elimina benefícios nem substitui a deliberação necessária para modificá-los.
A identificação normativa começa pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, e pela Lei Complementar nº 214, de 16 de janeiro de 2025. Para aplicar o mecanismo relacionado aos 26,5%, é indispensável conferir seus dispositivos na redação consolidada, os procedimentos e os marcos temporais. O debate político não deve ser usado como atalho para presumir efeitos imediatos.
A estimativa da CBS não fecha a conta do IVA
O dado que intensificou a discussão foi uma estimativa de 11,35% para a CBS, atribuída ao Tribunal de Contas da União e divulgada em 28 de outubro. A notícia compara esse percentual com os 9,21% considerados anteriormente pelo Comitê Gestor do IBS. A diferença é de 2,14 pontos percentuais, não de 2,14%.
Esses números não permitem concluir, sozinhos, qual será a referência conjunta de CBS e IBS. Tampouco autorizam tratar uma estimativa como alíquota definitiva de cobrança. É necessário distinguir cálculo técnico, fixação pelos instrumentos competentes e aplicação à operação concreta.
Na projeção empresarial, essa distinção precisa alcançar os créditos. Como já abordamos na análise sobre alíquota da CBS, projeções e carga líquida, comparar apenas percentuais de saída pode esconder diferenças relevantes entre débito, crédito aproveitável e desembolso.
Manter benefícios e revê-los distribui a carga de formas diferentes
No cenário de manutenção, os tratamentos favorecidos permanecem conforme as regras aplicáveis. A tensão está na arrecadação: uma base com mais exceções pode exigir uma referência maior sobre operações submetidas à tributação integral, quando o objetivo é preservar a receita do sistema.
Isso não significa que beneficiados fiquem necessariamente imunes à elevação da referência. Quando o tratamento é uma redução percentual da alíquota-padrão, uma referência maior pode elevar também a alíquota reduzida. Já uma operação com alíquota zero exige análise distinta: aumentar a referência, por si só, não equivale a retirar esse tratamento.
No cenário de revisão, o efeito dependerá do texto aprovado: quais operações serão alcançadas, quanto da redução será preservado e quando a mudança produzirá efeitos. Não há, na notícia, base para indicar setores como perdedores certos. Também não é correto tratar isenção, alíquota zero, redução de alíquota e regime específico como mecanismos equivalentes.
Um exemplo mostra por que a referência não basta
Considere uma simulação hipotética, sem correspondência com benefício de um setor específico: operação de R$ 100 mil, com base já definida e redução de 50% sobre a alíquota-padrão. Com referência de 26,5%, a alíquota resultante seria 13,25%, gerando débito de R$ 13.250 antes dos créditos.
Se a referência passasse a 30%, preservada a mesma redução, o débito seria de R$ 15 mil. Se, adicionalmente, o tratamento fosse integralmente retirado, chegaria a R$ 30 mil. Os 30% são usados aqui apenas como teste de sensibilidade, não como previsão ou percentual aprovado.
O exemplo separa dois riscos: aumento da referência e perda do benefício. Ainda assim, não mede sozinho o custo líquido. É preciso examinar créditos, preço negociado e condições da operação. Em contratos compostos, vale observar também a separação entre mercadoria, instalação e manutenção, sem estender automaticamente um benefício a todo o pacote.
O calendário exige separar regra e pedido de mudança
Na reunião de 10 de novembro, os deputados afastaram a hipótese de negociação para adiar a implementação. A etapa de substituição de PIS e Cofins pela CBS permanece prevista para 1º de janeiro de 2027. Isso não significa que todo o sistema tributário atual seja substituído de uma só vez.
A transição de ICMS e ISS para o IBS é gradual, com conclusão prevista para 2033. A existência de fases distintas exige separar o que vale na preparação e nos testes, o que produzirá efeitos em 2027 e o que pertence às etapas posteriores. Uma referência projetada para o sistema não deve virar parâmetro indistinto para todos esses períodos.
Pedidos de mais testes e de adiamento não equivalem a calendário alterado. A mesma cautela orienta a análise sobre propostas de adiamento e planejamento dos sistemas fiscais: o cenário alternativo deve ser acompanhado, sem suspender a execução baseada nas regras aplicáveis.
O que revisar agora, sem antecipar uma lei
O TPI — Tax Performance Index, da Confeb, de 2026, mostra que Benefícios Fiscais/Receita está entre os KPIs considerados mais importantes por 43% das empresas respondentes. Ao mesmo tempo, o pilar Capacidade Analítica alcançou 40 pontos em uma escala de 0 a 100. Os resultados ajudam a contextualizar o desafio de transformar o debate sobre alíquotas em simulações verificáveis.
A prioridade é organizar uma base por operação, com tratamento tributário, fundamento legal, condições de enquadramento, vigência e créditos associados. Sobre essa base, Tax pode comparar manutenção do benefício, aumento da referência e eventual redução do favorecimento, registrando cada hipótese separadamente.
No ERP, cenário não deve virar produção. A disciplina de revisar parâmetros sem antecipar regras permite preparar testes e estimar impactos sem aplicar uma mudança inexistente. O próximo marco relevante será um ato formal que esclareça conteúdo, alcance e vigência — não apenas uma nova declaração sobre os 26,5%.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
