Por Vinícius Tavares
11 de novembro de 2026
Um pedido para flexibilizar as validações de IBS e CBS em 2027 não autoriza interromper a implantação dos sistemas fiscais. Para a empresa, a decisão prudente é preservar testes, saneamento de cadastros e conciliação. Uma expectativa de tolerância não equivale a autorização para emitir documentos fora das regras aplicáveis.
O Ofício nº 005/2026, protocolado em 5 de novembro, pede que 2027 seja dedicado a testes, calibração e parametrização, sem penalidades. Pretende manter as validações impeditivas em regime piloto até 31 de dezembro de 2027 e transferir seus efeitos plenos para 1º de janeiro de 2028.
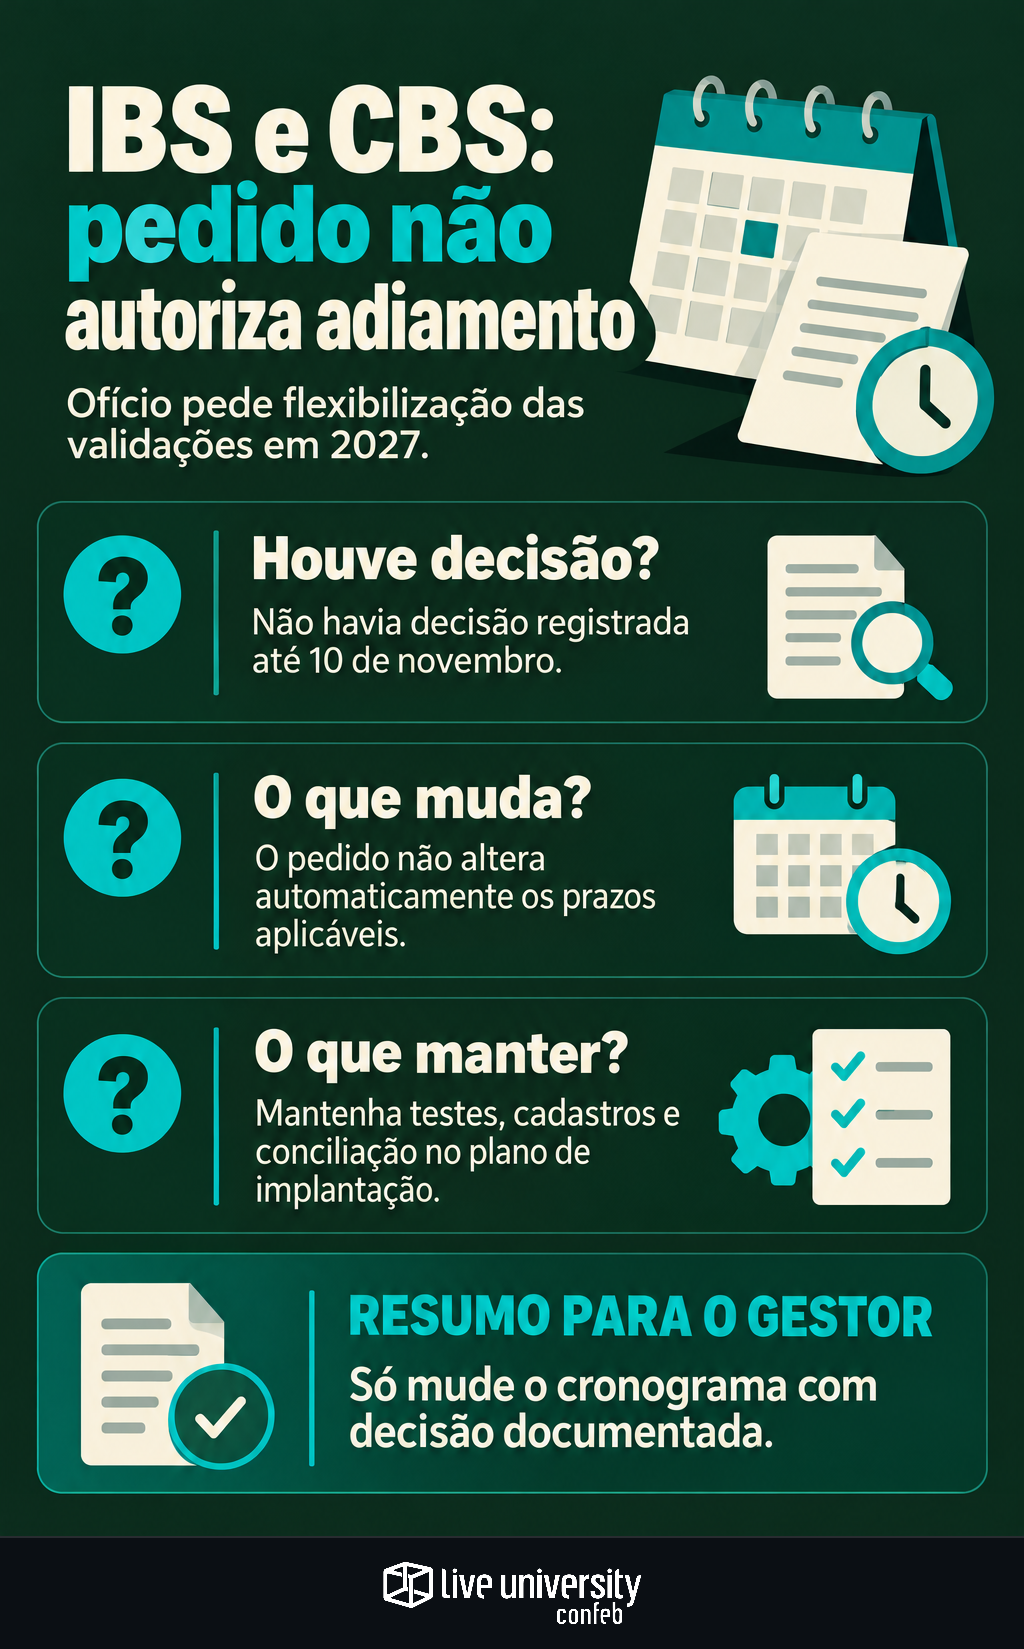
A descrição do requerimento e de seu andamento registra ausência de decisão até 10 de novembro. Portanto, essa informação não comprova uma prorrogação nem permite presumir que todos os prazos tributários seriam alterados caso o pedido fosse atendido.
Quem apresentou o pedido e o que ele pretende mudar
A iniciativa é atribuída às lideranças técnicas dos segmentos emissores de documentos fiscais eletrônicos no Fórum ENCAT. A relação abrange NF-e, NFC-e, CT-e, BP-e, NFS-e, NF3-e, NFGás, NFAg e BP-e Aéreo. Não se trata, portanto, de uma decisão anunciada pela Receita Federal ou pelo Comitê Gestor do IBS.
O expediente foi dirigido à Receita, ao Comitê Gestor e à coordenação técnica do ENCAT. Além da flexibilização, solicita tratamento pedagógico durante 2027 e uma audiência urgente para apresentar dificuldades de homologação e discutir medidas de mitigação.
Os signatários apontam requisitos técnicos publicados com pouco tempo para implementação, instabilidade nos ambientes de testes e respostas divergentes entre autorizadores. Também relatam limitações nas funcionalidades e integrações da apuração assistida. São alegações que fundamentam o pedido, não conclusões de uma auditoria independente.
A distinção importa para a governança: protocolar, analisar e deferir são etapas diferentes. Como já discutimos ao tratar de propostas de adiamento da reforma e seus efeitos sobre os projetos, orçamento e contratos não devem ser reprogramados como se uma proposta já tivesse produzido efeitos.
IBS e CBS precisam de calendários separados
O primeiro cuidado é não transformar uma data técnica em calendário único dos dois tributos. A CBS pertence à esfera federal; o IBS, à estadual e municipal. Suas etapas de cobrança e substituição dos tributos anteriores precisam ser acompanhadas separadamente das datas de implantação dos documentos eletrônicos.
Há pelo menos três dimensões: vigência da regra tributária, exigência de preenchimento do documento e ativação da validação que pode rejeitá-lo. O requerimento se concentra nas validações, na apuração assistida e no tratamento de penalidades. Isso não demonstra uma alteração automática das demais dimensões.
A referência de 1º de janeiro de 2027 para validações impeditivas aparece na descrição do próprio ofício. Cada empresa deve confrontá-la com a documentação vigente de seus modelos de documento e autorizadores. Já 1º de janeiro de 2028 representa o resultado pretendido pelos requerentes, não um novo prazo aprovado. Essa separação também ajuda a distinguir falha de sistema de regra de transição no CT-e.
O que manter no plano de implantação
A prioridade é concluir entregas que continuam úteis mesmo se houver flexibilização. Isso inclui cadastros, integração entre ERP e solução fiscal, rastreabilidade dos cálculos e testes por operação. Adiar essas frentes apenas desloca o risco para a próxima janela de implantação.
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a dimensionar o desafio. Entre os 190 profissionais respondentes, 87% informaram que suas empresas já haviam iniciado a adaptação tecnológica à reforma. Na implantação, Sistemas foi apontado como frente de complexidade por 54%, Estrutura e Qualidade dos Dados por 53% e Integrações entre Sistemas por 49%.
Esses resultados reforçam uma orientação operacional: instalar uma versão do software não encerra a preparação. A homologação precisa demonstrar que a informação percorre o fluxo completo, sem perda ou alteração indevida. O roteiro mínimo deve contemplar:
- Cadastros: revisar produtos, serviços, participantes e classificações usados nas regras tributárias.
- Cálculo: conferir os cenários aplicáveis à empresa e registrar o resultado esperado.
- Documentos: testar geração, transmissão, retorno, armazenamento e eventos posteriores.
- Integrações: verificar se ERP, plataforma fiscal e contabilidade recebem informações consistentes.
- Regressão: confirmar que a atualização não compromete operações que já funcionavam.
Testar a autorização não basta
Um documento autorizado comprova a passagem pelas verificações daquele ambiente e daquela versão. Não demonstra, sozinho, que o tratamento tributário está correto ou que os dados chegaram íntegros à apuração. Por isso, cada teste deve guardar XML, retorno, versão do sistema e evidência da conferência fiscal.
Como exemplo hipotético, uma empresa que compra transporte e serviços pode receber corretamente o CT-e, mas perder informações ao integrá-lo ao ERP. Também pode registrar uma NFS-e e não atualizar seu status após uma substituição. O defeito aparece na entrada ou no fechamento, não necessariamente na autorização.
A recomendação é testar o ciclo posterior à emissão: cancelamento, substituição, devolução e ajustes, quando aplicáveis. É a mesma lógica abordada nos testes da NFS-e que precisam ir além do XML de saída. A aceitação técnica é um marco; a integridade do processo é outro.
Conciliação e fornecedores não podem esperar
As limitações relatadas na apuração assistida exigem uma matriz de conciliação. Ela deve identificar documento, débito, crédito, evento posterior, registro contábil e diferença encontrada. Quando alguma funcionalidade externa não estiver disponível, a empresa precisa registrar a dependência e o procedimento temporário de conferência.
Esse controle não transforma automaticamente um valor em crédito aproveitável. Seu objetivo é preservar evidências e distinguir erro interno, divergência de integração e pendência de processamento. A relação entre documento, pagamento e informação tributária também sustenta a preparação da conciliação para o split payment, sem confundir os calendários dessas iniciativas.
Na entrada de serviços, vale acompanhar cancelamentos e substituições, além do recebimento inicial. Os problemas de compartilhamento de NFS-e relatados pelos requerentes justificam monitoramento, mas não autorizam concluir que todo documento municipal terá problema ou que todo crédito será perdido. Compras pode apoiar cobrando dados corretos e um canal de correção dos fornecedores.
Só mude o cronograma com decisão documentada
A governança deve manter dois cenários: o plano operacional baseado nas exigências aplicáveis e uma alternativa condicionada à flexibilização. No segundo, é preciso indicar exatamente qual entrega seria reprogramada, por quanto tempo e com qual fundamento. Não cabe paralisar todo o projeto por uma mudança ainda incerta.
Antes de alterar marcos, Tax deve validar o ato competente, sua vigência, os documentos abrangidos e o alcance sobre obrigações e penalidades. TI deve avaliar o impacto técnico. Operações precisa confirmar a continuidade do faturamento e do recebimento fiscal. A decisão deve ficar registrada, com responsáveis.
Mesmo que haja tolerância adicional, permanecem relevantes a qualidade dos dados, os testes de ponta a ponta e o tratamento de divergências. Uma eventual flexibilização pode oferecer mais tempo para corrigir; não elimina a necessidade de estar pronto.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.
