Por Patrícia Bastos
14 de novembro de 2026
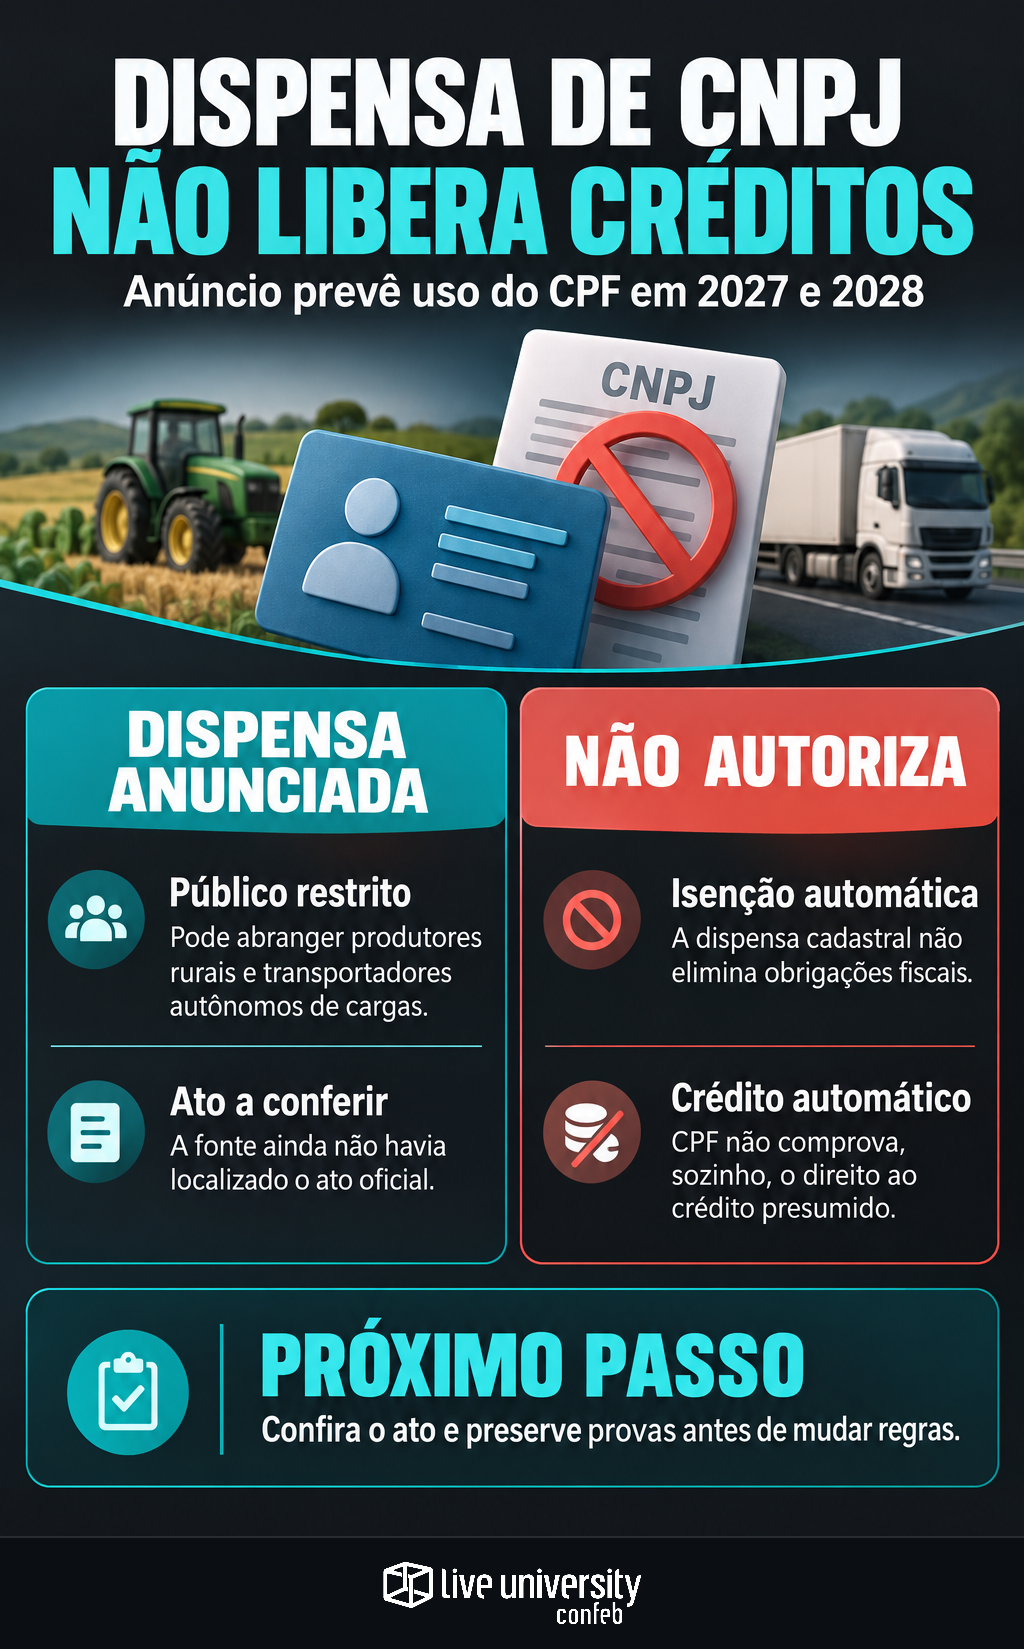
A dispensa de CNPJ anunciada pelo Comitê Gestor do IBS pode permitir que determinados produtores rurais pessoas físicas e transportadores autônomos de cargas continuem operando com CPF em 2027 e 2028. Para a empresa adquirente, porém, isso não autoriza eliminar validações fiscais nem apropriar créditos automaticamente.
O anúncio atribuído ao CGIBS prevê dispensa cadastral para fins de IBS e CBS entre 1º de janeiro de 2027 e 31 de dezembro de 2028. O alcance depende do perfil do fornecedor e da ausência de opção pelo regime regular dos dois tributos.
Há uma pendência central: a fonte consultada informa que, até 13 de novembro, não havia localizado a íntegra do ato conjunto da Receita Federal e do CGIBS nos canais oficiais. Portanto, as condições anunciadas devem orientar a preparação das empresas, mas não ser tratadas como implementação normativa já conferida.
Quem está contemplado no anúncio
Para o produtor rural pessoa física, foram divulgadas duas condições: receita bruta anual inferior a R$ 3,6 milhões e ausência de opção pelo regime regular do IBS e da CBS. A redação do ato precisa ser verificada antes de transformar esse limite em regra automática no cadastro.
Para o transportador autônomo de cargas, a condição informada é não optar pelo regime regular. O anúncio reproduzido na fonte não apresenta teto de receita equivalente ao do produtor rural. Assim, não há base para aplicar os R$ 3,6 milhões indistintamente aos dois grupos ou estender a medida a qualquer profissional autônomo.
Também é necessário separar identificação, natureza jurídica e tratamento tributário. Como já abordamos na análise sobre CNPJ técnico e fornecedor pessoa física, esses elementos não são intercambiáveis. Um campo cadastral não deve determinar sozinho a condição tributária do fornecedor.
Aprovação, anúncio e ato têm funções diferentes
A cronologia divulgada registra aprovação pelo Conselho Superior do CGIBS em 10 de novembro, em Joinville, e anúncio em 12 de novembro. Nenhuma dessas datas deve ser cadastrada como data de publicação do ato conjunto sem a correspondente confirmação oficial.
A notícia relata que o Regulamento da CBS prevê inscrição desses públicos mesmo sem opção pelo regime regular e permite dispensá-la por ato conjunto. É essa exigência que a medida pretende afastar temporariamente. O número, a data e a redação desse ato não estão identificados na fonte utilizada nesta análise.
Antes de liberar uma alteração em produção, Tax deve conferir o instrumento oficial, os dispositivos abrangidos, as condições e a produção de efeitos. Também precisa verificar regras para quem já possui CNPJ e eventuais orientações dos sistemas fiscais. A informação divulgada aponta retomada da exigência após o período, mas o tratamento operacional posterior exige acompanhamento.
Dispensa cadastral não equivale a isenção
O alcance anunciado é cadastral e direcionado ao IBS e à CBS. Dispensar inscrição no CNPJ não significa, por si só, dispensar tributos, retenções, documentos ou obrigações acessórias. Cada obrigação precisa ser examinada conforme a operação, o fornecedor e a legislação aplicável.
Isso impede uma mudança perigosa no ERP: converter o indicador “fornecedor identificado por CPF” em “fornecedor sem obrigações fiscais”. O mesmo cuidado aparece na discussão sobre simplificação documental para MEIs e nanoempreendedores: uma dispensa específica não deve ser ampliada para exigências que ela não alcança.
No transporte rodoviário remunerado de cargas, a fonte destaca a continuidade da exigência de inscrição no RNTRC. O exemplo mostra por que cadastro tributário e autorização para exercer a atividade precisam de verificações separadas. Aceitar CPF no cadastro de compras não substitui a conferência dos demais registros aplicáveis.
O cadastro precisa guardar condições e evidências
O primeiro trabalho é mapear fornecedores potencialmente alcançados, sem classificá-los automaticamente como dispensados. Convém separar produtor rural pessoa física de transportador autônomo, identificar o documento atualmente utilizado e registrar quem responde pela validação tributária. Ausência de informação sobre opção pelo regime regular não deve virar resposta negativa por padrão.
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a dimensionar o desafio: entre as empresas respondentes, o monitoramento de fornecedores apresenta 14% de alta maturidade, enquanto o saneamento de dados alcança níveis avançados em 18%. O levantamento reuniu 190 profissionais de Tax.
A recomendação operacional é manter campos distintos para identificação, atividade, enquadramento tributário e fundamento da dispensa. A evidência utilizada, a data da análise e o responsável também devem ficar acessíveis. Uma declaração ou outro documento de suporte pode integrar a diligência interna, sem ser apresentado como exigência legal criada pelo anúncio.
CPF não basta para reconhecer crédito presumido
A fonte relaciona a documentação das aquisições aos artigos 168 e 169 da Lei Complementar nº 214/2025, que preveem créditos presumidos em determinadas operações. Também aponta a necessidade de informações específicas no documento fiscal eletrônico. A conclusão prática é limitada, mas importante: identificar o fornecedor pelo CPF não comprova, isoladamente, o direito ao crédito.
Considere uma situação hipotética: uma indústria compra de produtor identificado por CPF e recebe o documento da operação. O cadastro permite reconhecer a contraparte, mas a equipe fiscal ainda precisa validar o enquadramento e os requisitos documentais antes de reconhecer eventual crédito. A liberação do pedido de compra não deve funcionar como aprovação tributária automática.
O controle deve ligar fornecedor, operação, documento e fundamento do tratamento fiscal. É uma lógica semelhante àquela discutida em benefícios de ICMS que exigem provas além do cadastro no ERP: parametrização auxilia a execução, mas não substitui a demonstração das condições exigidas.
Teste o fluxo inteiro, não apenas o campo CPF
Aceitar CPF na tela de homologação é só uma etapa. A empresa precisa testar se o identificador percorre pedido, recebimento, solução fiscal, escrituração e pagamento sem alteração indevida. Enquanto não houver orientação técnica confirmada, não cabe inventar campos, leiautes ou regras de validação para acomodar o anúncio.
Outro cenário hipotético é o fornecedor já cadastrado com CNPJ que solicita mudança para CPF. A troca não deve apagar o histórico, duplicar saldos ou romper o vínculo com documentos anteriores. O procedimento recomendado é preservar rastreabilidade e submeter a mudança à análise fiscal, conforme as regras oficiais que forem confirmadas.
Compras pode reunir informações e acionar fornecedores; Tax valida o enquadramento; TI testa integrações; e o recebimento fiscal aplica os critérios aprovados. Essa divisão reduz dois riscos opostos: bloquear uma operação regular por ausência de CNPJ ou liberar tratamento tributário sem suporte documental.
O que fazer antes de alterar a regra em produção
A preparação pode começar pelo inventário dos fornecedores e das validações que hoje exigem CNPJ. Em paralelo, Tax deve acompanhar a publicação oficial e registrar quais dúvidas foram resolvidas: alcance, condições, início dos efeitos, fornecedores já inscritos e reflexos documentais.
Depois da confirmação normativa, a empresa deve testar cenários e aprovar a mudança com evidências. Isso inclui fornecedor elegível, fornecedor fora das condições, mudança de enquadramento e documento com informação divergente. São testes internos recomendados, não novas obrigações atribuídas à medida.
O objetivo é evitar que uma simplificação cadastral produza perda de controle fiscal. O CPF pode identificar o fornecedor; não substitui a análise da operação. Até a conferência do ato e de suas orientações de implementação, o caminho seguro é preparar os sistemas sem antecipar uma liberação geral.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
