A exclusão da contribuição previdenciária sobre a receita bruta (CPRB) das bases do PIS/Pasep e da Cofins precisa entrar no mapa de revisão das empresas que adotaram essa tese. O ponto de partida é identificar onde ela produziu efeito: apuração mensal, ação judicial, pedido de restituição, compensação ou ativo registrado na contabilidade.
O entendimento atribuído à Primeira Seção do STJ, no Tema 1.276, é contrário à exclusão. A informação foi publicada em 18 de novembro de 2026 e descreve julgamento sob o rito dos recursos repetitivos. Isso justifica uma revisão coordenada entre Fiscal, Jurídico e Contabilidade, não uma alteração automática no ERP.
Há uma pendência decisiva de verificação: a documentação disponível para este artigo não permite confirmar, na fonte primária, os recursos representativos, a data do julgamento, a redação literal da tese, a publicação do acórdão, eventual modulação ou a situação recursal. A data da notícia não deve ser confundida com a do julgamento. Tampouco se pode presumir trânsito em julgado.
O que está em discussão — e o que não está
A controvérsia trata de retirar o valor da CPRB da receita utilizada para calcular PIS e Cofins. Não se confunde com alterar a própria base da contribuição previdenciária, revisar o enquadramento na desoneração da folha ou discutir créditos das contribuições sobre aquisições.
Na descrição do julgamento, os contribuintes sustentaram que o montante destinado à CPRB não constituiria receita própria. Também defenderam a aplicação do raciocínio do Tema 69 do STF, relativo à exclusão do ICMS das bases do PIS e da Cofins. O STJ teria afastado essa equiparação.
A fundamentação relatada distingue a contribuição substitutiva sobre a receita do ICMS e considera insuficiente a analogia para autorizar a exclusão. Sem o inteiro teor, porém, não é adequado apresentar uma paráfrase como tese oficial nem estender os fundamentos a outras rubricas. O mesmo cuidado aparece na checagem de alcance antes de alterar bases por discussão sobre ISS.
O que conferir no STJ antes de decidir
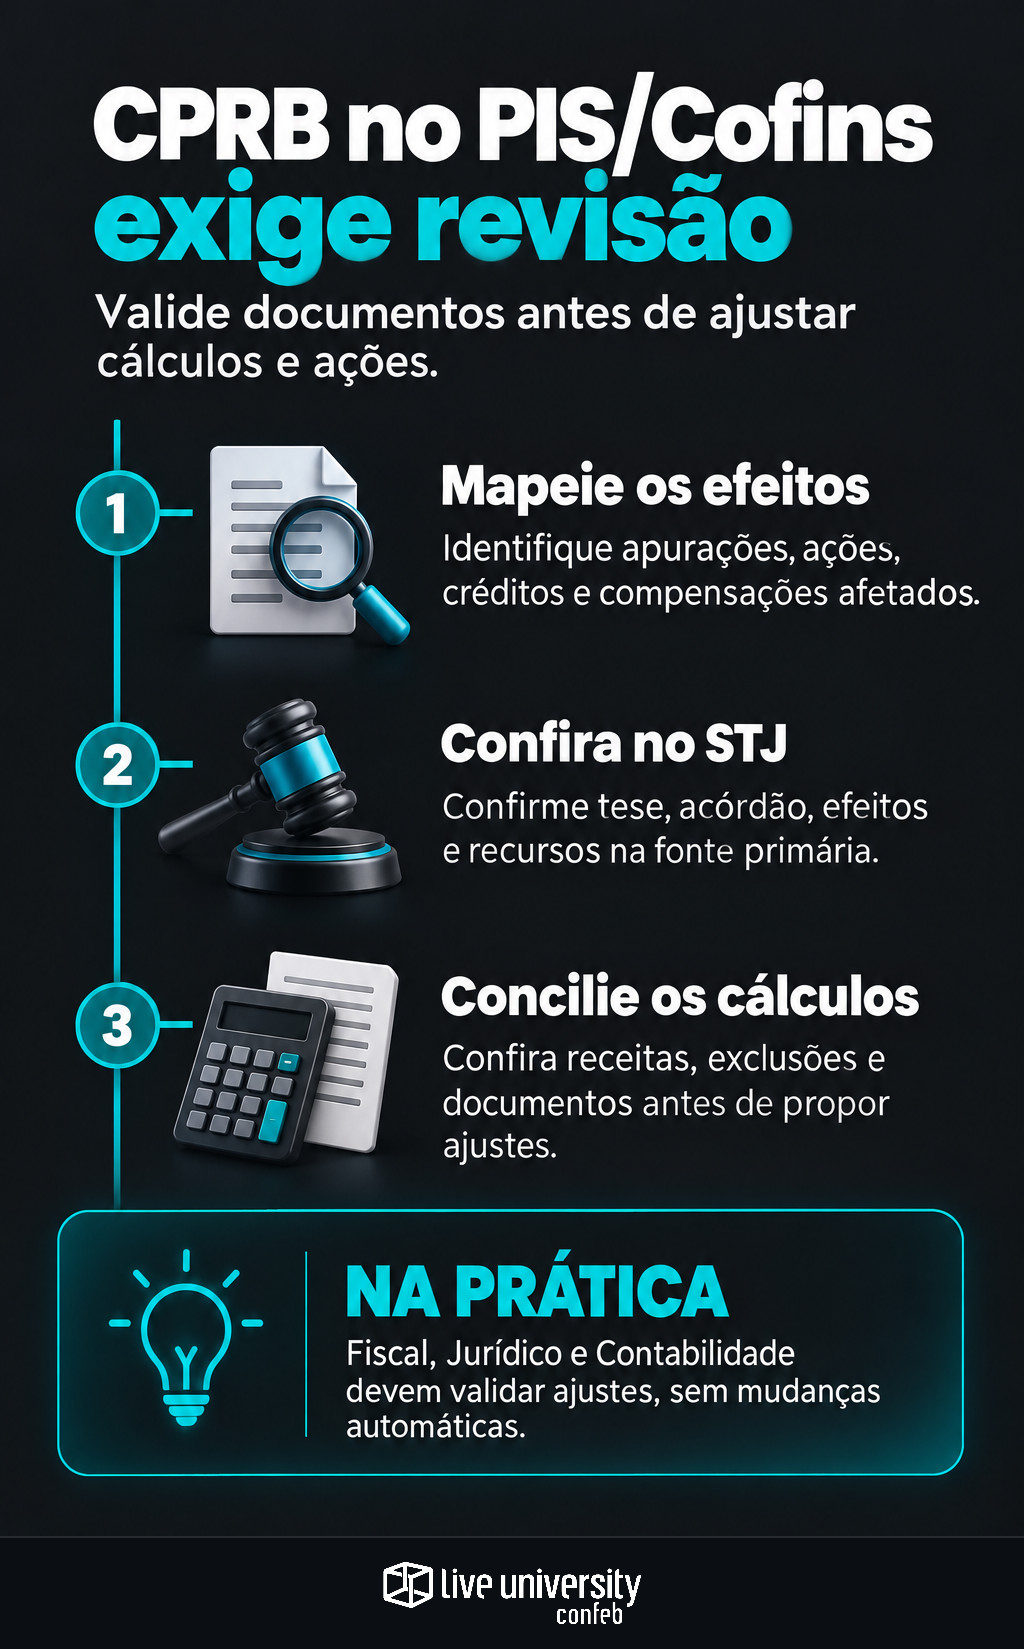
O primeiro documento da revisão deve ser uma ficha jurídica validada pelo responsável pelo contencioso. Ela precisa conectar o tema repetitivo à situação concreta da empresa. A notícia informa a existência de três recursos representativos, mas não apresenta seus números.
A conferência na fonte primária deve registrar:
- Identificação: número do tema, questão submetida e recursos representativos.
- Julgamento: órgão julgador, relatoria, data da sessão e resultado.
- Conteúdo: tese literal e fundamentos relevantes do inteiro teor.
- Publicação: data de disponibilização e publicação do acórdão, com o documento correspondente.
- Efeitos temporais: existência de modulação e seus critérios, sem presumir proteção para períodos anteriores.
- Recursos: embargos, outros recursos e decisões posteriores, inclusive eventual determinação sobre eficácia ou suspensão.
Esses marcos não são equivalentes. Julgamento, publicação e trânsito em julgado cumprem funções distintas. A existência de recurso, isoladamente, também não resolve todos os efeitos do precedente. Para cada processo da empresa, o Jurídico deve explicar a consequência aplicável, como reforça a análise sobre validação de teses antes de mudar a apuração.
Quais apurações e processos entram na revisão
A triagem começa pelas empresas e competências em que houve CPRB apurada e exclusão efetiva de seu valor das bases federais. Não basta procurar ações pelo nome da tese. O tratamento pode estar em uma planilha de fechamento, em ajuste manual na escrituração ou em parâmetro antigo do sistema.
Separe quatro situações: empresa que apenas ajuizou ação; empresa que deixou de recolher valores com suporte em decisão judicial; empresa que reconheceu crédito; e empresa que já pediu restituição ou transmitiu compensações. Um mesmo contribuinte pode ocupar mais de um grupo, em períodos diferentes.
Para cada processo, registre pedidos, períodos abrangidos, decisões vigentes, depósitos, garantias, recursos e próximos prazos. Uma liminar, uma sentença recorrível e uma decisão transitada em julgado não podem receber tratamento indiferenciado. A conclusão sobre manter, interromper ou corrigir a exclusão precisa considerar essa posição individual.
A memória de cálculo precisa mostrar a origem da diferença
O cálculo deve permitir que outra pessoa reconstrua o resultado. Por competência e estabelecimento, quando aplicável, identifique a receita considerada, a CPRB apurada, o montante efetivamente excluído e as bases de PIS e Cofins antes e depois do ajuste. Registre também as alíquotas e o regime aplicáveis a cada receita.
O valor da CPRB apurada não deve ser automaticamente tratado como o valor excluído. Pode haver diferenças de período, receitas com tratamentos distintos ou execução parcial da decisão judicial. A conciliação precisa demonstrar o que realmente reduziu o débito, sem substituir essa verificação por uma estimativa global.
A trilha de auditoria deve reunir:
- Arquivos de origem das receitas, documentos fiscais e relatórios do ERP.
- Memórias da CPRB e do PIS/Cofins, com fórmulas, premissas e versões.
- Registros e ajustes de exclusão na EFD-Contribuições, com arquivos transmitidos e recibos.
- Declarações de débitos, comprovantes de recolhimento e conciliações contábeis.
- Pedidos de restituição, declarações de compensação e decisões administrativas relacionadas.
- Decisões judiciais e pareceres que sustentaram o procedimento em cada período.
Contingência não é sinônimo de recolhimento imediato
A exposição tributária e o efeito contábil devem ser avaliados em conjunto, mas não confundidos. Uma ação sem redução de recolhimento apresenta situação diferente daquela em que houve exclusão mensal, reconhecimento de ativo ou utilização de crédito para extinguir outros débitos.
O Jurídico deve atualizar a avaliação de risco com base no precedente confirmado e no processo individual. A Contabilidade precisa examinar o efeito dessa avaliação sobre ativos, provisões e divulgações, conforme as normas aplicáveis. Não cabe concluir, apenas pela notícia, que todos os créditos devem ser baixados ou que toda discussão virou perda provável.
Se a análise indicar correção, o plano deve separar principal, atualização e eventuais penalidades, com suas bases jurídicas e datas de referência. Também deve avaliar retificações e efeitos sobre compensações já transmitidas. A disciplina de conciliar períodos e documentos antes da revisão tributária evita corrigir um relatório e deixar declarações incompatíveis.
Quem aprova o ajuste e o que fica registrado
Os números do TPI — Tax Performance Index, da Confeb, de 2026, ajudam a contextualizar o desafio de controle: entre as empresas respondentes, planilhas foram citadas por 62% como forma de monitoramento de indicadores tributários. No índice, Capacidade Analítica marcou 40 pontos, ante 68 de Performance. Esses resultados não medem erros na exclusão da CPRB, mas reforçam a utilidade de conferir dados e versões antes de executar ajustes.
Na prática, Fiscal deve validar bases e declarações; Jurídico, alcance e situação processual; Contabilidade, reconhecimento e divulgação; e Tecnologia, a alteração controlada dos parâmetros. O registro de aprovação precisa indicar responsável, fundamento, competências afetadas, testes e data de implementação. Nenhuma mudança deve apagar o histórico do tratamento anterior.
A entrega dessa revisão não é apenas uma nova planilha. É uma decisão documentada sobre o que permanece, o que exige correção e o que depende de confirmação. Até validar os documentos do STJ e a situação individual, a providência segura é preservar evidências e dimensionar a exposição — não presumir uma ordem indistinta de ajuste.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.