Por Patrícia Bastos
18 de novembro de 2026
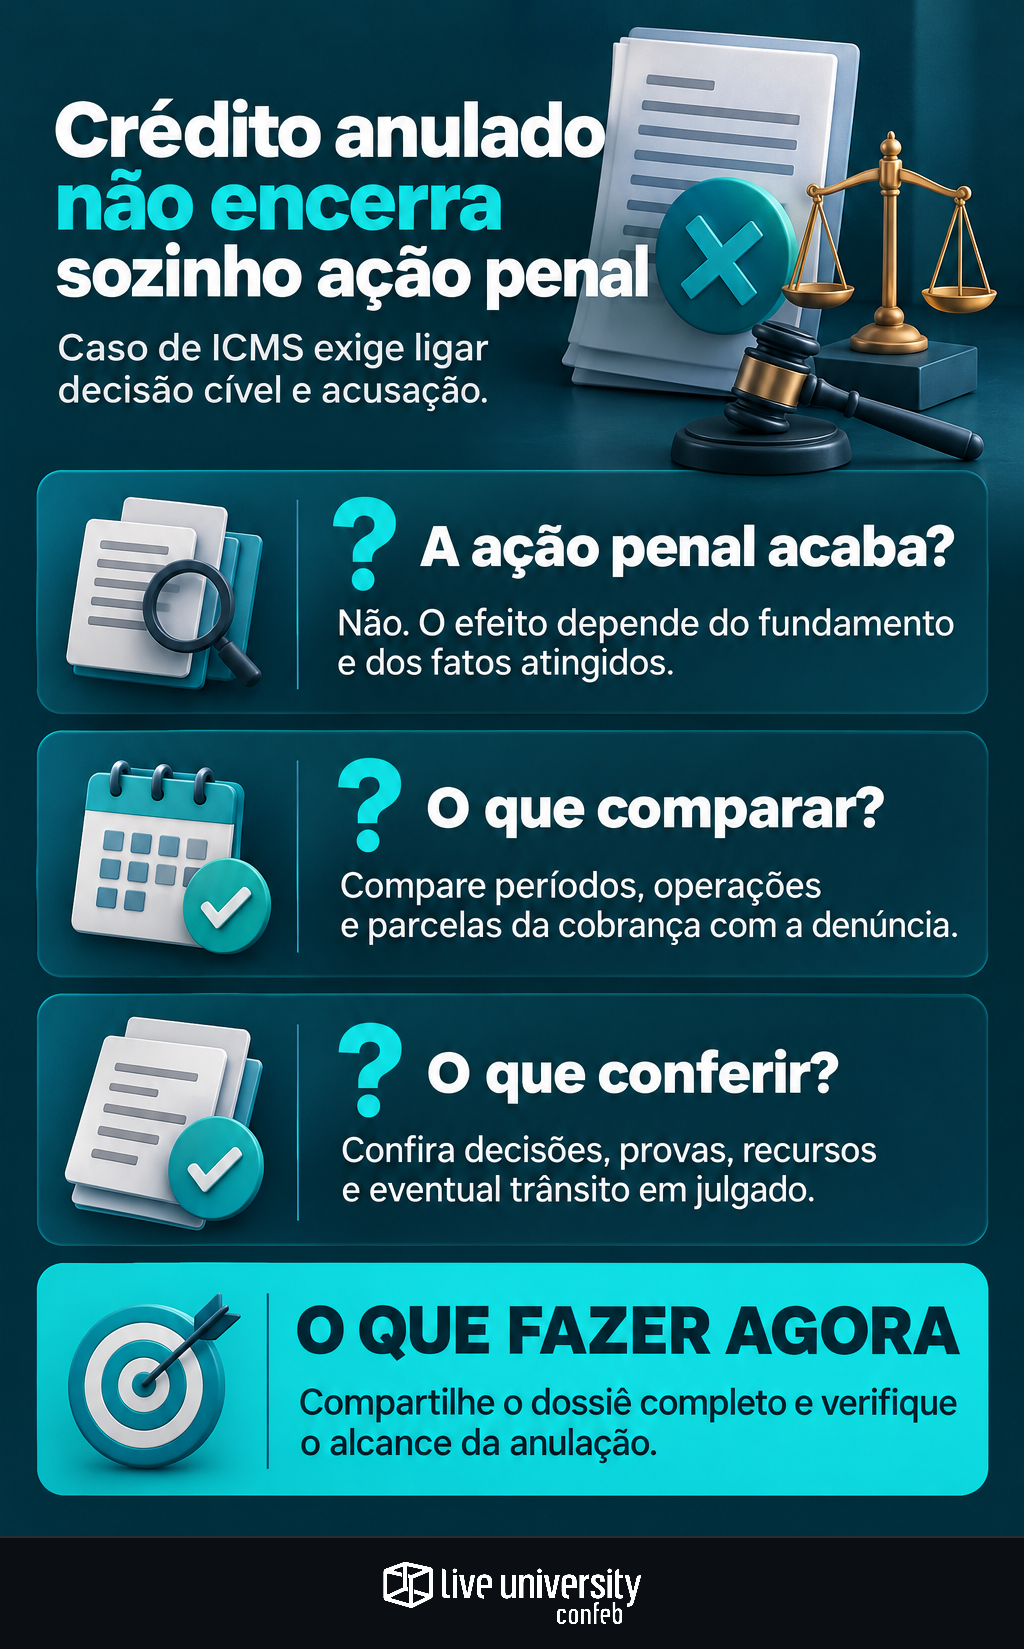
A anulação judicial de um crédito tributário pode retirar a sustentação de uma acusação criminal. Mas a conclusão depende do que foi anulado, do fundamento da decisão e da correspondência entre o débito discutido no cível e os fatos atribuídos aos acusados. Uma vitória fiscal não funciona como ordem automática de encerramento do processo penal.
Em Jaguariúna (SP), a 1ª Vara da Comarca reviu o recebimento de uma denúncia envolvendo ICMS e rejeitou a acusação por perda superveniente da justa causa. O caso reuniu dois problemas: decisões cíveis contrárias à cobrança e divergência entre o período descrito na denúncia e aquele abrangido pelo auto usado no indiciamento.
Para a equipe tributária, o impacto é documental. Não basta encaminhar ao jurídico a informação de que a empresa venceu uma ação. É preciso demonstrar quais parcelas foram afastadas, quais operações estavam envolvidas e como esse resultado alcança a base da acusação.
O que foi decidido e o que ainda precisa ser confirmado
O caso é o processo 1500516-57.2025.8.26.0296, da 1ª Vara da Comarca de Jaguariúna. A decisão foi tomada em juízo de retratação: a magistrada reexaminou o recebimento anterior da denúncia e passou a rejeitá-la. O Ministério Público também havia se manifestado favoravelmente à retratação, conforme o relato do processo publicado em 17 de novembro de 2026.
A acusação contra cinco pessoas tratava de suposta redução de ICMS em 2010, por dados inexatos em livros fiscais e aproveitamento irregular de créditos. Entretanto, o AIIM utilizado no indiciamento abrangia 2011 a 2015. Essa diferença comprometeu a segurança sobre a materialidade dos fatos imputados.
Trata-se de decisão de primeira instância, não de precedente vinculante. A fonte informa a publicação da notícia, mas não a data do pronunciamento judicial. Também não esclarece se houve recurso contra a rejeição da denúncia ou contra as decisões cíveis, nem se ocorreu trânsito em julgado. Até a apuração dessas informações, não cabe apresentar o resultado como definitivo.
Por que o fundamento da anulação faz diferença
A controvérsia envolvia os incisos I e II do artigo 1º da Lei 8.137/1990. Para esses crimes materiais, a acusação depende da supressão ou redução de tributo. A decisão relacionou essa exigência à Súmula Vinculante 24 do STF, mencionada na fonte. Isso não autoriza estender a mesma conclusão, indistintamente, a toda infração penal com componente tributário.
Na ação anulatória, uma perícia contábil reconheceu a legitimidade dos créditos de ICMS aproveitados. A sentença anulou os itens remanescentes do AIIM e desconstituiu o crédito remanescente. Esse fundamento atinge o conteúdo da cobrança: a suposta irregularidade fiscal que sustentava a exigência foi afastada naquela decisão.
Nos embargos à execução, o fundamento foi diferente. A CDA havia sido direcionada a pessoa jurídica já extinta por incorporação. A decisão mencionou o Tema 1.049 e a Súmula 392 do STJ. Invalidar o título por problema de identificação do devedor não equivale, isoladamente, a demonstrar que todas as operações eram regulares ou que jamais existiu tributo devido.
No caso concreto, a magistrada considerou esse conjunto de decisões, além da inconsistência entre os autos fiscais e a denúncia. A lição é separar três perguntas: o vício atingiu a apuração do imposto, o lançamento ou o título de cobrança? As respostas podem produzir efeitos distintos na avaliação penal.
Justa causa exige ligação entre os dois processos
A justa causa corresponde ao suporte mínimo necessário para sustentar a persecução penal. Se uma decisão judicial elimina a base tributária de determinada imputação, a defesa pode pedir ao juízo criminal que reavalie esse suporte. A análise exige identificar exatamente quais fatos e parcelas perderam sustentação.
Essa ligação não se demonstra apenas pelo nome da empresa ou pelo tributo. É necessário comparar estabelecimento, competências, operações, itens do auto, valores e condutas narradas. Uma sentença sobre créditos de determinado período pode não alcançar outra autuação, ainda que ambas envolvam ICMS e o mesmo contribuinte.
Também é importante não confundir anulação com suspensão da exigibilidade ou garantia do débito. Esses eventos não têm o mesmo significado jurídico. Como já abordamos ao discutir dolo, autoria e preservação de decisões no inquérito tributário, garantir a cobrança não encerra, por si só, o risco penal. Da mesma forma, uma controvérsia sobre exigibilidade não substitui a análise dos elementos da acusação.
O dossiê que Tax e jurídico precisam compartilhar
O trabalho começa pela documentação integral, não apenas pelo dispositivo favorável da sentença. Fundamentação, perícia e delimitação do pedido ajudam a verificar o alcance do resultado. No processo penal, denúncia, documentos do indiciamento e decisão de recebimento mostram qual exigência fiscal foi efetivamente utilizada.
Um dossiê útil deve reunir:
- Decisões cíveis: sentenças, eventuais acórdãos, decisões sobre efeitos dos recursos e certidão de trânsito em julgado, se existente.
- Documentos da cobrança: AIIM completo, demonstrativos, decisões administrativas e CDA, com seus identificadores e parcelas.
- Prova contábil e fiscal: laudo, esclarecimentos periciais, livros, arquivos de escrituração e documentos que sustentem os créditos discutidos.
- Peças penais: denúncia, decisão de recebimento, documentos fiscais que a instruíram e manifestações posteriores do Ministério Público.
- Histórico societário: atos de incorporação e registros pertinentes, quando a controvérsia envolver a pessoa jurídica indicada na cobrança.
A equipe deve montar uma matriz de correspondência: cada item da acusação associado ao auto, à competência, ao documento fiscal e ao trecho da decisão cível que o alcança. No caso de Jaguariúna, a diferença entre 2010 e 2011–2015 mostra por que essa conciliação não pode ser presumida.
Preservar os arquivos originais e registrar a origem das informações também reduz retrabalho. Uma planilha-resumo facilita a leitura, mas não substitui documentos fiscais, peças processuais e prova técnica. O objetivo é permitir que a conclusão jurídica seja conferida a partir dos registros disponíveis.
Recursos e parcelas remanescentes mudam a avaliação
Antes de tratar a decisão como consolidação de uma vitória, é preciso verificar o andamento das ações cíveis e penal. A existência de recurso, seus efeitos e eventual decisão posterior podem alterar o cenário. A ausência dessas informações na notícia não prova nem definitividade nem suspensão dos efeitos do julgamento.
Outro ponto é a extensão da anulação. Se a decisão alcançar apenas parte do crédito, o jurídico deverá verificar se subsiste base para alguma imputação. Se o problema estiver restrito à CDA, será necessário avaliar sua repercussão sobre o lançamento e sobre a materialidade penal, sem equiparar automaticamente esses planos.
A cautela é semelhante à exigida antes de usar uma tese tributária favorável para mudar a apuração: é preciso conferir alcance, situação processual e aderência aos fatos. Aqui, a documentação deve chegar à defesa para que ela formule o pedido adequado ao estágio do processo penal.
O caso de Jaguariúna oferece um alerta concreto, não uma fórmula de encerramento de ações. Quando o crédito tributário é anulado, Tax deve avisar o contencioso, conciliar os processos e preservar a prova. O possível afastamento da justa causa depende dessa conexão demonstrada e da avaliação do juízo criminal.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.