Por Patrícia Bastos
19 de novembro de 2026
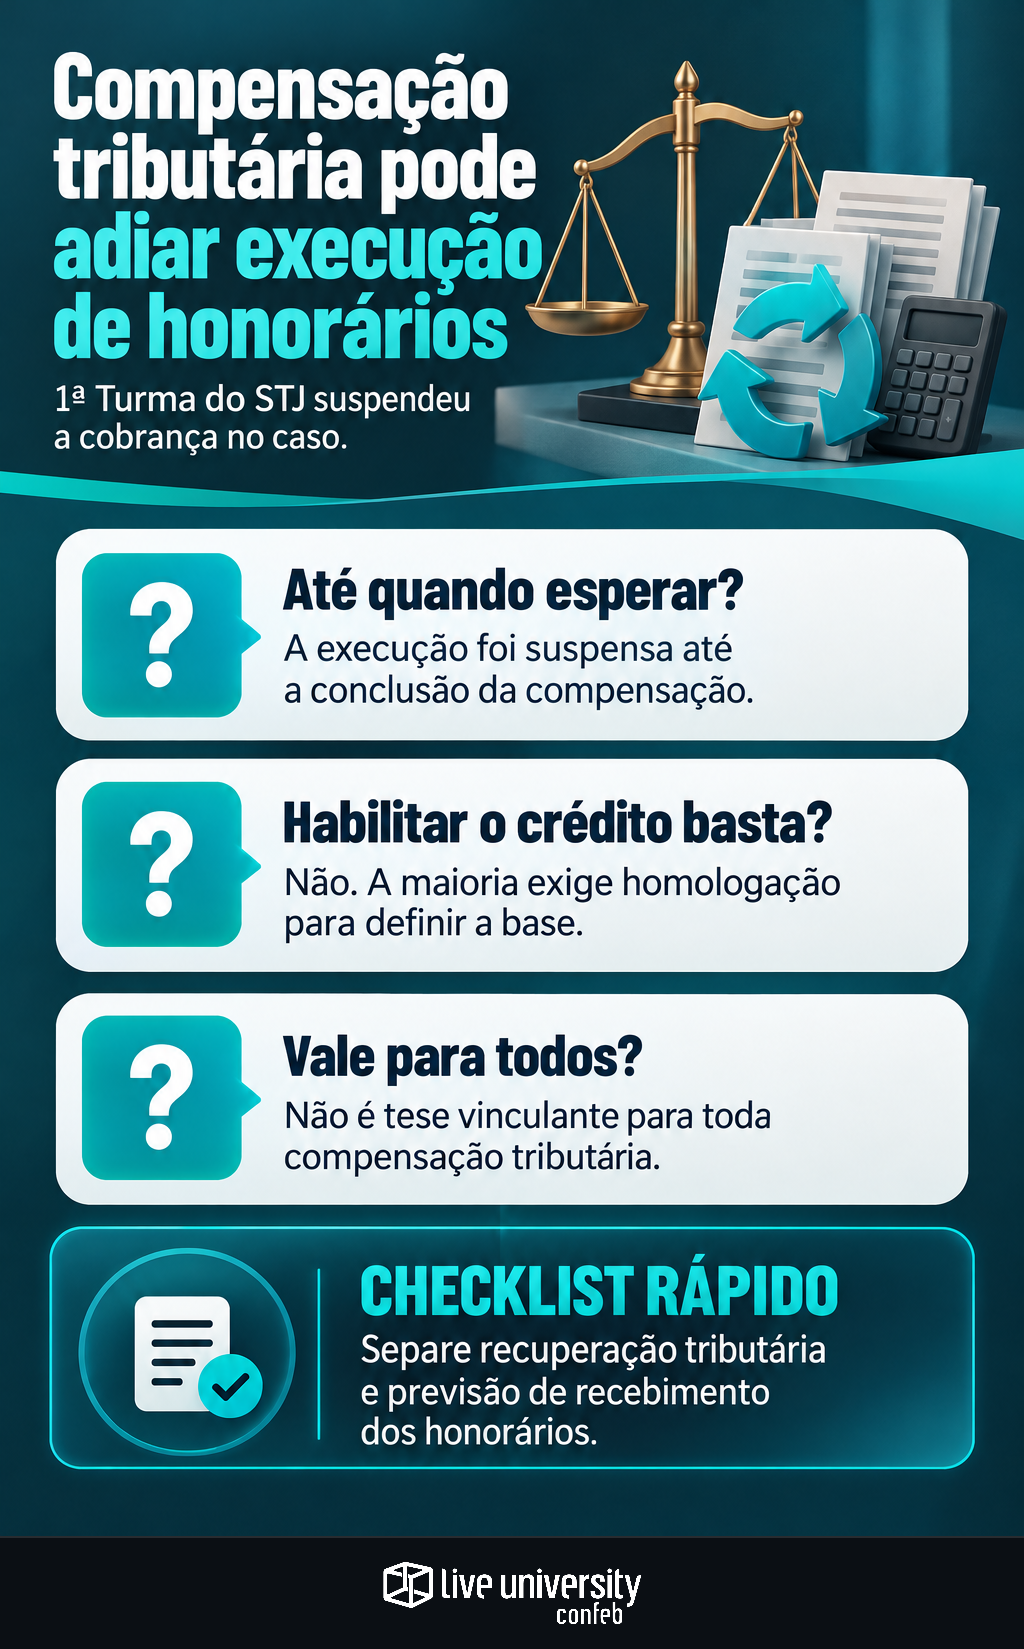
Escolher a compensação administrativa para aproveitar um crédito tributário reconhecido judicialmente pode afetar também o calendário dos honorários sucumbenciais. A 1ª Turma do Superior Tribunal de Justiça decidiu suspender a execução dessa verba, fixada na fase de conhecimento, até a conclusão da compensação. Para a maioria, a homologação pela Receita Federal é necessária para definir a base do cálculo dos honorários.
O julgamento foi identificado como REsp 2.160.442. A turma acolheu o recurso especial da Fazenda por quatro votos a um. O efeito prático exige separar três eventos: ganhar a discussão tributária, aproveitar o crédito e viabilizar a cobrança dos honorários. Eles não necessariamente acontecem juntos.
Para a empresa, isso pede integração entre Tax, jurídico e responsáveis pelas projeções financeiras. Para os advogados titulares da sucumbência, pode significar uma espera adicional pelo recebimento. Não se trata, porém, de uma tese vinculante para toda compensação tributária, nem há confirmação de trânsito em julgado na fonte consultada.
Por que a maioria determinou a espera
O voto vencedor foi do ministro Gurgel de Faria, acompanhado por Paulo Sérgio Domingues, Herman Benjamin e Sérgio Kukina. O fundamento central foi a necessidade de executar os honorários com base em título certo, líquido e exigível. Na avaliação da maioria, o valor ainda sujeito à análise administrativa não oferece base definitiva para essa cobrança.
A preocupação envolve também o direito de defesa da Fazenda Nacional. O julgamento relacionou a possibilidade de impugnar os cálculos ao artigo 535 do Código de Processo Civil. Se a execução terminasse antes da definição administrativa, poderia haver pagamento sobre uma base posteriormente reduzida, com dificuldade para recompor os valores.
O sobrestamento, portanto, não foi apresentado como eliminação do direito aos honorários. É uma paralisação da cobrança no caso examinado. Essa distinção reforça a necessidade de separar crédito tributário, verba do advogado e custos da empresa na avaliação econômica de cada processo.
Habilitação não foi considerada o marco suficiente
A distinção decisiva está entre habilitar o crédito e homologar a compensação. O voto vencedor tratou a homologação como ato posterior e diferente da habilitação. Assim, para o entendimento adotado pela maioria, a habilitação, isoladamente, não resolve a liquidez necessária ao cálculo da verba sucumbencial.
O marco apontado foi a homologação da compensação pela Receita Federal. Não basta, nessa leitura, registrar internamente o crédito como habilitado ou informar que a empresa iniciou seu aproveitamento. O acompanhamento precisa identificar qual evento administrativo efetivamente satisfaz a condição considerada no processo judicial.
Isso não autoriza preencher lacunas com um prazo presumido. A fonte não detalha situações como utilização parcelada do crédito, homologações parciais ou homologação tácita. A aplicação a essas hipóteses depende da leitura do acórdão e da situação concreta. Na rotina fiscal, a revisão do PER/DCOMP e o acompanhamento das decisões da Receita ajudam a documentar esses marcos, sem substituir a análise jurídica.
A divergência mostra por que o alcance exige cuidado
A ministra Regina Helena Costa ficou vencida. Para ela, a autonomia da verba honorária permite que a atividade judicial de cobrança prossiga. Isso não significaria aceitar automaticamente o valor apresentado pelos advogados: o juiz continuaria responsável por examinar os cálculos e resolver as divergências.
A diferença entre as posições está no lugar e no momento de determinar a base. A maioria exigiu aguardar a homologação administrativa. A divergência admitiu que o juízo da execução verificasse se os critérios do título e os documentos disponíveis permitiam calcular o valor ou exigiam atividade adicional de apuração.
A fonte também registra precedente recente da 2ª Turma em sentido favorável à execução autônoma, mas não o identifica. Não há, portanto, base para afirmar uniformização entre as turmas de Direito Público. Como na análise de qualquer tese tributária favorável antes de mudar a apuração, é necessário conferir órgão julgador, contexto, dispositivo e estágio processual.
O que muda no controle dos processos
O primeiro ajuste é deixar de usar uma única classificação de “crédito recuperado” para situações distintas. Decisão favorável, habilitação, declaração de compensação e homologação precisam de registros próprios. No caso dos honorários, acrescente uma trilha judicial que indique se a execução está em curso ou suspensa e qual condição permite seu prosseguimento.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra a relevância desses controles: entre as empresas respondentes, 51% apontaram Recuperação de Créditos e 43% indicaram Contencioso Tributário entre os KPIs mais importantes da área. O levantamento também registrou planilhas como ferramenta de monitoramento de KPIs em 62% das respondentes.
A implicação gerencial é conectar os indicadores, não apenas contá-los. Um painel pode mostrar crédito utilizado enquanto o controle jurídico aponta honorários suspensos. Isso não é necessariamente inconsistência: são eventos diferentes. O problema aparece quando ambos recebem a mesma data estimada de conclusão, sem documento que sustente essa equivalência.
Como revisar a previsão de recebimentos
A sucumbência devida aos advogados não deve ser tratada automaticamente como entrada de caixa da empresa vencedora. Também é preciso distingui-la dos honorários contratuais, cujo pagamento segue o instrumento firmado com o escritório. A decisão noticiada não autoriza concluir que essas obrigações contratuais também ficaram suspensas.
Para o titular dos honorários sucumbenciais, a projeção deve explicitar a dependência administrativa e a situação da execução. Para a empresa, o benefício tributário esperado deve permanecer separado dessa previsão. Essa organização evita apresentar uma vitória judicial como se todos os seus efeitos financeiros já tivessem data certa.
Uma revisão conjunta entre Tax e jurídico deve responder a quatro perguntas:
- Qual é a base dos honorários definida no título judicial?
- Há decisão suspendendo a execução e qual condição ela estabelece?
- Quais compensações estão relacionadas ao crédito e qual é a situação de cada uma?
- Que documento sustentará o pedido de retomada da cobrança?
O que conferir antes de aplicar o precedente
O número informado é REsp 2.160.442. A notícia foi publicada em 18 de novembro de 2026, mas essa data não deve ser reproduzida como data do julgamento: a fonte não a informa. Também não oferece confirmação de trânsito em julgado. São verificações indispensáveis antes de usar o caso em parecer, petição ou política interna.
A leitura do inteiro teor deve esclarecer o dispositivo, os limites da suspensão e como a homologação se relaciona com a base honorária naquele processo. Cabe ainda verificar eventuais recursos e a pertinência do entendimento para o título da empresa. Não há fundamento para interromper indistintamente todas as execuções de honorários ligadas a créditos compensados.
A principal providência é criar uma ligação documentada entre o processo judicial e o procedimento administrativo. Como já discutimos sobre gestão de riscos na execução do planejamento e no contencioso, o acompanhamento não termina na conclusão jurídica favorável. Neste caso, ele precisa alcançar o marco que permitirá calcular e cobrar os honorários.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.