Por Patrícia Bastos
16 de novembro de 2026
O desconto recebido do fornecedor não se transforma em receita tributável do varejista apenas porque depende de uma condição comercial. A 1ª Seção do STJ decidiu que vantagens ligadas à compra e venda, inclusive com contrapartidas inerentes à formação do preço, podem representar redução do custo de aquisição, sem integrar a base do PIS e da Cofins do comprador.
O julgamento ocorreu em 11 de novembro, por unanimidade, no Tema 1.412 dos recursos repetitivos, sob relatoria do ministro Afrânio Vilela. Foram julgados os REsps 2.221.794, 2.221.800 e 2.223.143, conforme o registro do julgamento e da tese aprovada.
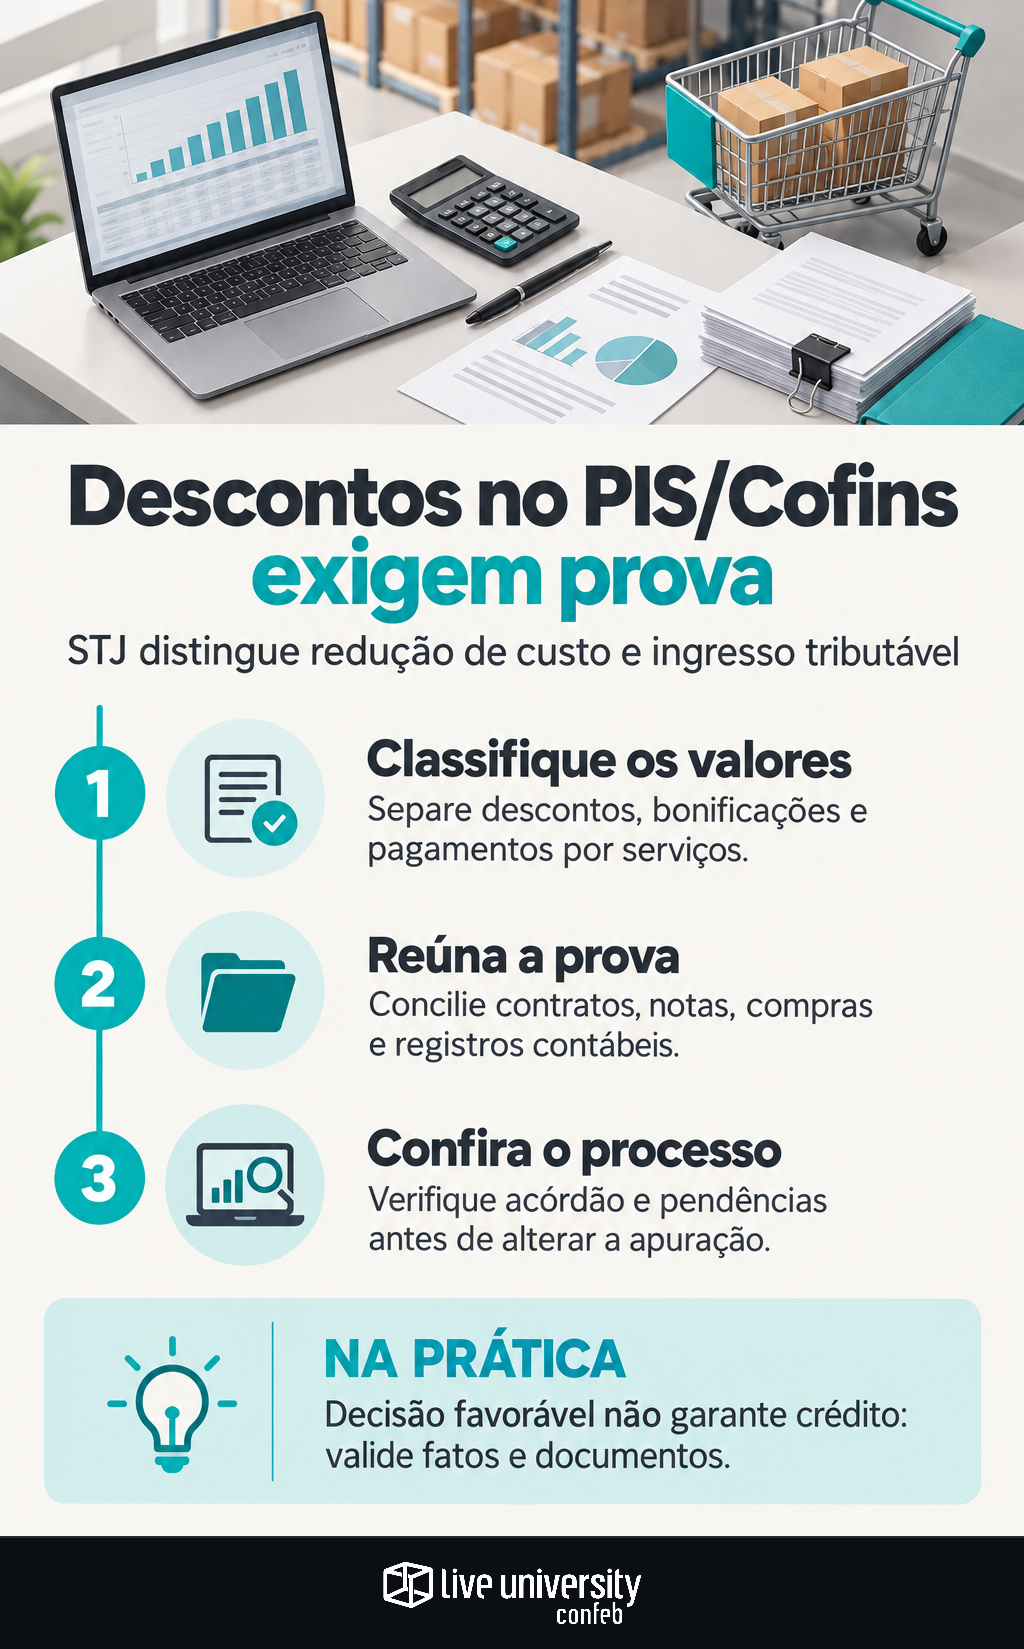
Para aplicar esse entendimento, a empresa precisa demonstrar o vínculo entre a vantagem e a aquisição das mercadorias. Contratos, condições comerciais, notas fiscais e conciliações devem contar a mesma história. Também é necessário conferir o andamento oficial dos processos antes de alterar recolhimentos ou estimar recuperação.
O que o STJ decidiu — e qual é a ressalva
Em síntese, a tese noticiada afasta da base do adquirente os descontos e as bonificações vinculados à compra e venda, mesmo quando sujeitos a contrapartidas comerciais que participam da formação do preço. O fundamento é que essas parcelas reduzem o custo de aquisição, em vez de constituírem receita própria do comprador.
Há uma ressalva expressa: bonificações em dinheiro efetivamente recebidas como ingresso patrimonial novo, positivo e definitivo. Essa fronteira impede tratar qualquer pagamento do fornecedor como simples abatimento. A síntese acima não substitui a conferência da redação no acórdão oficial.
A decisão resolveu divergência entre as turmas de Direito Público. A 2ª Turma vinha considerando determinados descontos sem destaque na nota como remuneração pelo uso da estrutura do varejista. Prevaleceu a orientação da 1ª Turma: contrapartidas inerentes à formação do preço não configuram, por isso apenas, serviço autônomo.
Condição comercial não significa receita automática
A Fazenda Nacional defendia a tributação porque as leis do PIS e da Cofins excluem receitas relativas a descontos incondicionais. O voto vencedor distinguiu os lados da operação: uma exigência relacionada à receita de quem vende não pode converter automaticamente a redução de custo de quem compra em receita tributável.
Isso importa nas negociações com exposição de produtos em gôndolas ou divulgação em folhetos, exemplos abordados no julgamento noticiado. A existência de uma obrigação comercial não basta, isoladamente, para caracterizar receita do varejista. É preciso verificar se ela integra a negociação do preço ou corresponde a uma prestação independente.
O cuidado funciona nos dois sentidos. Nem toda condição gera receita; nem todo valor chamado de “verba comercial” é desconto. A análise deve separar abatimento da compra, bonificação em mercadoria, pagamento em dinheiro e remuneração por serviço. Essa distinção orienta a discussão sobre os limites entre desconto e receita nas bonificações.
Contratos precisam explicar a origem do benefício
O contrato comercial deve permitir identificar fornecedor, operações abrangidas, período, produtos, fórmula de cálculo e condições para aquisição do benefício. Expressões genéricas, como “apoio comercial”, não explicam sozinhas a natureza da parcela. A documentação deve mostrar o que foi efetivamente negociado e executado.
Se o abatimento depende de volume comprado, a empresa deve preservar a regra, os pedidos elegíveis e a apuração da meta. Se envolve exposição de mercadorias, precisa demonstrar sua conexão com o preço de aquisição. Havendo atividades autônomas, a revisão deve examiná-las separadamente, sem pressupor cobertura pelo precedente.
Compras e Tax devem reunir contratos, aditivos, campanhas, pedidos e comunicações que comprovem as condições pactuadas. A orientação sobre conferir contratos, pedidos e notas antes de reduzir tributos ajuda a estruturar esse trabalho. O objetivo não é mudar o nome da operação, mas sustentar sua natureza real.
Notas e conciliações fecham a prova fiscal
A ausência de destaque do desconto na nota não deve, por si só, transformar redução de custo em receita do comprador, conforme o fundamento noticiado. Isso não torna a documentação fiscal dispensável. Notas e respectivos XMLs ajudam a identificar aquisições, quantidades, valores e períodos relacionados ao benefício.
A conciliação deve ligar o contrato às compras, ao cálculo da vantagem e à forma de liquidação. É preciso distinguir abatimento de contas a pagar, mercadoria recebida e transferência financeira. Depois, a equipe deve confrontar essa trilha com os lançamentos contábeis e o tratamento adotado na apuração e na EFD-Contribuições.
Os dados do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a contextualizar esse desafio: todas as empresas respondentes utilizam ERP, mas o processo de Conciliação, Auditoria e Compliance registra apenas 18% de maturidade tecnológica avançada. O levantamento ouviu 190 profissionais de Tax. Para esta revisão, a implicação prática é não confundir existência de sistema com disponibilidade de prova conciliada.
Tema repetitivo não equivale a crédito disponível
O julgamento em recurso repetitivo orienta a solução de processos que discutem a mesma questão jurídica. Sua aplicação exige correspondência entre os fatos da empresa e a hipótese decidida. Não é uma autorização genérica para retirar qualquer recebimento do fornecedor da base das contribuições.
Até o fechamento desta análise, em 16 de novembro de 2026, a fonte consultada não permite confirmar a publicação do acórdão, a apresentação de embargos, eventual modulação ou o trânsito em julgado. Essas situações devem ser verificadas no acompanhamento oficial dos três recursos. Falta de informação não significa inexistência de recursos ou de limitações temporais.
A empresa também precisa separar aplicação corrente e recuperação do passado. Períodos, pagamentos, decisões próprias e procedimento adequado exigem análise específica. Como já discutido sobre a validação necessária antes de mudar a apuração com base em tese favorável, uma decisão relevante não substitui o enquadramento jurídico e documental de cada contribuinte.
O que revisar antes de alterar o ERP
O primeiro passo é inventariar as modalidades de vantagens recebidas dos fornecedores. Para cada uma, registre fundamento contratual, condição, forma de liquidação, documentos, conta contábil e tratamento fiscal. Separe as operações comprovadas das que dependem de esclarecimento ou apresentam características distintas da tese.
Na sequência, Jurídico e Tax devem conferir o acórdão e o andamento processual, enquanto Compras, Contabilidade e Fiscal validam os fatos. A mudança de parâmetros deve ter aprovação documentada e teste de conciliação. A exclusão de receita não resolve automaticamente questões sobre créditos de entrada, outros tributos ou operações diferentes.
O ganho imediato do julgamento está em oferecer um critério para a revisão: redução do custo de aquisição não se confunde com receita autônoma do varejista. Para transformar esse critério em tratamento fiscal defensável, a empresa precisa provar o vínculo comercial, respeitar a ressalva das bonificações em dinheiro e confirmar os limites processuais da decisão.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.