Por Rafael Antunes
13 de novembro de 2026
O STJ decidiu excluir descontos e bonificações concedidos por fornecedores a varejistas da base do PIS e da Cofins devidos pelo adquirente, inclusive em determinadas negociações com contrapartidas comerciais. O alcance relatado, porém, não permite concluir que qualquer valor recebido do fornecedor deixou de ser tributável.
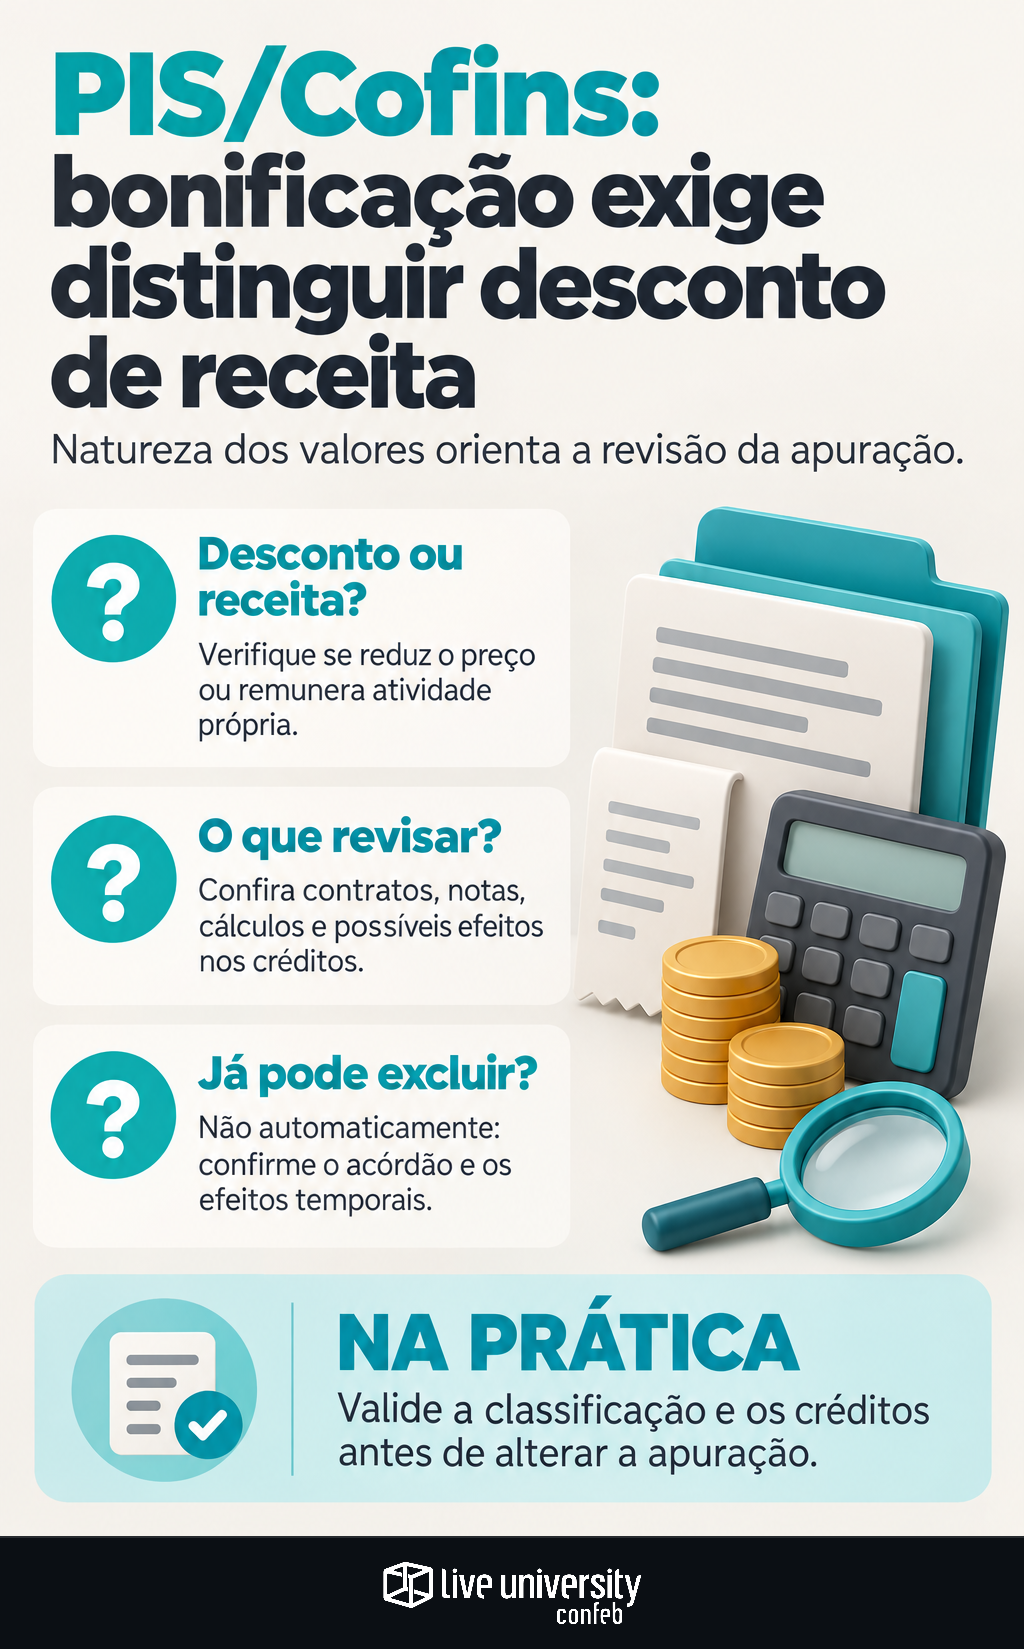
Para a rotina fiscal, a pergunta central é outra: o benefício reduz o preço de aquisição da mercadoria ou remunera uma atividade independente? Essa diferença orienta quais contratos, documentos e lançamentos precisam ser examinados antes de cogitar mudanças na apuração.
Há uma limitação importante nesta análise: o material disponível reúne uma reportagem detalhada e a chamada de uma segunda notícia, mas não contém o acórdão. A identificação do precedente, sua redação e seus efeitos temporais precisam de confirmação oficial. A notícia é motivo para iniciar uma revisão, não autorização automática para excluir valores ou recuperar tributos.
O alcance relatado e o que falta confirmar
O relato detalhado do julgamento informa que a Primeira Seção decidiu a questão por unanimidade em 11 de novembro. Identifica o Tema Repetitivo 1.412, a relatoria do ministro Afrânio Vilela e os Recursos Especiais 2.221.794, 2.221.800 e 2.223.143. Esses dados ainda exigem conferência no registro oficial.
A controvérsia descrita envolve o regime não cumulativo e a interpretação das Leis 10.637/2002 e 10.833/2003. O ponto seria resolver a divergência entre tratar certas vantagens comerciais como redução do custo de aquisição ou como receita do varejista.
Antes de aplicar o entendimento, o jurídico deve conferir a tese aprovada, os fundamentos do acórdão, as operações efetivamente julgadas e eventuais decisões posteriores. Também deve verificar se o regime tributário e a situação da empresa correspondem aos casos examinados. Não cabe transportar a conclusão, sem análise, para outros tributos ou para a tributação do fornecedor.
A ressalva impede uma exclusão generalizada
A segunda chamada disponível na pauta anuncia expressamente uma ressalva. Como seu conteúdo integral não acompanha o material, ela sinaliza um limite, mas não permite confirmar qual foi sua formulação nem confrontar todos os detalhes das duas coberturas.
A reportagem detalhada descreve a ressalva como referente a bonificações em dinheiro que representem ingresso patrimonial novo, positivo e definitivo. Ao mesmo tempo, distingue esses ingressos de pagamentos que apenas liquidem um ajuste no preço de aquisição. Essa descrição precisa ser confrontada com o acórdão, e não tomada como transcrição da tese.
A consequência prática é evitar dois atalhos: considerar todo recebimento em dinheiro uma receita ou considerar toda verba chamada de bonificação um desconto. O meio de liquidação ajuda a reconstruir a operação, mas não substitui a identificação da obrigação que originou o valor.
Contrapartida comercial não resolve a classificação sozinha
Na leitura apresentada pela reportagem detalhada, uma condição contratual não transformaria, por si só, o desconto em receita tributável. Metas de compras, exposição em gôndolas e participação em campanhas poderiam integrar a negociação do preço, conforme as características da operação.
Isso não equivale a afirmar que toda campanha ou exposição está abrangida. É preciso verificar se existe contratação autônoma, com objeto próprio, entregas específicas e remuneração independente da compra de mercadorias. Uma mesma relação com o fornecedor pode reunir operações de naturezas diferentes.
O trabalho começa pela coerência entre o contrato e sua execução. Como já abordamos na análise sobre documentos que sustentam a classificação dos descontos comerciais, pedidos, notas e acordos precisam contar a mesma história. Alterar apenas o nome da rubrica no ERP não muda a operação realizada.
Quais contratos e documentos reunir
Compras deve recuperar contratos de fornecimento, aditivos, políticas de bonificação e acordos de campanhas. A equipe fiscal precisa identificar a fórmula do benefício, o período de referência, as mercadorias envolvidas e o evento que tornou o valor devido.
O dossiê deve conectar a negociação à execução e à escrituração:
- Formação do preço: tabelas, propostas, pedidos e cláusulas de metas ou volume.
- Comprovação da operação: notas fiscais de aquisição e de bonificação, devoluções e documentos de ajuste.
- Liquidação: abatimentos de duplicatas, compensações comerciais, extratos e demonstrativos do fornecedor.
- Contrapartidas: relatórios de campanhas, entregas contratadas e critérios de remuneração.
- Apuração: razão contábil, memória de cálculo, EFD-Contribuições e comprovantes de recolhimento.
A falta de destaque do desconto na nota fiscal, segundo a reportagem detalhada, não teria sido considerada suficiente para caracterizar receita. Isso não dispensa prova: quando a vantagem aparece fora da nota, aumenta a importância de demonstrar sua conexão com as compras e explicar como foi calculada.
Um exemplo para organizar a revisão
Em um exemplo hipotético, um varejista compra R$ 100 mil em mercadorias e recebe R$ 5 mil após atingir uma meta de volume. O contrato vincula o benefício àquelas aquisições, e o demonstrativo permite conferir as notas consideradas. Há elementos para investigar se os R$ 5 mil representam ajuste do preço, sem concluir antecipadamente pelo tratamento fiscal.
Compare com outra hipótese: um contrato prevê R$ 5 mil por uma atividade específica, com entregas e remuneração próprias. O fato de o contratante também fornecer mercadorias não basta para enquadrar o pagamento como desconto. A classificação exige análise independente, inclusive quando os valores são liquidados por compensação.
Os números são apenas ilustrativos. Não representam economia tributária estimada. Mesmo no primeiro cenário, eventual cálculo depende do enquadramento jurídico, do tratamento anteriormente adotado e da conciliação dos efeitos na apuração.
Exclusão de receita não define os créditos da compra
Uma revisão incompleta pode retirar uma verba da base de incidência e deixar sem exame os créditos associados às aquisições. São perguntas distintas: qual é a natureza do benefício recebido e qual valor pode sustentar o crédito, conforme as regras aplicáveis?
Por isso, a memória de cálculo deve relacionar o benefício às compras correspondentes e identificar possíveis reflexos sobre custo, estoque e créditos. Não é adequado presumir manutenção integral, estorno ou ajuste proporcional sem fundamento específico.
A discussão sobre o efeito dos créditos de PIS/Cofins no custo das mercadorias reforça a necessidade dessa conciliação. Trata-se de outro fundamento jurídico, mas da mesma disciplina operacional: alterações na apuração precisam ser acompanhadas de validação das regras do ERP e do custo líquido registrado.
Efeitos temporais precisam de validação própria
A reportagem detalhada informa que não houve modulação e menciona a possibilidade de avaliar recolhimentos anteriores, observada a prescrição quinquenal. Sem o acórdão no material disponível, essa informação deve permanecer como ponto de conferência, não como marco temporal confirmado para a empresa.
Mesmo que a ausência de modulação seja confirmada, ela não produz restituição automática. O jurídico deve examinar períodos, pagamentos, ações existentes, decisões anteriores e requisitos da via de restituição ou compensação. O fiscal precisa demonstrar quais valores foram efetivamente tributados e evitar duplicidades.
Como na validação do alcance de julgamentos antes de mudar a apuração, o próximo passo é preparar um dossiê por tipo de operação. Primeiro, confirmar o precedente. Depois, classificar contratos e conciliar documentos. Só então decidir, com aprovação técnica registrada, se existe fundamento para alterar procedimentos ou avaliar valores passados.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
