Por Helena Prado
5 de novembro de 2026
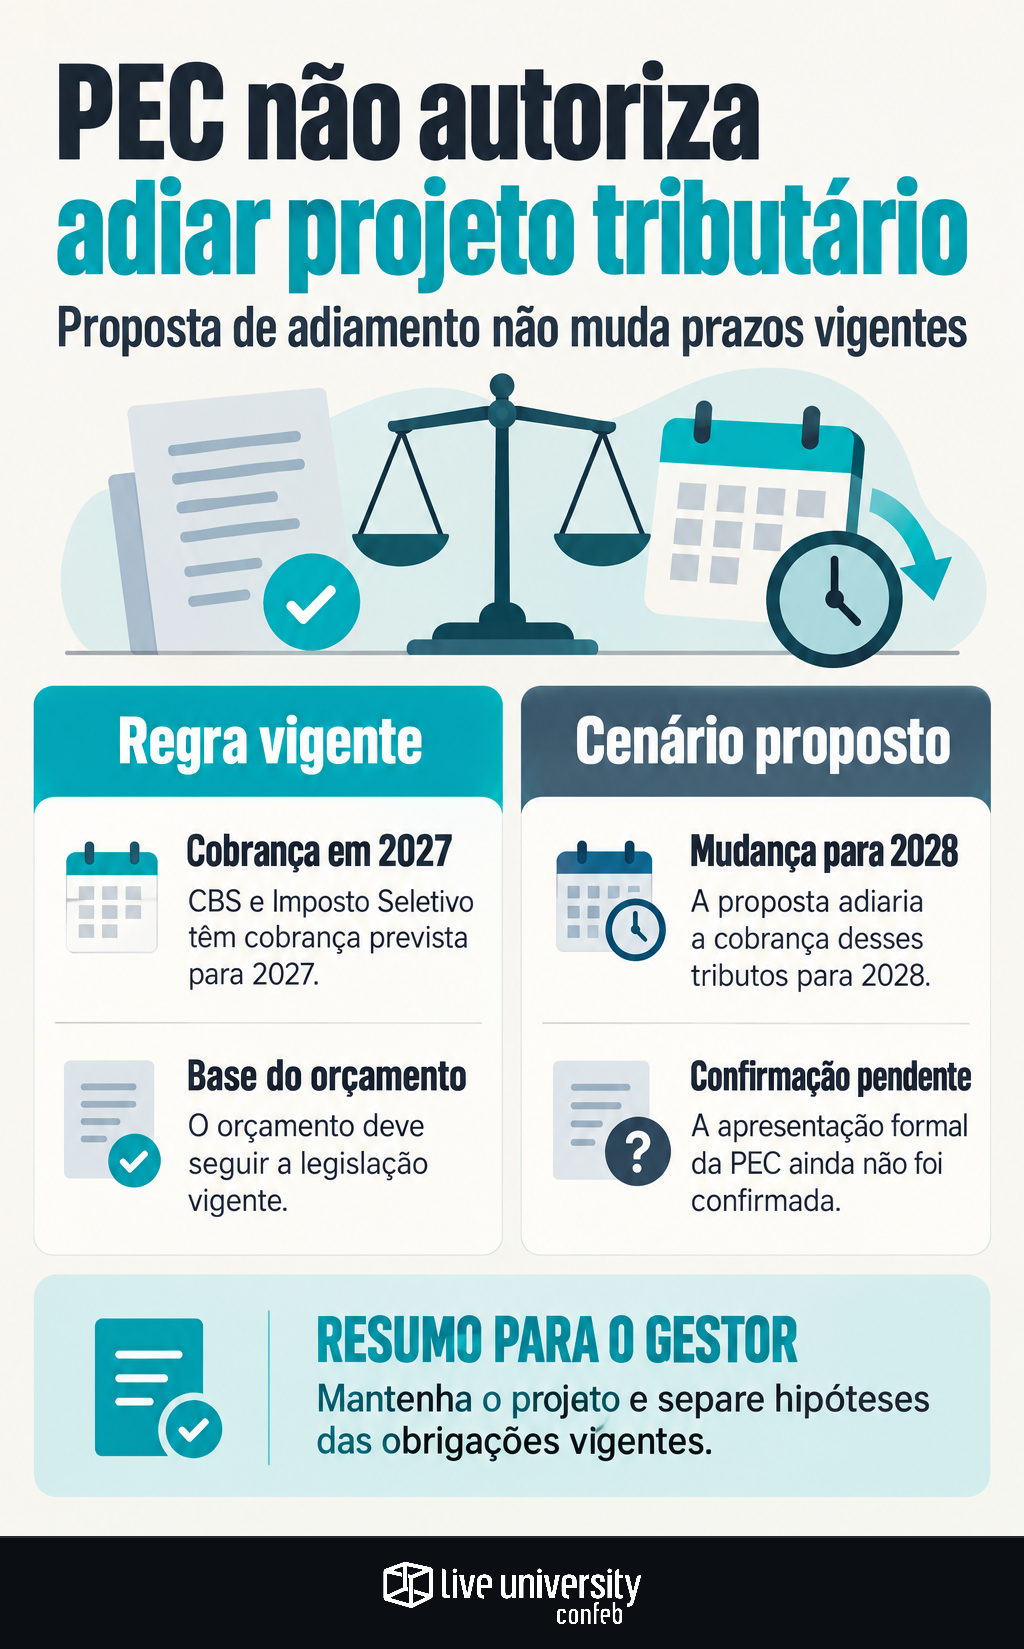
A possibilidade de transferir para 2028 a cobrança da CBS e do Imposto Seletivo entrou no radar do planejamento empresarial. A iniciativa atribuída à deputada federal Any Ortiz pretende prolongar a adaptação à reforma tributária por 2027. Para a empresa, porém, a distinção é imediata: a apresentação de uma proposta não altera obrigações nem prazos vigentes.
O relato sobre a iniciativa informa que o objetivo é estender o período de testes, com alíquotas reduzidas de IBS e CBS, e deslocar o início da cobrança definitiva da CBS e do Imposto Seletivo de 2027 para 2028. Isso abriria uma hipótese de reprogramação, não uma autorização para suspender projetos.
Há uma lacuna decisiva: a publicação não informa número da PEC, data de protocolo ou andamento oficial. Também registra que a iniciativa ainda precisaria reunir apoio parlamentar. Sem esses elementos e sem o inteiro teor, não é possível confirmar sua apresentação formal nem delimitar todos os dispositivos que seriam modificados.
O que o adiamento pretende mudar — e o que falta confirmar
A comparação disponível tem dois marcos. No calendário descrito na notícia, a cobrança definitiva da CBS e do Imposto Seletivo começa em 2027. No cenário proposto, 2027 continuaria como período de adaptação e esses dois tributos passariam à nova etapa em 2028. Não se deve confundir esse início com a conclusão de toda a transição da reforma.
O enquadramento jurídico exige confrontar a proposta com a EC 132, de 20 de dezembro de 2023, e com a regulamentação aplicável, incluindo a Lei Complementar 214/2025, ambas mencionadas na notícia. A intenção declarada de alterar apenas o cronograma não basta para demonstrar que todas as regras dependentes das datas ficariam compatíveis.
Esse confronto precisa esclarecer, por exemplo, como seriam tratados os tributos substituídos, as regras de compensação do período de testes e os demais marcos de transição. Também deve separar cobrança, emissão de documentos e prestação de informações. Sem previsão expressa, não há base para presumir que uma mudança na cobrança prorrogaria automaticamente obrigações acessórias ou o restante do calendário.
Orçamento deve manter a regra e separar a hipótese
Para o orçamento, a resposta mais segura é trabalhar com cenários identificados. O cenário-base deve refletir a legislação vigente e os parâmetros oficialmente definidos. O alternativo pode estimar o efeito de uma eventual mudança para 2028, mas precisa registrar suas dependências. A expectativa de aprovação não deve substituir a premissa legal.
Essa disciplina evita reduzir indevidamente a verba de implantação ou tratar como economia um desembolso apenas deslocado. Um adiamento poderia diminuir a concentração de entregas perto da entrada em cobrança, mas também prolongar suporte, consultoria, testes e manutenção de ambientes. É a mesma distinção discutida na análise sobre por que uma possível prorrogação do IPI não deve virar premissa de orçamento.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar a exposição dos projetos: entre as empresas respondentes, 87% já haviam iniciado a adaptação tecnológica à reforma tributária, com 62% em implantação e 25% que declararam ter concluído essa adaptação. Orçamento e priorização foram apontados como barreira à evolução tecnológica por 48% dos respondentes.
Contratos precisam de gatilhos, não de datas presumidas
Em contratos que atravessam 2027 e 2028, o ponto central é saber qual evento autoriza rever o preço. Uma cláusula vinculada à entrada efetiva de um tributo tem lógica diferente de uma revisão comercial com data fixa. A eventual aprovação da PEC não permitiria concluir, por si só, que todo contrato teria reajuste automático.
Considere uma compra com entregas mensais nos dois anos. Como exemplo hipotético, o fornecedor pode ter preparado uma proposta comercial considerando a mudança tributária em 2027. Se o calendário mudar, será necessário conferir quais parcelas do preço realmente dependiam desse marco. Repasse integral, desconto automático e manutenção do preço são possibilidades a avaliar, não conclusões antecipadas.
A análise deve separar tributo destacado, desembolso, crédito aproveitável e custo efetivo. Essa estrutura, detalhada na orientação para simular preços e margens nos contratos durante a reforma, ajuda a evitar dupla contagem. Tax valida a premissa tributária; Compras negocia seus reflexos comerciais; o jurídico verifica o mecanismo contratual aplicável.
Mais prazo não elimina integração nem saneamento de dados
Na implantação tecnológica, um eventual adiamento mudaria a sequência das entregas, mas não eliminaria problemas de cadastro, integração e rastreabilidade. Antes de renegociar o projeto, a empresa precisa distinguir o que depende da data de cobrança e o que já atende exigências vigentes ou corrige fragilidades da operação atual.
O trabalho pode ser organizado em três grupos: entregas obrigatórias no calendário vigente; melhorias úteis em qualquer cenário, como saneamento cadastral; e configurações dependentes de definições futuras. Essa separação permite preservar avanços sem colocar em produção parâmetros ainda não autorizados. Também evita paralisar todo o projeto por causa de uma possível mudança em apenas parte dele.
Há reflexos comerciais no contrato de tecnologia. Licenças, ambientes de homologação, suporte e horas de consultoria podem seguir calendários próprios. Por isso, vale calcular o custo da solução fiscal além da mensalidade antes de chamar a prorrogação de economia. O valor economizado com uma entrega adiada pode ser consumido pela extensão do acompanhamento técnico.
Homologação precisa demonstrar resultado operacional
A justificativa apresentada para a mudança envolve dificuldades de regulamentação, definição de parâmetros e estabilização de sistemas. A notícia também relata preocupações de entidades da advocacia com a preparação dos contribuintes. Essas manifestações contextualizam o pedido, mas não comprovam que toda empresa esteja despreparada nem substituem uma avaliação interna.
O critério de prontidão deve ser verificável: emitir e receber documentos corretamente, reproduzir o cálculo, identificar divergências e conciliar informações. Como discutido na análise sobre créditos na apuração assistida e sua entrada no ERP, visualizar um valor em um ambiente não dispensa verificar sua correspondência com documentos e registros internos.
Se houver mais prazo, ele será útil quando convertido em entregas mensuráveis. Cada etapa deve ter responsável, evidência de teste e critério de aceite. Sem isso, deslocar a data pode apenas transferir para o ano seguinte a mesma concentração de pendências.
O que acompanhar antes de mudar o plano
O próximo passo é identificar oficialmente a iniciativa: número, protocolo, autoria, assinaturas e tramitação. Depois, obter o inteiro teor e mapear os dispositivos atingidos. Uma proposta em coleta de apoio, uma PEC formalmente apresentada e uma emenda promulgada representam estágios distintos para a gestão do risco tributário.
Somente com essa documentação será possível concluir quais premissas de 2027 poderiam mudar e quais permaneceriam intactas. Até lá, a orientação operacional é manter as entregas exigíveis, documentar o cenário alternativo e evitar mudanças irreversíveis no ERP baseadas apenas na expectativa de adiamento.
A decisão útil agora não é escolher entre 2027 e 2028 como se ambos tivessem a mesma validade. É preparar a empresa para cumprir o calendário vigente e saber exatamente o que recalcular se uma alteração constitucional for efetivamente promulgada.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.