Por Rafael Antunes
11 de novembro de 2026
O Tribunal de Justiça de São Paulo suspendeu a eficácia de dez decisões que afastavam a inclusão do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na base do ICMS. A medida exige revisar a proteção judicial de cada contribuinte, mas não encerra a discussão sobre a legalidade dessa inclusão.
O pedido da Fazenda paulista foi acolhido em 9 de novembro pelo presidente do TJSP, desembargador Francisco Eduardo Loureiro, no incidente de Suspensão de Liminar e de Sentença nº 2270251-20.2026.8.26.0000. O alcance relatado inclui liminares e sentenças concessivas de segurança, não apenas medidas liminares.
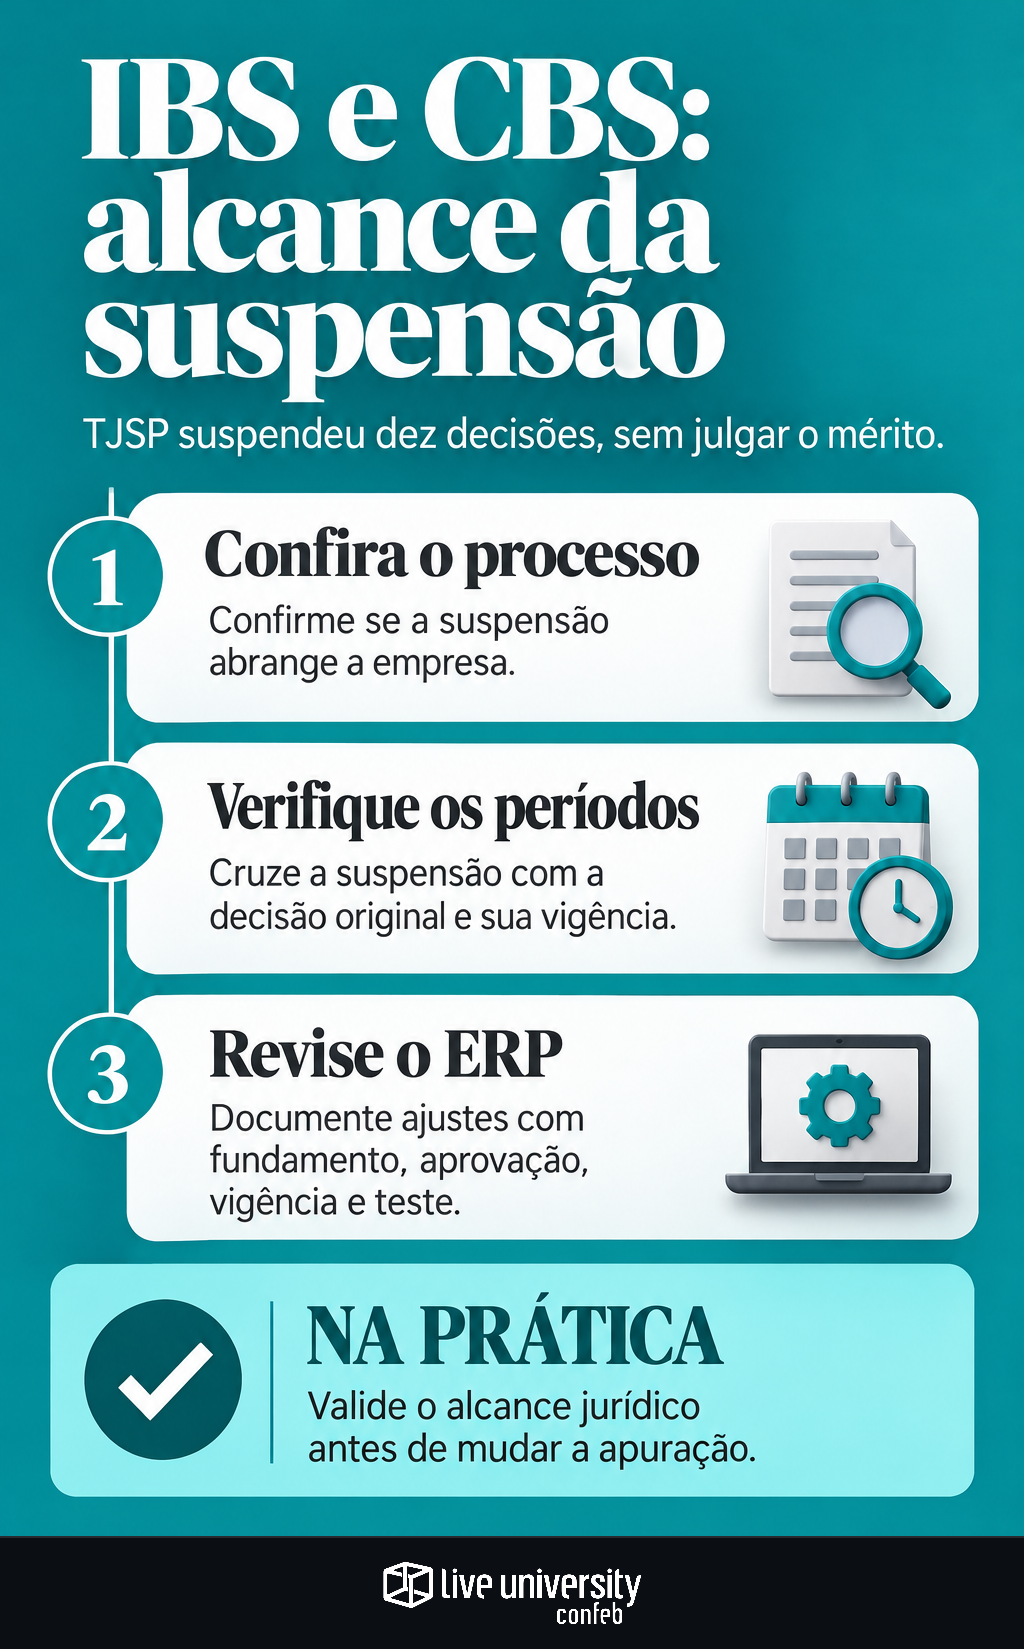
Para a equipe fiscal, a consequência prática é separar três verificações: se a empresa está abrangida, desde quando a suspensão interfere em sua proteção e quais parâmetros dependiam daquela decisão. A manchete, isoladamente, não permite responder a essas perguntas nem autoriza uma mudança geral no ERP.
Suspender a proteção não é decidir a base de cálculo
O incidente examinou o risco atribuído à eficácia imediata das decisões favoráveis aos contribuintes. A Presidência considerou argumentos de grave lesão à economia pública e à ordem administrativa. Não julgou definitivamente se IBS e CBS podem compor a base do imposto estadual.
Essa diferença importa. Uma decisão de mérito enfrenta o direito discutido. A suspensão, neste caso, interrompe os efeitos de pronunciamentos judiciais nos limites estabelecidos, sem resolver a tese tributária. Portanto, não é correto concluir que o TJSP validou definitivamente a inclusão ou que os contribuintes perderam suas ações.
Também seria incorreto tratar a suspensão como irrelevante porque o mérito continua aberto. Para quem estava protegido, a eficácia da ordem judicial pode ser justamente o fundamento usado para adotar determinado tratamento fiscal. A perda provisória dessa proteção exige avaliação imediata do jurídico e da área tributária.
Quem está abrangido — e quem não entra automaticamente
O alcance informado corresponde a dez mandados de segurança identificados no incidente. A suspensão ficou limitada ao afastamento de IBS e CBS da base do ICMS, respeitados os limites objetivos de cada pronunciamento. Isso exige conferir a decisão originária, não apenas localizar o nome da empresa em um controle de processos.
O Estado também pediu que a medida alcançasse decisões posteriores de objeto idêntico. Entretanto, o relato disponível registra que não houve suspensão automática de todas elas. A extensão depende de aditamento, identificação dos processos e decisões, demonstração da identidade de objeto e apreciação específica pela Presidência.
Assim, uma decisão favorável em processo não relacionado não deve ser considerada suspensa apenas pela semelhança da tese. Tampouco pode ser tratada como proteção permanente: é necessário acompanhar eventual extensão. A mesma disciplina de conferir quem a liminar efetivamente protege, já discutida na controvérsia do ISS, vale como método de controle, sem transportar o resultado de um tributo para outro.
As projeções explicam a suspensão, não o débito da empresa
A Fazenda apresentou estudo baseado em operações sujeitas ao ICMS em 2025. O cálculo estimou que excluir parcelas de PIS e Cofins da base do imposto representaria redução de R$ 8,8 bilhões, aproximadamente 3,8% da receita global do ICMS naquele exercício. Trata-se de uma estimativa contrafactual, não de perda efetivamente registrada por causa dessas dez decisões.
Aplicado à receita estimada para 2027, esse percentual sustentou uma projeção de perda de aproximadamente R$ 10,2 bilhões com a exclusão generalizada da CBS. A repercussão potencial nos repasses municipais foi estimada em R$ 2,55 bilhões. Os números descrevem um cenário de disseminação da tese, não a exposição individual dos contribuintes envolvidos.
O risco de multiplicação ganhou peso porque o Estado informou a existência de pelo menos 45 demandas sobre a controvérsia. Esses dados ajudam a compreender a fundamentação da suspensão. Não demonstram, por si, a correção jurídica da inclusão nem servem para calcular diferenças a recolher por uma empresa.
Períodos e duração precisam de leitura própria
Segundo o relato da decisão, a suspensão deverá perdurar até a reapreciação dos pronunciamentos impugnados pelo Tribunal, observados os limites do efeito substitutivo dos julgamentos recursais e as regras aplicáveis à medida. Isso não oferece uma data única de encerramento para todos os processos.
Antes de definir a competência afetada, é preciso confrontar o dispositivo da suspensão com a ordem originária, sua vigência e os atos processuais posteriores. A íntegra judicial e o andamento oficial precisam ser conferidos para essa validação; o relato disponível não substitui essa leitura.
A data de 9 de novembro, portanto, não basta para determinar efeitos sobre períodos anteriores ou futuros. Também não permite concluir, isoladamente, que existem diferenças vencidas, encargos devidos ou obrigação de retificar escriturações. Essas consequências dependem da situação processual e das operações de cada contribuinte.
Da decisão judicial ao parâmetro do ERP
A primeira entrega operacional deve ser uma matriz que conecte processo, beneficiário, estabelecimento, operação, período e regra de cálculo. Se uma configuração foi criada com base em proteção judicial, a equipe precisa conseguir localizar sua origem e identificar exatamente onde ela atua.
O Tax Performance Index (TPI), da Confeb, de 2026, mostra um contexto relevante para esse trabalho: entre as empresas respondentes, 62% usam planilhas no monitoramento de KPIs e apenas 12% têm mais de 75% dos processos fiscais automatizados. Esses resultados ajudam a dimensionar o desafio de manter controles rastreáveis; não medem o cumprimento de decisões judiciais.
A recomendação operacional é documentar qualquer mudança com fundamento, aprovação, vigência e teste. Como já abordamos nos cuidados antes de alterar o ERP por uma liminar sobre IBS e CBS, uma exceção judicial não deve virar regra geral do sistema. Tampouco a suspensão de uma exceção deve apagar tratamentos de outros processos.
O que revisar antes do próximo fechamento
A conferência pode ser organizada em cinco entregas objetivas:
- Jurídico: confirmar inclusão no incidente, alcance da suspensão, eventuais recursos e pedidos de extensão.
- Fiscal: identificar quais operações e competências tiveram tratamento apoiado na decisão.
- Sistemas: localizar parâmetros, versões e exceções vinculados à proteção judicial.
- Contábil: avaliar possíveis reflexos nos registros e nas estimativas, com suporte jurídico.
- Gestão: registrar responsáveis, aprovações e data da próxima consulta processual.
Compras e Supply Chain devem receber uma orientação delimitada quando houver reflexos em preços, pedidos ou conferência de documentos fiscais. Uma decisão de fornecedor não se transfere automaticamente ao adquirente, e a suspensão não justifica renegociar contratos com base em uma variação tributária ainda não validada.
O ponto central é separar o andamento judicial da execução fiscal, mantendo ambos conectados por evidências. A suspensão altera a eficácia de proteções identificadas, não transforma uma controvérsia aberta em regra definitiva. Antes de recalcular, a empresa precisa saber qual decisão sustenta seu tratamento e se essa proteção continua eficaz.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tributos Indiretos e Diretos. Vive de base de cálculo: ICMS, PIS/COFINS, IPI e ISS de um lado; IRPJ, CSLL, lucro real e presumido, retenção na fonte e preços de transferência do outro. A pergunta que ele faz em toda pauta é a mesma — muda quanto, em qual linha da apuração, a partir de quando.
