Por Helena Prado
13 de novembro de 2026
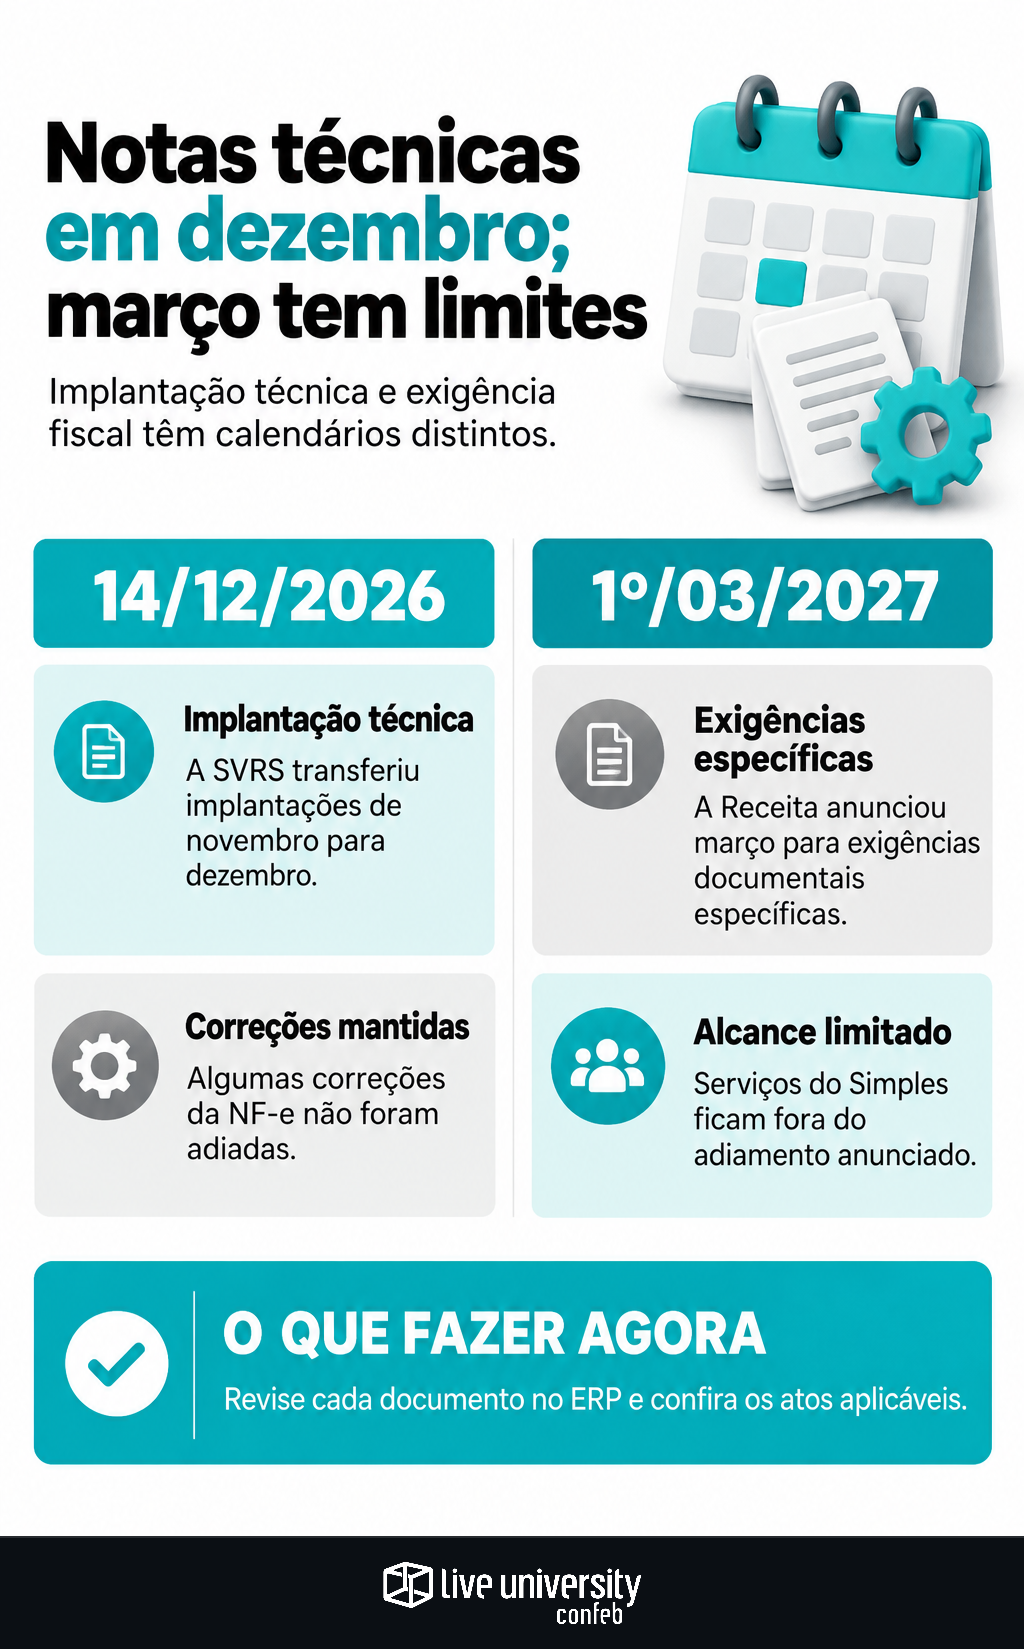
A SVRS transferiu de 16 de novembro para 14 de dezembro de 2026 a implantação em produção de um conjunto de notas técnicas de documentos fiscais eletrônicos. Em paralelo, a Receita Federal anunciou 1º de março de 2027 para exigências documentais específicas, incluindo operações com mercadorias de empresas do Simples Nacional. Os prazos não são intercambiáveis.
Para a equipe fiscal, a distinção muda o planejamento: dezembro trata da disponibilização de funcionalidades e validações nos sistemas autorizadores; março se refere às exigências abrangidas pelo anúncio. Nenhuma das informações permite concluir que todas as obrigações da reforma foram prorrogadas.
O comunicado atribuído à SVRS discrimina versões, exceções e componentes afetados. Já o anúncio da Receita requer uma cautela adicional: a notícia não identifica os atos normativos que formalizam os novos prazos.
Quais notas técnicas passam de novembro para dezembro
O primeiro grupo tinha produção prevista para 16/11/2026 e passa para 14/12/2026. A relação abaixo mantém documento, número e versão separados, porque referências genéricas como “atualização da NF-e” não bastam para controlar uma implantação:
- NF-e — NT 2026.005, v1.00: Simples Nacional.
- NF-e — NT 2026.006, v1.01: vinculação de pagamento, identificada como RTC_VinculacaoPagamento.
- NF-e — NT 2026.008, v1.00: valor líquido do produto.
- NF-e — NT 2026.008, v1.01: valor líquido do produto; também aparece expressamente no comunicado.
- CT-e — NT 2026.004, v1.01: valor líquido do produto.
- BP-e — NT 2026.004, v1.01: valor líquido do produto.
- NF3e — NT 2026.004, v1.01: valor líquido do produto.
- NFAg — NT 2026.004, v1.01: valor líquido do produto.
- NFCom — NT 2026.004, v1.01: valor líquido do produto.
- NFGas — NT 2026.004, v1.01: valor líquido do produto.
Essas são datas de implantação em produção, não datas de edição das notas. As datas de publicação de cada NT não constam da reprodução consultada. Os documentos originais também precisam ser conferidos para definir o pacote efetivamente aplicável, especialmente porque a lista menciona duas versões da NT 2026.008 da NF-e.
A justificativa apresentada é ampliar o tempo de testes e de identificação de problemas por empresas e administrações tributárias, além de aproximar as implantações de outras atualizações. Como já discutimos ao separar os ajustes fiscais de 2026 e de 2027, reorganizar uma entrega técnica não significa alterar automaticamente a obrigação tributária correspondente.
Schemas, validações e correções seguem calendários diferentes
Há um segundo grupo com mudança específica. Para BP-e, CT-e e NFCom, a NT 2026.005, v1.00, relativa ao Simples Nacional, previa schemas em 16/11/2026 e regras de validação em 14/12/2026. Agora, os dois componentes ficam para 14/12/2026. O schema define a estrutura do arquivo; a validação verifica regras que podem determinar sua aceitação ou rejeição.
Outra referência não sofreu adiamento: a NT 2026.001, v1.00, da NF-e ABI, já previa produção em 14/12/2026. A data permanece. Portanto, incluir essa entrega em uma lista interna de “prazos prorrogados” distorceria o histórico.
Também não foram adiadas as seguintes versões da NF-e: NT 2025.002, v1.50, v1.52 e v1.53; e NT 2026.007, v1.00 e v1.10. O comunicado as descreve como correções necessárias à emissão, inclusive por contribuintes exclusivos de IBS, CBS e Imposto Seletivo. Ele não informa, nessa relação, as respectivas datas de produção; não é seguro atribuir uma data comum a todas.
O efeito operacional é direto: a empresa não deve congelar todas as atualizações até dezembro. Precisa separar correções mantidas, funcionalidades postergadas e entregas cuja data nunca mudou. Caso contrário, pode deixar de instalar um ajuste necessário para continuar emitindo.
O que o anúncio de março abrange — e o que falta verificar
A Receita anunciou a mudança em 11 de novembro, durante coletiva em Brasília, conforme o relato sobre as exigências documentais de março. A relação apresentada reúne seis frentes, que não devem ser tratadas como se todas fossem exclusivas do Simples:
- BP-e para transporte metropolitano, identificado como BP-e TM.
- BP-e Aéreo.
- NFS-e para plataformas digitais, processamento de dados, softwares e conteúdo via internet.
- Documento fiscal eletrônico do Simples Nacional para alienação de mercadorias.
- NF-e ABI, para alienação de bens imóveis.
- NFS-e de transporte coletivo municipal.
Para o Simples, o recorte informado é a comercialização de mercadorias. A Receita estima que cerca de 1,1 milhão de micro e pequenas empresas vendem produtos a contribuintes do regime regular dos novos tributos e precisarão adaptar a emissão fiscal. Essa estimativa não permite concluir que todos os optantes do Simples estejam abrangidos.
A notícia, porém, não apresenta número, data ou texto dos atos que formalizam o prazo de 1º/03/2027, nem discrimina o vencimento anterior de cada exigência. Assim, o calendário anunciado pode orientar o planejamento, mas a mudança da matriz legal exige conferir o instrumento aplicável, seu alcance e suas condições. Não há base documental suficiente para declarar uma prorrogação normativa geral.
Prestadores de serviços não recebem a mesma extensão
O relato da coletiva exclui do adiamento as operações de prestação de serviços de empresas do Simples. Também informa que microempresas e empresas de pequeno porte optantes já devem usar o Emissor Nacional da NFS-e desde 1º/11/2026, distinguindo essa obrigação das disposições de IBS e CBS aplicáveis a partir de janeiro de 2027.
Essa separação já orienta a análise sobre a mudança da NFS-e Nacional no Simples em novembro. Uma empresa com venda de mercadorias e prestação de serviços precisa examinar cada operação. O enquadramento no Simples, sozinho, não justifica transferir toda a sua emissão para março.
A própria NF-e ABI mostra por que os dois calendários podem coexistir: sua implantação técnica permanece em dezembro, enquanto sua exigência aparece no anúncio de março. Disponibilidade do sistema e início da obrigatoriedade são marcos distintos. A existência de um não comprova, isoladamente, o alcance jurídico do outro.
O que revisar no ERP sem interromper a preparação
O ganho de prazo deve ser convertido em testes rastreáveis. No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, com 190 respondentes, 87% das empresas representadas já haviam iniciado a adaptação tecnológica à reforma. Entre as complexidades apontadas, sistemas aparecem com 54%, estrutura e qualidade dos dados com 53% e integrações entre sistemas com 49%. Os resultados reforçam a importância de testar o fluxo completo, não apenas instalar uma versão.
Um exemplo hipotético é uma empresa que recebe NF-e de mercadorias e CT-e de transporte. Ela precisa avaliar separadamente cada documento, versão e integração. Não deve presumir que o anúncio sobre mercadorias do Simples alcance todos os documentos recebidos. No transporte, vale retomar os cuidados de validação dos campos de IBS/CBS no CT-e antes de alterar parâmetros.
A equipe pode organizar o trabalho em quatro frentes:
- Inventário técnico: registrar documento, NT, versão, ambiente, componente e datas anterior e atual.
- Matriz normativa: vincular cada exigência ao ato correspondente, sem tratar anúncio como dispensa automática.
- Testes integrados: verificar geração, transmissão, recepção e escrituração, preservando XMLs e retornos.
- Fornecedores: confirmar pacotes do ERP e da solução fiscal, sem suspender correções mantidas.
A decisão segura não é escolher entre dezembro e março. É manter dois controles conectados: quando a funcionalidade entra em produção e quando cada operação precisa cumprir a exigência. Só depois dessa conferência cabe rever cronogramas, contratos e orientações internas.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
