Por Helena Prado
13 de novembro de 2026
O crédito de ICMS sobre combustível, lubrificantes, pneus e peças da frota própria coloca uma decisão de custo diante de uma questão jurídica: esses materiais integram a atividade econômica da empresa ou apenas dão suporte à distribuição? A Primeira Seção do Superior Tribunal de Justiça vai enfrentar essa distinção para empresas que não têm o transporte de cargas como atividade principal.
A resposta pode mudar o custo líquido das aquisições. Não autoriza, porém, descontar desde já o imposto dos gastos com caminhões. A controvérsia envolve o enquadramento dos materiais e sua utilização efetiva, não uma liberação geral de créditos para quem possui frota.
Para Compras, Supply Chain e Tax, o trabalho começa pela ligação entre aquisição, veículo e operação. Sem essa conexão, uma expectativa de recuperação pode entrar indevidamente na formação de custos ou na escrituração.
O que está em discussão no STJ
Em 11 de novembro de 2026, o caso estava encaminhado à formação de precedente qualificado, ainda sem tese de mérito apresentada sobre esse recorte. A discussão reúne os Recursos Especiais 2.234.803 e 2.234.802, sob relatoria do ministro Afrânio Vilela, cadastrados como Tema de Relevância 1.477. O objeto é o crédito sobre materiais empregados em veículos próprios que transportam mercadorias produzidas ou comercializadas pela empresa, em frete ou distribuição próprios. Esses são os elementos do caso levado à Primeira Seção.
O colegiado também determinou a suspensão dos processos sobre a mesma matéria nos quais tenha sido interposto recurso especial ou agravo em recurso especial, tanto na segunda instância quanto no STJ. Esse alcance não equivale à paralisação de toda fiscalização, apuração ou disputa relacionada a combustível.
A distinção é importante para a rotina fiscal: selecionar uma questão para uniformização não significa reconhecer o crédito. Tampouco a suspensão de processos altera, por si só, o tratamento das compras no ERP. A decisão de escriturar precisa ter fundamento aplicável à operação da empresa.
Dois enquadramentos levam a resultados diferentes
A base da discussão está na não cumulatividade prevista nos artigos 19 e 20 da Lei Complementar 87/1996. O mecanismo permite compensar o imposto das aquisições com o devido nas operações próprias, observados requisitos e restrições. O artigo 20, parágrafo 1º, restringe o crédito de entradas alheias à atividade do estabelecimento.
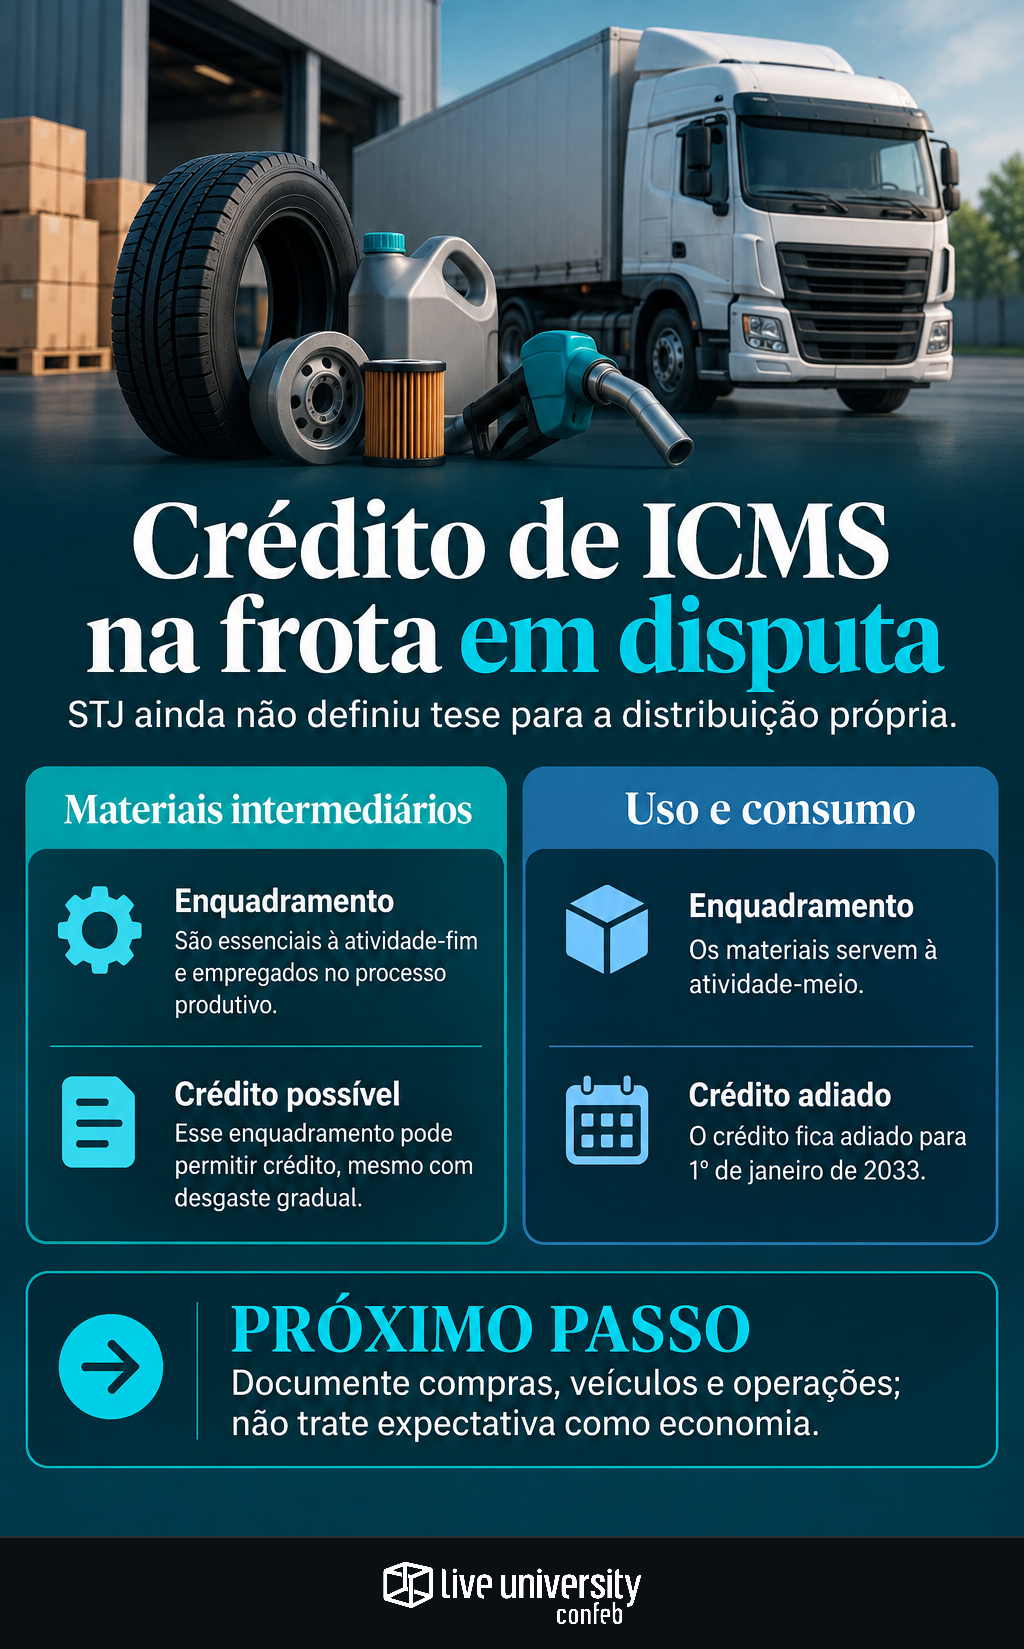
No cenário favorável, os materiais são classificados como intermediários empregados no processo produtivo e essenciais à atividade-fim. O relator destacou que a Primeira Seção admite créditos nessa hipótese, inclusive quando o consumo ou o desgaste ocorre gradualmente. Portanto, a duração de um pneu ou de uma peça não resolve, isoladamente, a questão.
No cenário restritivo, os materiais são bens de uso e consumo empregados em atividade-meio. Aplica-se então a limitação temporal do artigo 33, inciso I, da Lei Kandir, que posterga o creditamento dessas mercadorias para 1º de janeiro de 2033. A controvérsia é justamente definir em qual enquadramento entram os gastos da frota examinada.
Existe entendimento geral sobre materiais intermediários, mas sua aplicação à distribuição própria é o ponto em disputa. Não basta argumentar que o caminhão é necessário ao negócio: é preciso demonstrar a relação dos materiais com a atividade analisada.
A função do veículo delimita a análise
O recorte não abrange indistintamente qualquer veículo da empresa. Ele envolve frota própria destinada ao transporte de mercadorias, quando transportar cargas não é a atividade principal. Por isso, não se deve estender automaticamente a discussão a automóveis administrativos, deslocamentos de empregados ou outros usos.
Em um exemplo hipotético, uma indústria utiliza caminhões para entregar sua produção. Um varejista usa veículos para distribuir mercadorias entre unidades. Ambos compram diesel, pneus e peças, mas a semelhança da despesa não assegura tratamento tributário idêntico. A finalidade das viagens e sua relação com a atividade precisam ser examinadas.
Também não basta incluir transporte como atividade secundária no cadastro. O enquadramento precisa refletir a operação real. Se um veículo tiver usos distintos, os controles devem identificá-los; um rateio gerencial, sozinho, não cria direito ao crédito.
A documentação deve acompanhar o material até a operação
A nota fiscal demonstra a aquisição, mas não explica sozinha onde o material foi aplicado. Para avaliar o crédito, Tax precisa reconstruir esse caminho com informações de Compras, manutenção e logística. A unidade de análise deve combinar estabelecimento, item, veículo, finalidade e período.
Um levantamento operacional pode reunir:
- documentos fiscais de compra e identificação do estabelecimento destinatário;
- registros de abastecimento vinculados aos veículos;
- ordens de manutenção e aplicação de pneus, lubrificantes e peças;
- registros de rotas e documentos das mercadorias transportadas;
- histórico do tratamento fiscal adotado, com fundamento e responsável pela validação.
Essa organização também ajuda a separar créditos reconhecidos de valores ainda em discussão. Para o fornecedor, a demanda é emitir documentos consistentes; para a empresa adquirente, é manter a rastreabilidade da destinação. Nenhuma dessas etapas substitui a análise jurídica, mas ambas fornecem sua base factual.
No TPI — Tax Performance Index, da Confeb, de 2026, Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% das empresas respondentes. O pilar Capacidade Analítica registrou 40 pontos, ante 68 em Performance. Para a gestão da frota, esse contraste ajuda a colocar o levantamento em perspectiva: acompanhar o valor potencial é diferente de demonstrar sua origem e sustentação fiscal.
Compare custos sem transformar expectativa em economia
A análise gerencial deve separar desembolso, crédito admitido e valor controvertido. Se o orçamento tratar uma tese pendente como redução certa de custo, a comparação entre fornecedores ou modalidades logísticas poderá partir de uma margem que ainda não existe.
Uma forma de trabalhar é manter dois cenários: o custo sem o crédito discutido e o custo caso seu aproveitamento seja validado para aquela operação. A diferença representa uma sensibilidade econômica, não economia realizada. Combustíveis, lubrificantes, pneus e peças também precisam ser examinados individualmente, conforme o documento e o tratamento tributário de cada aquisição.
A distinção entre preço pago e custo líquido aparece igualmente na análise dos efeitos dos créditos de PIS/Cofins sobre o custo das mercadorias. O princípio gerencial é semelhante; as regras jurídicas não são intercambiáveis. Não cabe importar critérios de outro tributo para preencher a controvérsia do ICMS.
O que preparar agora, sem antecipar o IBS
A providência imediata é mapear os gastos e os tratamentos já adotados. Para valores escriturados, a revisão deve identificar fundamento, documentação e exposição. Para valores não aproveitados, convém organizar o histórico sem convertê-lo automaticamente em saldo recuperável.
No acompanhamento judicial, importam o julgamento de mérito, a publicação do acórdão e a redação da eventual tese. A aplicação dependerá da comparação entre os fundamentos da decisão e os fatos de cada estabelecimento. Uma conclusão favorável não deve ser presumida para toda despesa da frota.
Por fim, o processo trata de ICMS, não das hipóteses de crédito do IBS. Como na comparação entre uso de saldos de ICMS e aproveitamento na transição, é necessário distinguir existência do direito, reconhecimento e prazo de utilização. Para decidir melhor sobre a frota, o ganho imediato está em qualificar dados e evidências — sem antecipar o resultado do STJ.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.
