Emitir um DARF, pagar uma guia e reconhecer um crédito são acontecimentos diferentes. No recolhimento pelo adquirente, o RAD na CBS, o ERP precisa preservar essa separação. Caso contrário, uma baixa financeira pode ser interpretada como confirmação tributária, ou um documento fiscal pode alimentar crédito sem a análise necessária.
O problema atravessa Fiscal, Contas a Pagar e Compras. Cada área registra uma parte da aquisição. Para fechar a conciliação, a empresa precisa demonstrar qual documento originou o recolhimento, qual transação movimentou o dinheiro e qual evidência sustenta o tratamento tributário adotado.
A discussão técnica sobre o recolhimento pelo adquirente na CBS destaca essa distância entre gerar uma guia e concluir o processo. O caminho prático é desenhar vínculos e exceções antes de automatizar pagamentos. Isso não equivale a anunciar nova obrigação ou mudança legislativa.
A elegibilidade vem antes da ordem de pagamento
A análise técnica toma como referência os artigos 27, 36, 47 e 48 da Lei Complementar nº 214/2025. Ela relaciona o RAD às modalidades de extinção do débito, às condições de recolhimento pelo adquirente e às regras de crédito e transição. Esses dispositivos precisam ser conferidos na redação vigente antes de virar parâmetros de produção.
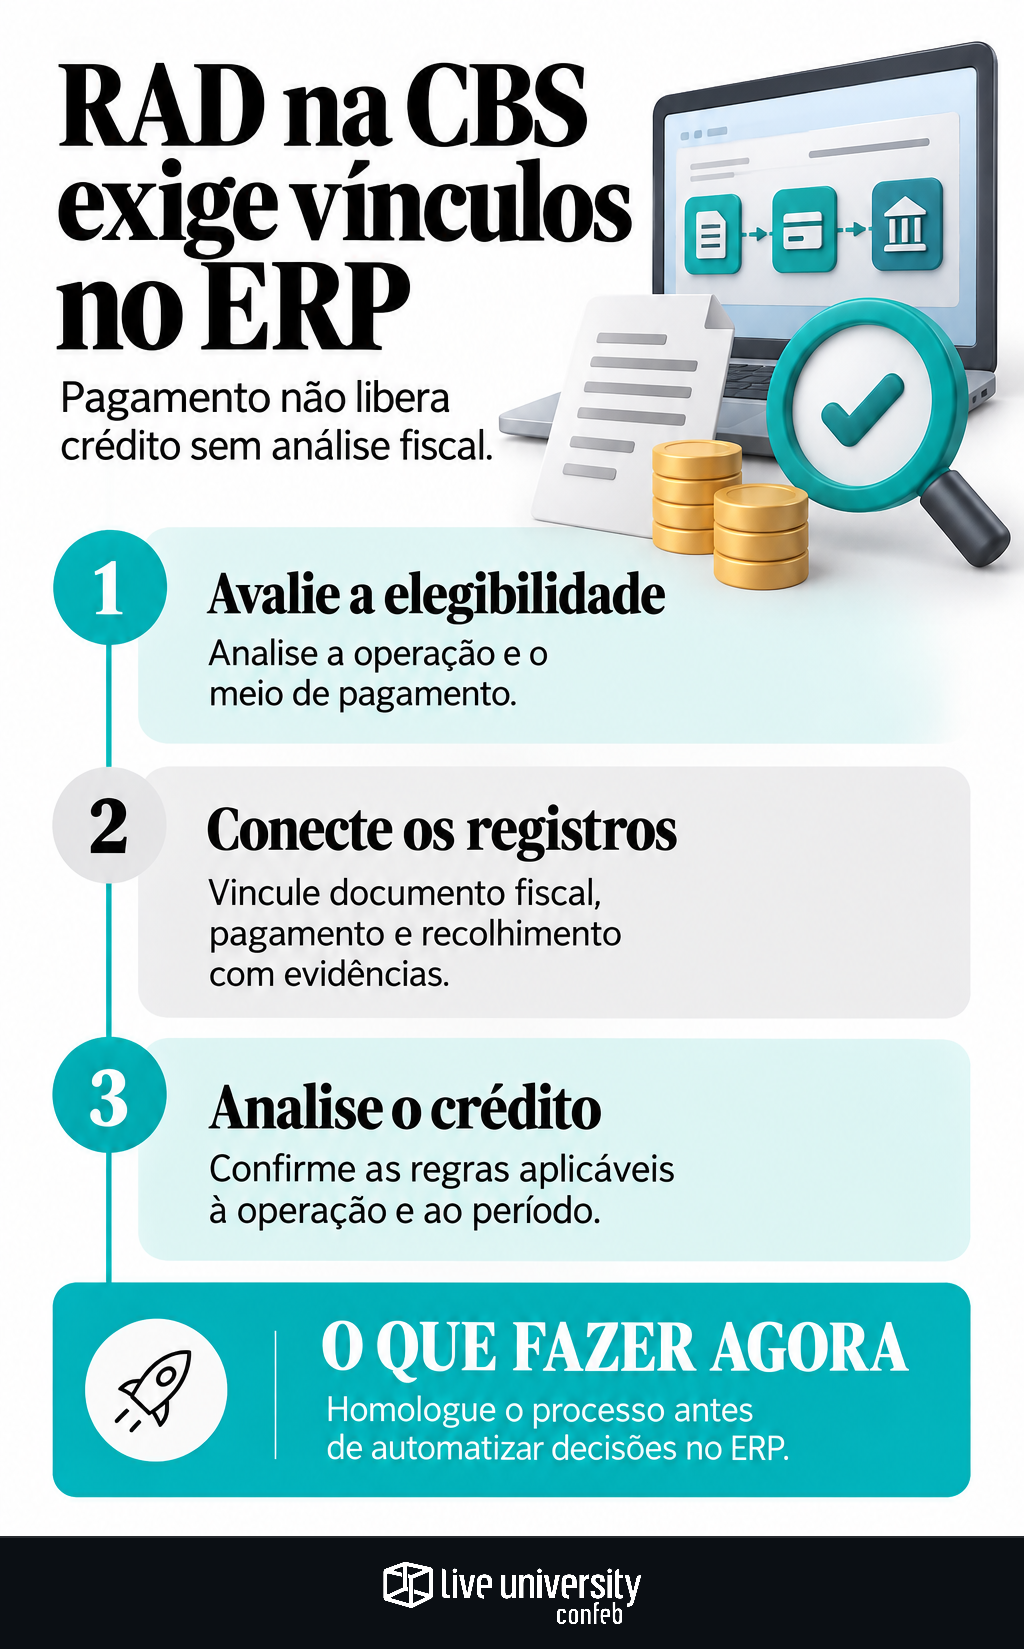
No enquadramento descrito pela fonte, o mecanismo envolve adquirente no regime regular e pagamento por instrumento que não permita a segregação e o recolhimento previstos para o split payment. Portanto, não deve ser configurado como retenção universal em qualquer compra. A elegibilidade exige análise da operação e do meio de pagamento.
O ERP deve guardar a conclusão dessa análise, o responsável, a data e a versão da regra utilizada. São controles recomendados de governança, não uma relação de campos oficiais. Se faltar informação, a operação segue para revisão; o sistema não deve completar a lacuna com uma aprovação presumida.
O vínculo precisa alcançar documento, dinheiro e tributo
O registro central deve conectar a chave do documento fiscal eletrônico, o estabelecimento adquirente, o fornecedor e os valores relevantes. A ele se associam o título financeiro, suas parcelas, a autorização de recolhimento, a guia e as evidências posteriores. Um número de pedido, sozinho, não identifica necessariamente toda essa cadeia.
A ligação também precisa suportar relações múltiplas. Uma aquisição pode ter parcelas, enquanto uma transação financeira pode liquidar vários títulos. Isso é uma necessidade do modelo interno de dados; não significa afirmar que a API oficial aceite qualquer composição. O comportamento efetivamente permitido depende da documentação e da homologação.
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar o desafio: entre as empresas dos 190 profissionais respondentes, 100% utilizam ERP, mas apenas 18% apresentam maturidade tecnológica avançada em Conciliação, Auditoria e Compliance. Ter o sistema, portanto, não dispensa desenhar os controles que conectam seus registros.
Cada etapa exige uma evidência diferente
Uma proposta de fluxo interno é separar os estados “documento recebido”, “elegibilidade aprovada”, “guia gerada”, “pagamento executado”, “recolhimento conciliado” e “crédito analisado”. Esses nomes são sugestões de processo, não estados oficiais da Receita. Sua função é impedir que uma atualização financeira encerre automaticamente a análise fiscal.
Para cada passagem, deve existir evidência adequada. A emissão deixa identificadores e resposta da integração. O pagamento deixa comprovante e conciliação bancária. A análise tributária registra a informação oficial consultada, a regra aplicada e a conclusão. Um arquivo de guia não substitui comprovante; comprovante não resolve, sozinho, enquadramento e crédito.
Também é recomendável separar quem altera parâmetros, quem aprova o uso do mecanismo e quem libera pagamentos. A segregação de acessos no ERP reduz o risco de uma única pessoa mudar a regra e executar a operação sem revisão. Exceções devem exigir justificativa e deixar histórico.
O acerto com o fornecedor evita pagar duas vezes
O recolhimento precisa conversar com o saldo comercial. Compras e Financeiro devem documentar como o valor será considerado na liquidação da fatura, sem presumir que o fornecedor reconhecerá automaticamente um abatimento. Esse acerto operacional não substitui a validação da base jurídica do procedimento.
Considere um exemplo exclusivamente hipotético: uma fatura de R$ 12 mil e um recolhimento de R$ 600, previamente validado pela área tributária. Se as partes acordarem que esse valor compõe a quitação, o ERP deve conciliar R$ 11.400 destinados ao fornecedor e R$ 600 destinados ao recolhimento. Os números não representam alíquota, cálculo de CBS ou crédito disponível.
Se o sistema mantiver R$ 12 mil para pagamento ao fornecedor e acrescentar a guia, haverá saída de R$ 12.600. O exemplo mostra um erro financeiro possível, não uma consequência inevitável do RAD. Parcelamentos e antecipações pedem atenção adicional, como no controle de pagamentos antecipados sem duplicar recolhimentos.
Divergências precisam de fila, responsável e prazo
Uma conciliação útil não apenas aponta diferenças. Ela classifica o problema e define o próximo passo. Chave incorreta, valor divergente, pagamento sem correspondência e retorno ainda não processado não devem receber a mesma solução. Cada ocorrência precisa de responsável, prazo interno e registro das tentativas de resolução.
Na integração, convém distinguir falha técnica de rejeição de negócio. Se houver interrupção após o envio, repetir a solicitação sem verificar o resultado anterior pode criar duplicidades internas ou novas solicitações indevidas. O tratamento de reenvios deve seguir o contrato oficial da API e os resultados dos testes, sem presumir mecanismos de proteção não confirmados.
Também não se deve corrigir divergências apagando o histórico. O ajuste precisa preservar o valor anterior, a causa e a autorização. Cancelamentos e devoluções exigem reavaliação dos registros relacionados. Não é seguro transformar todo evento posterior em estorno automático de crédito sem examinar sua disciplina tributária.
Crédito exige análise própria, inclusive na transição
A fonte especializada relaciona a apropriação de crédito à extinção dos débitos da aquisição, observadas condições, restrições e regras transitórias. Isso impede dois atalhos de parametrização: liberar crédito apenas porque existe guia paga ou bloquear todas as aquisições que não tenham RAD registrado.
A empresa precisa validar qual disciplina alcança a operação e o período. Depois, deve confrontar documento fiscal, registros de recolhimento e informações da apuração. A conferência dos créditos na apuração assistida continua sendo uma atividade de controle, não uma simples importação de valores para o fechamento.
Há ainda uma distinção importante: confirmação eletrônica e efeito jurídico não são sinônimos. O retorno de um sistema serve como evidência para a conciliação, mas sua interpretação depende da legislação. Da mesma forma, uma consulta pendente não autoriza concluir, isoladamente, que o recolhimento deixou de produzir efeitos.
Homologue o processo antes de automatizar a decisão
A análise publicada descreve documentação de APIs da CBS e aponta dúvidas sobre identificação por CNPJ, processamento de múltiplos documentos e códigos de retorno. Esses pontos devem virar casos de homologação. Não é prudente transformar exemplos técnicos em regras definitivas sem conferir a especificação oficial atualizada.
Publicação de documentação, abertura de ambiente de testes e disponibilidade em produção são marcos distintos. O projeto deve confirmar cada um deles e evitar estender à integração do IBS funcionalidades descritas apenas para a CBS. Também deve registrar a versão dos documentos técnicos que sustentou cada teste.
A prioridade é uma cadeia auditável: identificar a aquisição, justificar a decisão, controlar o desembolso, conciliar o recolhimento e analisar o crédito. Automatizar essa sequência reduz trabalho manual. Automatizar seus atalhos apenas faz o erro circular mais rápido.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Tax Tech & Dados e de Gestão & Carreira. Vive da ponte entre sistema e departamento: ERP e motor de cálculo, automação de obrigação, IA aplicada ao fiscal, BI e arquitetura de dados de um lado; estrutura do time, indicador, orçamento e carreira de tax do outro. Cético com promessa de fornecedor: pede caso de uso e resultado medido antes de tratar qualquer ferramenta como solução.