O seguro-garantia judicial pode ganhar um argumento relevante contra o protesto de dívida tributária e o registro no Cadin. O ministro Afrânio Vilela apresentou à 1ª Seção do STJ uma proposta que relaciona essa proteção à existência de garantia integral, idônea e eficaz. Para empresas com débitos garantidos, o ponto central é comprovar essas condições, não apenas apresentar uma apólice.
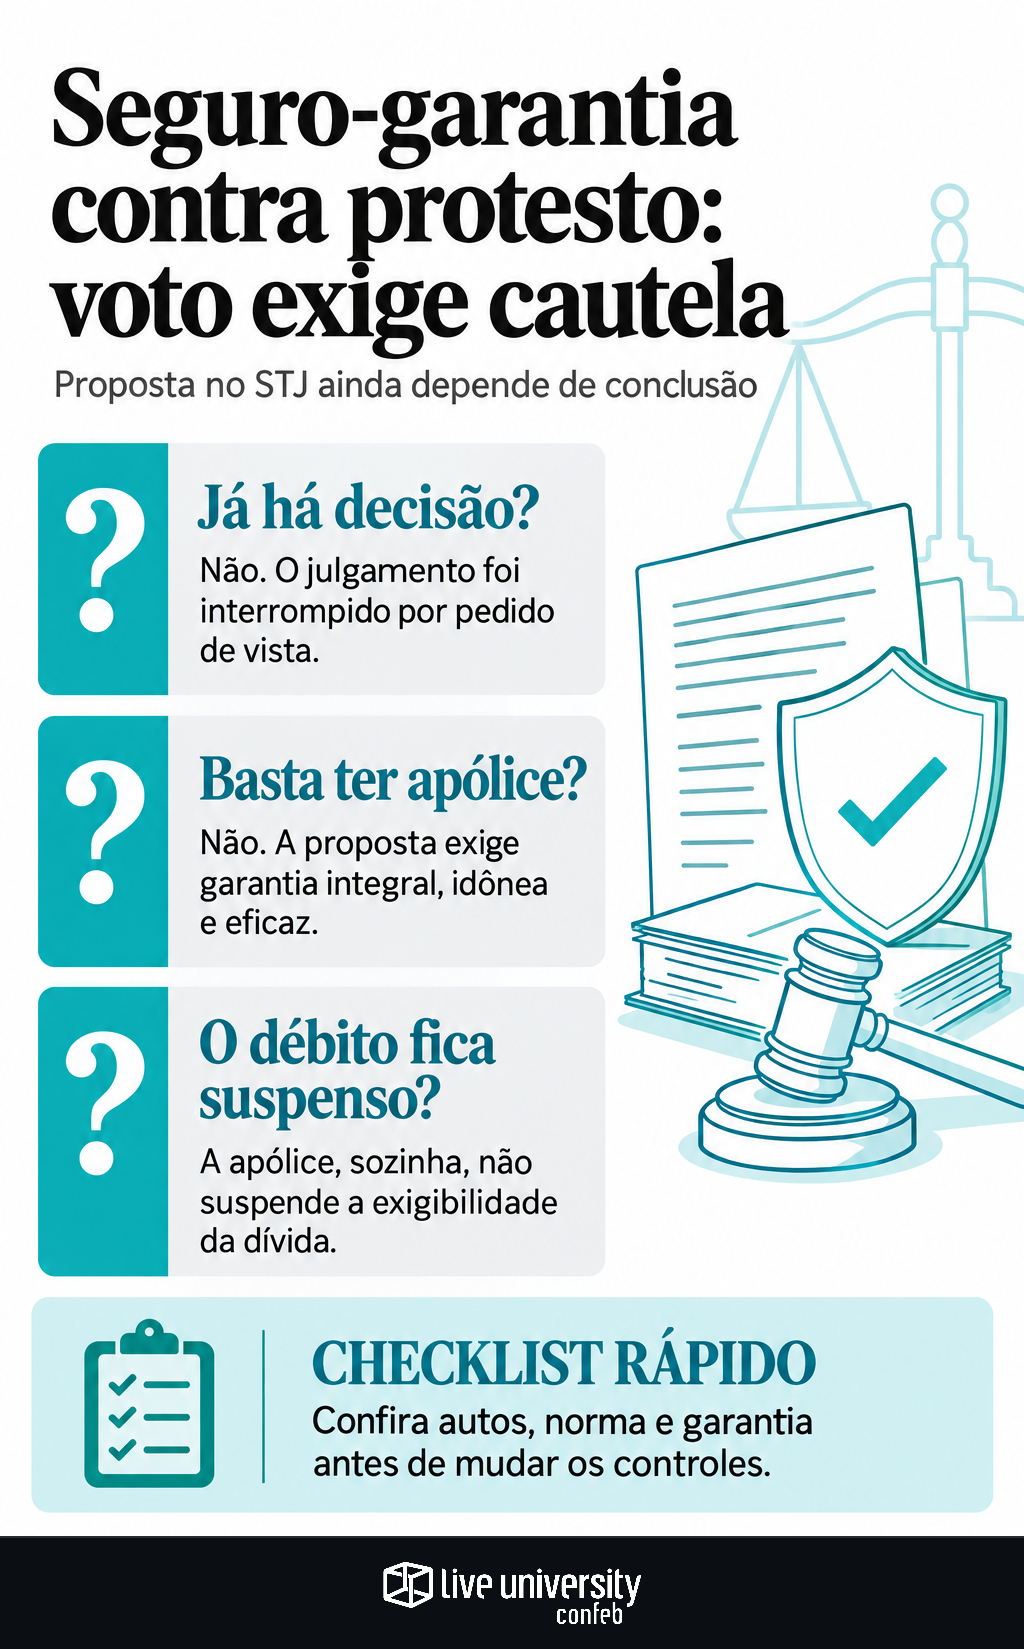
O julgamento, porém, não terminou no estágio descrito pela fonte publicada em 13 de novembro de 2026. A análise começou em 11 de novembro e foi interrompida por pedido de vista da ministra Regina Helena Costa. A proposta do relator não equivale a decisão colegiada nem constitui, isoladamente, precedente vinculante. Os dados constam do relato sobre o Tema 1.263.
A consequência prática é separar três controles: garantia do débito, restrições de protesto e Cadin, e eventual suspensão da exigibilidade. Tratá-los como um único status pode levar a empresa a comunicar uma regularização que ainda não demonstrou.
O que está em julgamento e o que falta confirmar
A discussão tramita, conforme a fonte, no Tema 1.263 dos recursos repetitivos. Foram relacionados os REsps 2.086.572, 2.098.945, 2.238.622, 2.239.502, 2.242.489 e 2.250.406. Esses identificadores permitem localizar os autos, mas a redação final da tese e a situação de cada recurso precisam ser conferidas no registro oficial.
O rito repetitivo busca uniformizar a interpretação da legislação federal. Isso torna o julgamento relevante para outros processos, mas não transforma uma manifestação individual em orientação definitiva. A fonte informa, inclusive, que o relator apresentou as teses sem fazer a leitura do voto.
Antes de usar o caso em uma petição ou parecer interno, o jurídico deve verificar ata, andamento, eventual retomada e resultado. A cautela é a mesma discutida pelo portal ao mostrar por que uma tese tributária favorável não basta para alterar procedimentos: estágio processual, alcance e aplicação ao caso concreto importam tanto quanto a conclusão anunciada.
A proposta separa protesto, Cadin e exigibilidade
Para o protesto, a formulação apresentada exige garantia judicial integral e idônea, regularmente aceita e mantida eficaz. A proteção proposta depende da suficiência e da eficácia da garantia. Não corresponde a uma autorização genérica para impedir qualquer medida de cobrança.
Para o Cadin federal, a tese reproduzida pela fonte distingue duas situações: ação que discute a natureza ou o valor da obrigação, acompanhada de garantia idônea e suficiente oferecida ao juízo; ou suspensão da exigibilidade nos termos legais. A proposta trata essas hipóteses como fundamentos autônomos para suspender o registro.
Já a suspensão da exigibilidade é questão diferente. Não se deve deduzi-la simplesmente da emissão da apólice ou do afastamento de uma restrição cadastral. Além disso, embora a discussão apresentada alcance seguro-garantia e fiança bancária, a formulação específica sobre protesto reproduzida na fonte menciona seguro-garantia. A extensão exata a cada instrumento deve ser conferida no julgamento.
A referência a uma nova lei exige verificação
Há uma inconsistência relevante no material disponível. A notícia atribui à Lei Complementar 236/2026 a inclusão de uma hipótese de suspensão no artigo 151 do CTN, mas outro trecho menciona LC 126/2026 como marco temporal. Não é seguro resolver essa divergência por suposição.
Sem a conferência do texto oficial, não se pode afirmar, com base apenas nessa referência, qual norma existe, quando entrou em vigor ou quais requisitos estabelece. A formulação atribuída ao relator também menciona aceitação pelo credor, o que não deve ser confundido automaticamente com protocolo da garantia ou aceitação judicial.
Portanto, o eventual regime posterior à alteração legislativa deve permanecer como ponto pendente de validação. Este artigo não toma a referência legislativa como confirmação de uma nova causa de suspensão. Para decidir sobre o débito da empresa, é necessário conferir a norma e o pronunciamento aplicável ao processo.
Quais documentos demonstram uma garantia suficiente
A expressão “integral e idônea” exige evidências verificáveis. Como roteiro de conferência — e não como lista exaustiva de requisitos fixados nesse julgamento —, a equipe deve reunir documentos que permitam avaliar valor, cobertura, vínculo com o débito e manutenção da garantia.
- CDA e identificação da dívida: documentos que relacionem cobrança, empresa devedora e processo.
- Memória de cálculo atualizada: composição do débito, encargos e critérios utilizados para avaliar a suficiência da cobertura.
- Apólice ou carta de fiança integral: condições gerais, particulares e endossos, com beneficiário, objeto, limites e obrigações do emissor.
- Elementos de idoneidade: conferência da autenticidade do instrumento, da habilitação do emissor e das cláusulas aplicáveis à garantia judicial.
- Registros processuais: petição de oferecimento, manifestações do credor e decisões que indiquem se houve aceitação e com qual alcance.
- Histórico de manutenção: vigência, renovações, alterações de valor e comunicações que possam afetar a eficácia.
Não há, no material fornecido, base para indicar um percentual adicional universal de cobertura. O valor exigível depende do regime aplicável e das determinações do caso. Como já abordamos, o controle do seguro-garantia continua depois da emissão: documento existente não significa garantia permanentemente suficiente.
Como traduzir a discussão para a rotina fiscal
O cadastro interno de contencioso deve ter campos distintos para dívida garantida, aceitação da garantia, exigibilidade e restrições externas. Também deve registrar a evidência que sustenta cada classificação. Isso evita que a informação “apólice emitida” seja interpretada por outras áreas como “débito regularizado”.
Em um exemplo hipotético, a empresa pode ter seguro vigente, mas ainda não possuir pronunciamento sobre sua aceitação. Nesse cenário, o documento ajuda a instruir o pedido; não comprova sozinho que o protesto foi impedido ou que o registro no Cadin foi suspenso. São necessárias verificações próprias para cada efeito.
O mesmo cuidado vale para certidões. Garantia, cadastro e certificação fiscal não são expressões intercambiáveis. Se houver impedimento à emissão, a equipe precisa identificar sua causa antes de pagar ou prometer uma solução, como explicado na análise sobre diagnóstico de certidão fiscal bloqueada.
O que fazer enquanto o julgamento não termina
A prioridade é mapear os débitos garantidos que também apresentam protesto, registro no Cadin ou risco de restrição. Para cada um, jurídico e fiscal devem verificar a correspondência entre dívida e garantia, a suficiência atual, os atos de aceitação e os pedidos já apresentados. Tesouraria e responsáveis pelos contratos de garantia precisam acompanhar vencimentos e custos.
A proposta do relator pode integrar a análise jurídica, sempre identificada como manifestação em julgamento pendente. Ela não justifica cancelar uma garantia, interromper renovações ou presumir baixa cadastral. Mesmo em outro contexto, a discussão sobre baixa de fiança após transação tributária reforça a importância de conferir separadamente o débito e a obrigação do garantidor.
O próximo marco é confirmar a retomada e o resultado do julgamento, além de esclarecer a referência legislativa. Até lá, o ganho possível é preparar documentação consistente para pedidos específicos. A empresa deve conseguir demonstrar não só que contratou a garantia, mas por que ela cobre aquele débito e qual efeito jurídico foi efetivamente reconhecido.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
