Por Patrícia Bastos
28 de outubro de 2026
O split payment em 2027 exige preparar mais do que a conexão do ERP com o banco. A empresa precisa conseguir demonstrar qual documento originou o pagamento, quanto foi segregado para tributos e como esse valor entrou na apuração. Sem essa ligação, a automação pode trocar uma tarefa manual por diferenças difíceis de explicar no fechamento.
O calendário anunciado aponta testes e duas liberações durante 2027, com uso inicialmente facultativo nas operações entre empresas. Mas disponibilidade técnica, adesão e obrigatoriedade são marcos diferentes. Uma previsão de lançamento não basta para criar uma obrigação operacional.
Também há uma questão financeira: o dinheiro separado no pagamento deixa de integrar o recebimento disponível ao fornecedor. O efeito depende do momento da segregação, dos créditos e do ciclo financeiro. Por isso, o projeto precisa reunir Tax, Tesouraria, Contabilidade, TI e as áreas que negociam condições comerciais.
O calendário anunciado não equivale a obrigação confirmada
A programação divulgada em 28 de outubro apresenta três etapas de testes monitorados, seguidas de duas liberações. Todas devem ser tratadas como datas previstas, sujeitas à integração da infraestrutura:
- 1º de março de 2027: testes de transferências entre contas da mesma instituição, identificadas como TEF na programação.
- 3 de maio: testes de TED, Pix com chave e QR Code estático.
- 1º de julho: testes de boletos e Pix com QR Code dinâmico ou automático.
- 2 de agosto: disponibilização prevista para TEF, TED, Pix com chave e QR Code estático.
- 4 de outubro: disponibilização prevista para boletos e Pix com QR Code dinâmico ou automático.
O mesmo cronograma apresenta adesão inicialmente facultativa e expectativa de obrigatoriedade B2B em até dois anos após os lançamentos. Isso não autoriza fixar uma data obrigatória para todas as empresas. Cartões também não aparecem como contemplados na estrutura inicial descrita.
Não há, nas referências desta análise, ato ou comunicado oficial que permita validar essas datas. Antes de transformá-las em prazo de compliance, Tax e Jurídico devem registrar o instrumento oficial aplicável, sua versão, os participantes abrangidos e a data de produção de efeitos. Até essa confirmação, o calendário serve ao planejamento, não à parametrização definitiva.
Prepare quatro registros que possam ser conferidos juntos
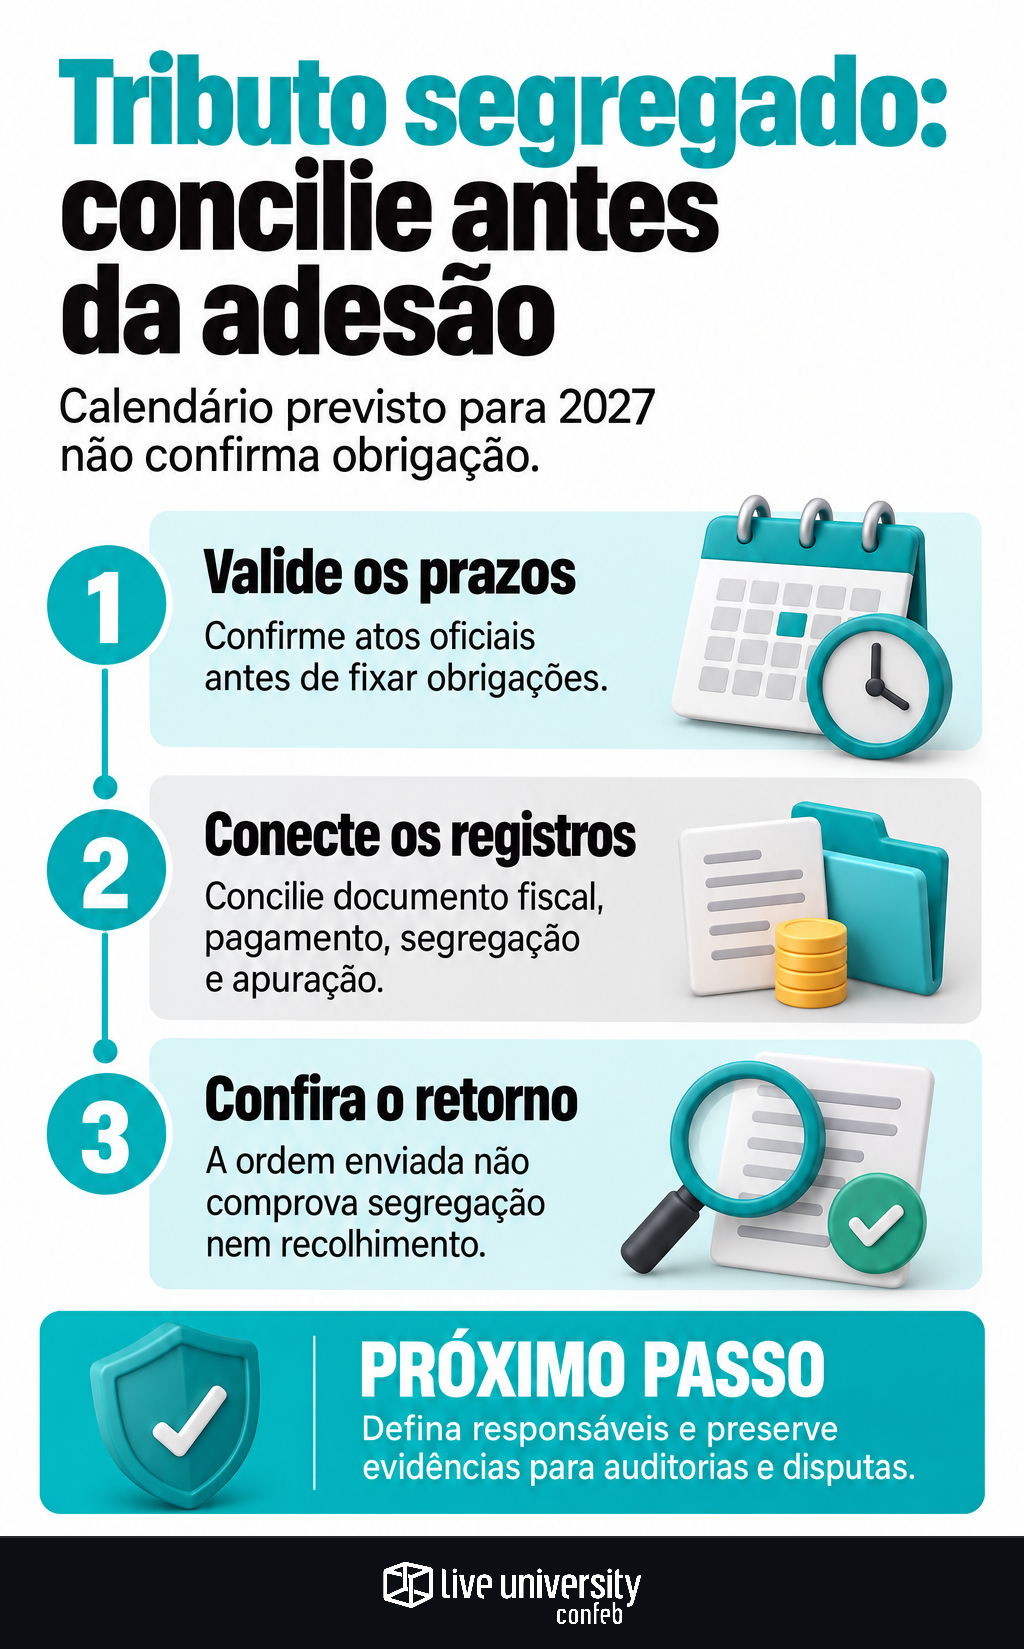
O controle deve conectar quatro registros: documento fiscal, pagamento, segregação e apuração. A recomendação é manter identificadores que permitam percorrer esse caminho nos dois sentidos, inclusive quando uma nota tiver várias parcelas ou um pagamento liquidar vários documentos.
No registro fiscal, reúna chave do documento, estabelecimento, itens, valores e eventos posteriores. No financeiro, guarde identificador da transação, meio utilizado, parcela, data e valor liquidado. No registro tributário, separe IBS e CBS, o valor informado para segregação e o retorno efetivamente recebido do sistema.
A apuração deve mostrar como esses eventos foram considerados e qual saldo permaneceu pendente. Valor destacado na nota, valor segregado e saldo a recolher não são sinônimos. Créditos, ajustes e outros recolhimentos precisam de tratamento próprio, conforme as regras aplicáveis. Essa disciplina complementa a conciliação entre apuração do ERP e razão contábil, sem substituir a investigação das diferenças.
Concilie o retorno efetivo, não apenas a ordem enviada
Um pagamento enviado ao banco não comprova, sozinho, que houve segregação e recolhimento. O desenho de controle deve distinguir solicitação, processamento, confirmação, rejeição e eventual reversão. Também deve preservar a diferença entre um valor estimado internamente e aquele confirmado pelo ambiente operacional.
A programação divulgada descreve tratamentos diferentes conforme o meio de pagamento, inclusive quanto à consulta prévia da situação tributária. Como os procedimentos ainda precisam de validação oficial, o projeto não deve pressupor um fluxo único. A integração deve comportar retornos distintos e permitir atualizar regras sem perder o histórico.
Nos testes, inclua pagamentos parciais, liquidação agrupada, cancelamento, devolução e falha de comunicação. Para cada caso, documente o resultado esperado e o observado. Nas devoluções durante a transição, por exemplo, o controle precisa relacionar venda, retorno e ajuste, sem presumir que a reversão financeira resolve automaticamente o tratamento fiscal.
Defina responsáveis e uma trilha de auditoria utilizável
A divisão de tarefas precisa existir antes da entrada em produção. Uma distribuição recomendada é:
- Tax: validar regras tributárias, reflexos na apuração e tratamento de créditos.
- Tesouraria: conferir liquidações, valores disponíveis e divergências bancárias.
- Contabilidade: reconciliar registros e justificar diferenças de fechamento.
- TI: manter integrações, versões, registros de processamento e reprocessamentos.
- Compras e Supply Chain: identificar impactos em contratos, fornecedores e devoluções.
- Jurídico e Compliance: acompanhar atos oficiais e revisar responsabilidades contratuais.
A trilha de auditoria deve guardar documento original, eventos, instrução de pagamento, retorno da instituição, cálculo utilizado, lançamentos e correções. Cada exceção precisa de responsável, prazo interno e evidência de solução. Reprocessar sem registrar o motivo dificulta demonstrar se houve correção ou duplicidade.
O TPI — Tax Performance Index, da Confeb, de 2026, mostra que, entre as empresas respondentes, planilhas foram citadas por 62% como forma de monitoramento de KPIs, enquanto BI integrado apareceu em 33%. A Capacidade Analítica recebeu 40 pontos em 100, a menor nota entre os três pilares do estudo. Os resultados ajudam a contextualizar o desafio de transformar registros dispersos em informação para decisão.
O momento do recolhimento muda a leitura do caixa
A discussão sobre o momento do recolhimento no split payment acrescenta uma distinção importante ao calendário técnico: automatizar a arrecadação e avaliar seus efeitos financeiros são tarefas diferentes. Não basta saber se o sistema funciona; é necessário identificar quando o recurso deixa de estar disponível.
Na simulação, parta das datas de recebimento e pagamento da própria empresa. Separe venda bruta, tributo segregado, recebimento líquido, créditos e eventuais devoluções de valores. Não considere prazo pretendido de restituição como disponibilidade garantida. E não lance novamente, no vencimento, um imposto já considerado como saída na segregação: esse é o cuidado central ao comparar cenários sem duplicar o tributo.
O resultado pode variar entre fornecedores com recebimento à vista, vendas parceladas ou diferentes posições de crédito. Essas diferenças devem alimentar a negociação, não justificar repasses automáticos. A decisão conjunta entre fiscal, financeiro e jurídico ajuda a separar efeito tributário, efeito de prazo e alteração comercial.
Estabeleça critérios para entrar em produção
Mesmo numa etapa facultativa, a adesão deveria passar por critérios internos de aceite: base normativa validada, integração homologada, conciliação testada e contingência definida. Esses são controles recomendados de governança, não requisitos legais aqui confirmados.
Acompanhe operações conciliadas, valores sem vínculo documental, rejeições, duplicidades e tempo de resolução das exceções. Preserve, ainda, a versão de cada premissa de caixa. Assim, uma mudança de calendário ou procedimento pode ser incorporada sem apagar o que sustentou a decisão anterior.
A preparação útil para 2027 começa agora nos dados e nas responsabilidades. A data de implantação pode mudar. A necessidade de demonstrar o caminho entre nota, pagamento, tributo e saldo permanece.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.
