Por Patrícia Bastos
16 de novembro de 2026
O Superior Tribunal de Justiça afastou a restituição de diferenças de PIS e Cofins a varejistas de cigarros e cigarrilhas quando o pedido busca retirar os multiplicadores legais do cálculo ou substituir o preço tabelado pelo valor menor da venda efetiva. Para o departamento tributário, a consequência é revisar a sustentação dos pedidos, sem concluir que toda recuperação relacionada a esses produtos foi proibida.
A decisão da Primeira Seção foi tomada no Tema 1.455, sob o rito dos recursos repetitivos, nos REsps 2.177.940 e 2.215.075. A comunicação oficial do julgamento, divulgada em 16 de novembro, identifica a ministra Maria Thereza de Assis Moura como relatora e informa que a sessão ocorreu em 9 de setembro.
O primeiro cuidado é separar três situações: uma expectativa de recuperação, um pedido ainda em discussão e um direito reconhecido em processo com situação jurídica própria. A notícia de um repetitivo não autoriza tratar todos esses casos da mesma maneira.
Quais diferenças o STJ afastou
Os recursos discutiam contribuições recolhidas antecipadamente por substitutos tributários. Os varejistas pretendiam recalcular a tributação por dois caminhos: eliminar os fatores legais que elevam a base ou usar o preço efetivamente cobrado do consumidor quando inferior ao tabelado.
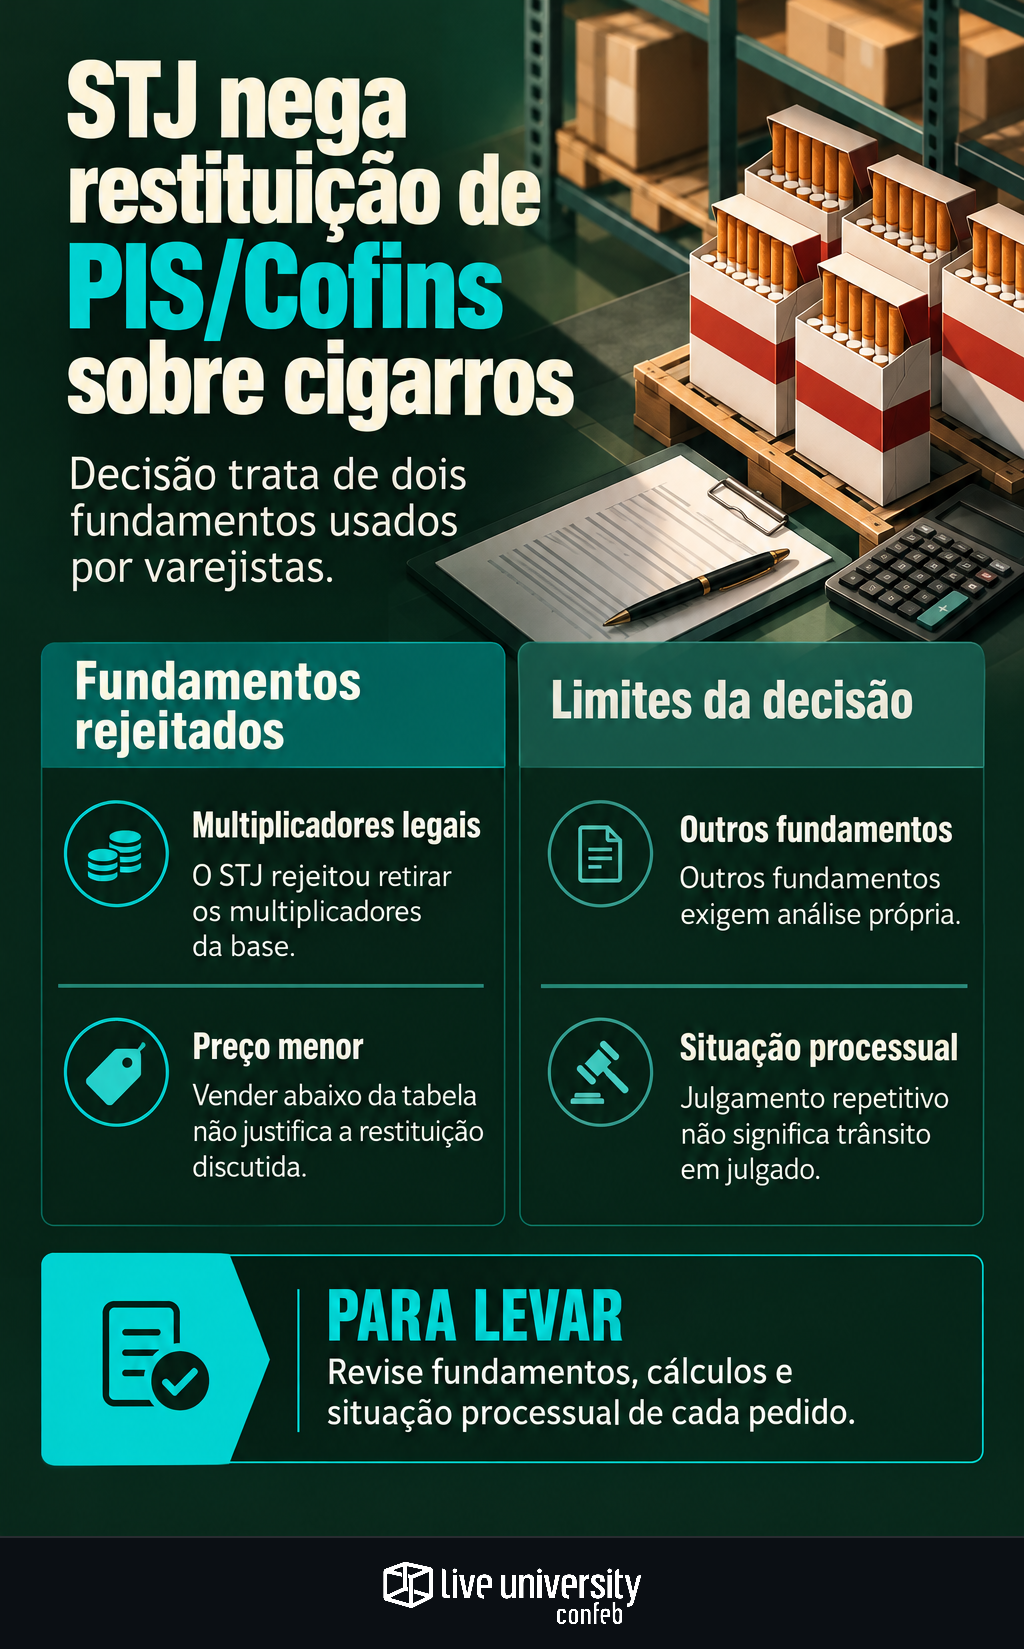
O STJ rejeitou ambos. Para o tribunal, os multiplicadores integram a própria definição legal da base de cálculo. Não representam apenas uma estimativa de preço que poderia ser corrigida depois da venda. Retirá-los significaria modificar a sistemática de tributação do setor.
A venda abaixo da tabela também não sustentou a devolução. A relatora destacou que o preço é obrigatório nesse mercado e que descontos e acréscimos são proibidos. Assim, a diferença entre o preço praticado e o tabelado não gera, por si, o direito à restituição discutida. Não se deve confundir essa controvérsia com outras discussões sobre a documentação de descontos no PIS/Cofins.
Por que o regime de cigarros muda a análise
Na sistemática descrita pelo julgamento, o varejista ocupa a posição de substituído. O recolhimento ocorre antes da venda ao consumidor, sob responsabilidade dos contribuintes e substitutos indicados na disciplina do setor. A notícia menciona fabricantes, importadores e atacadistas.
Há duas características decisivas: preço de varejo tabelado e aplicação de fatores legais sobre esse preço. A comunicação do STJ informa o percentual multiplicador de 291,69% para o PIS e o coeficiente de 3,42 para a Cofins. Esses números são parâmetros de formação da base, não alíquotas das contribuições.
A fundamentação também considera a finalidade extrafiscal da tributação: além de arrecadar, ela busca desestimular o consumo de produtos prejudiciais à saúde. O tribunal entendeu que afastar os fatores legais permitiria recuperar parte da tributação em todas as operações, comprometendo essa estrutura.
Quem está abrangido — e o que não se pode extrapolar
O recorte reúne elementos específicos: comerciante varejista, cigarros ou cigarrilhas, recolhimento antecipado no regime examinado e pedido baseado na retirada dos multiplicadores ou na venda abaixo do preço tabelado. É essa combinação que deve orientar a triagem dos processos.
Uma rede com mercadorias diversas não deve aplicar a conclusão indistintamente a todo o cadastro. A necessidade de separar receitas e operações na revenda de produtos sujeitos a regimes específicos continua essencial. Este julgamento não resolve, por extensão, o creditamento de outros produtos, a tributação de todas as receitas da empresa ou regimes monofásicos em geral.
Também não basta localizar a palavra “restituição” em uma ação para considerá-la alcançada. Um pedido fundamentado em pagamento duplicado ou erro material, por exemplo, precisa ter sua causa examinada separadamente. Isso não significa reconhecer sua procedência: significa evitar que fundamentos diferentes sejam classificados como idênticos sem análise.
Repetitivo não é sinônimo de trânsito em julgado
A fonte oficial identifica o Tema 1.455 e os dois recursos representativos. Também informa que a Primeira Seção considerou desnecessária a modulação, por entender que a tese reafirma a jurisprudência do STJ. Não há, portanto, anúncio de uma proteção temporal especial para pedidos anteriores.
Há, porém, uma lacuna documental relevante: o texto disponível não informa a data de publicação do acórdão nem comprova o trânsito em julgado. A divulgação da notícia em 16 de novembro não substitui a publicação processual. Embora a página indique acesso ao acórdão do REsp 2.215.075, esses marcos precisam ser confirmados no documento e no andamento.
O precedente repetitivo orienta a solução de controvérsias equivalentes; o trânsito em julgado indica a definitividade da decisão no processo. Não são conceitos intercambiáveis. Antes de definir providências, o jurídico deve registrar publicação, eventuais recursos, decisões posteriores e a situação de cada ação. É o mesmo cuidado de validar alcance e efeitos temporais antes de mudar a apuração.
Transforme a tese em uma revisão documentável
A revisão deve começar pelo fundamento jurídico e pela memória de cálculo, não pelo saldo total registrado como recuperável. Para cada pedido, monte um registro que permita responder:
- Quem pede: CNPJ, estabelecimento e posição na cadeia de comercialização.
- O que foi vendido: produto, classificação fiscal e período das operações.
- Como foi calculado: preço tabelado, preço efetivo, multiplicador utilizado e origem dos dados.
- Por que se pede: exclusão dos fatores legais, diferença de preço ou fundamento distinto.
- Onde está a discussão: processo judicial ou administrativo, decisões existentes, recursos e prazos.
- Qual é a exposição: valor solicitado, eventual utilização do crédito e suporte documental disponível.
Cruze essas informações com notas fiscais, tabelas de preços aplicáveis, escriturações, demonstrativos da cadeia e peças processuais. Um relatório que apresente apenas “PIS/Cofins a recuperar” não permite identificar aderência à tese. Tampouco é seguro desistir de um pedido sem verificar se ele reúne fundamentos ou períodos diferentes.
Pedidos administrativos e riscos exigem trilhas separadas
Nas ações em curso, cabe ao jurídico avaliar a correspondência com o repetitivo, o estágio processual e as medidas cabíveis. Nos pedidos administrativos, a equipe deve verificar fundamento, documentação, andamento e eventual utilização dos valores em compensações. Restituição solicitada, crédito reconhecido e crédito utilizado são situações diferentes.
A importância dessa distinção aparece também no TPI — Tax Performance Index, da Confeb, de 2026: Recuperação de Créditos foi apontada como um dos KPIs mais importantes por 51% das empresas respondentes, enquanto Contencioso Tributário foi citado por 43%. Para a gestão, esses indicadores precisam conversar: expectativa de recuperação não deve ser acompanhada sem a avaliação de sua sustentação jurídica.
Na matriz de riscos, separe valores apenas estimados, pedidos pendentes, créditos utilizados e decisões favoráveis com diferentes situações processuais. A revisão da probabilidade de êxito e de eventuais efeitos contábeis deve ter justificativa registrada e validação das áreas responsáveis, sem baixa automática baseada apenas na manchete.
O próximo passo é objetivo: localizar os casos que reproduzem os dois fundamentos rejeitados, completar os marcos processuais ainda pendentes de confirmação e definir responsáveis por cada providência. O ganho está em reduzir decisões tributárias sem suporte — tanto a manutenção de uma recuperação fragilizada quanto o abandono indevido de uma discussão diferente.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.