Por Helena Prado
18 de novembro de 2026
A documentação da API do Recolhimento como Adquirente, o RAD, foi publicada para antecipar a preparação dos sistemas empresariais à CBS. A entrega permite estudar a integração, mas não comprova que a interface esteja liberada para uso. Para o fiscal, a diferença evita dois erros: prometer uma operação ainda não confirmada e associar a emissão de um documento de arrecadação à liberação automática de crédito.
O esclarecimento está no comunicado da Receita Federal de 17 de novembro, atualizado às 17h18. O órgão informa que disponibilizou apenas a documentação e que divulgará posteriormente informações sobre acesso à API, ambientes de testes e cronograma. Esse detalhamento deve orientar o planejamento, mesmo diante de outro anúncio oficial cujo título sugere uma entrega operacional.
A decisão sustentada pelas informações disponíveis em 18 de novembro é preparar a integração e condicionar sua entrada em operação às próximas confirmações oficiais. Isso não exige paralisar o projeto. Exige separar o que já pode ser desenvolvido do que ainda precisa ser demonstrado em ambiente do Fisco.
O que muda entre os três anúncios
O comunicado detalhado da Receita Federal descreve uma API futura. Entre os recursos anunciados estão a consulta de recolhimentos de CBS realizados como adquirente, a geração de DARF e a integração com sistemas corporativos. A própria página delimita, porém, que a disponibilização naquele momento era documental.
Já o anúncio do Ministério da Fazenda apresenta a API como disponibilizada no título. Seu resumo destaca automação e eficiência na apropriação de créditos. Esses elementos, isoladamente, não confirmam acesso operacional nem substituem instruções de uso.
O terceiro registro da pauta também descreve a divulgação antecipada da documentação e distingue essa etapa da futura liberação da interface. As publicações não oferecem base para concluir que houve uma abertura posterior de produção. O ponto confirmado é a publicação da especificação, não uma integração já funcionando.
Documentação, testes e produção resolvem problemas distintos
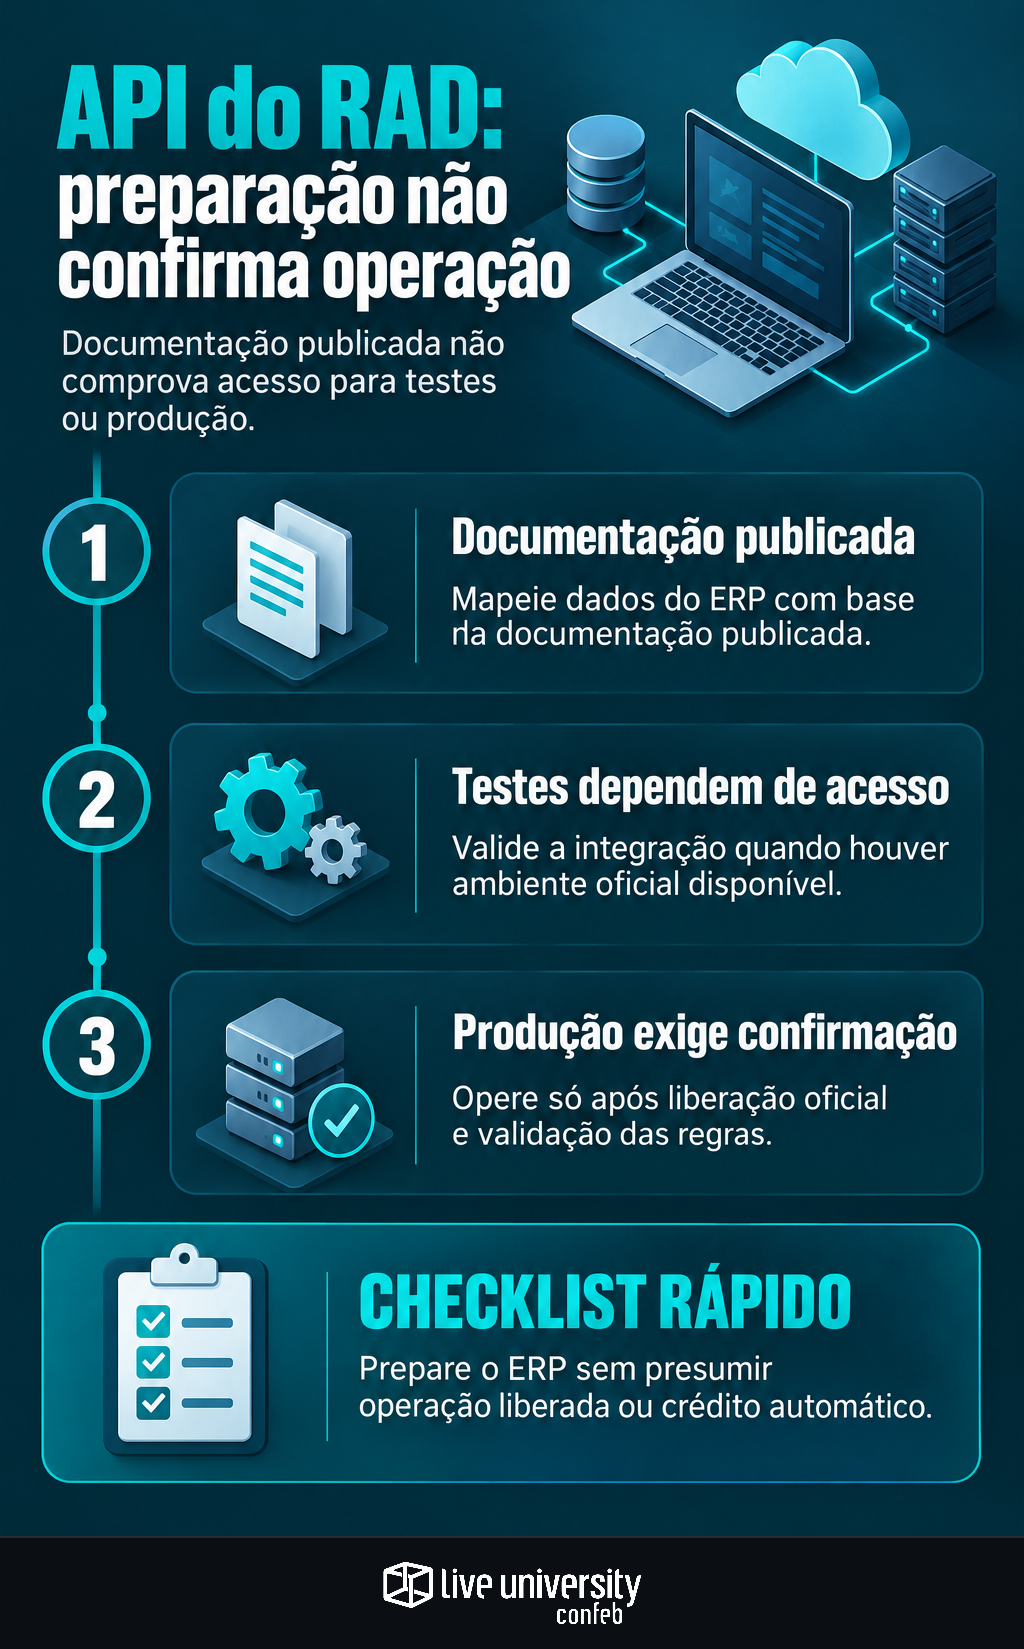
Na etapa documental, TI e Tax podem estudar as estruturas previstas, mapear informações do ERP e identificar lacunas de cadastro. A Receita indica a documentação da API de Apuração Assistida da CBS como referência técnica. A recomendação de projeto é registrar a versão consultada e associar cada requisito ao documento que o fundamenta.
Um ambiente de testes permite verificar o comportamento real da integração. Autenticação, permissões, respostas, rejeições e recuperação de falhas são exemplos de cenários a planejar, conforme os recursos que forem oficialmente oferecidos. Uma simulação interna ajuda no desenvolvimento, mas não equivale a um teste realizado com o Fisco.
Produção é outra etapa: pressupõe confirmação de disponibilidade e conhecimento das condições de uso. No cronograma, portanto, convém manter três entregas distintas: preparação baseada na documentação, validação em ambiente autorizado e autorização interna para operar. Concluir a primeira não comprova as outras duas.
A base legal precisa de validação própria
A referência legal desta pauta é a Lei Complementar nº 214, de 16 de janeiro de 2025. A análise jurídica da empresa deve conferir sua redação consolidada e os dispositivos aplicáveis ao recolhimento pelo adquirente e ao creditamento. A publicação de uma especificação técnica não substitui essa conferência.
Os textos examinados não identificam atos técnicos aplicáveis por número e data. Também não fornecem elementos suficientes para estabelecer, a partir do anúncio, uma obrigação geral de uso do RAD ou uma data de exigibilidade. Esses pontos precisam permanecer como pendências da implantação, não como premissas já aprovadas.
A mesma cautela vale para créditos. A promessa de eficiência operacional não demonstra que qualquer aquisição gere direito de apropriação. A resposta de uma API não deve ser tratada, por si só, como autorização jurídica para reconhecer crédito. Tax precisa definir previamente quais condições e evidências serão exigidas em cada situação.
O controle precisa acompanhar mais que a emissão
Para o ERP, o principal cuidado é preservar a ligação entre aquisição, documento fiscal, emissão do DARF, pagamento e tratamento fiscal. São eventos que precisam de registros próprios. A geração do documento de arrecadação, por exemplo, não comprova sua liquidação.
Considere um cenário hipotético: a solicitação é processada e o DARF é gerado, mas o pagamento não se conclui. Se o sistema interpretar o retorno da emissão como recolhimento realizado, poderá encaminhar a operação indevidamente ao fluxo de crédito. O exemplo é uma hipótese de controle, não um caso relatado pelas fontes.
Outro cenário a testar é a perda de comunicação depois do envio. Antes de repetir a solicitação, o projeto deve prever como verificar seu resultado, respeitando as possibilidades da especificação. A necessidade de ligar pagamento e crédito dentro do ERP aparece justamente nessas exceções: registrar o envio não basta para comprovar o desfecho.
Conectividade e conciliação não são a mesma entrega
Os números do IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajudam a dimensionar essa distinção. Entre as empresas respondentes, 64% utilizam API/Webservice ou EDI na integração externa com o Fisco. Já o processo de Conciliação, Auditoria e Compliance aparece com 18% em níveis avançados de maturidade tecnológica. São dimensões diferentes da preparação fiscal: conexão não equivale a controle.
Para o RAD, a recomendação é acompanhar também documentos sem correspondência, pagamentos pendentes e divergências que exijam análise. Estados internos como “solicitado”, “emitido”, “pago” e “conciliado” podem organizar o trabalho. Esses nomes são sugestões de controle, não campos oficiais da API.
A mesma disciplina vale para a conferência dos saldos na apuração assistida. O retorno eletrônico deve integrar a análise com documentos e registros internos. Não deve encerrar automaticamente uma verificação que ainda depende de critérios fiscais.
O que cada equipe pode preparar agora
Tax pode organizar a matriz de validação jurídica e definir evidências para o tratamento fiscal. TI pode mapear dados, registrar versões e construir simulações. Contas a Pagar pode desenhar a conciliação entre emissão e liquidação. Compras deve participar quando o desenho afetar a comunicação com fornecedores ou os procedimentos de pagamento.
Antes de aprovar a entrada em operação, o projeto deve reunir três conjuntos de evidências:
- Documentação: versão consultada, requisitos identificados e lacunas registradas.
- Testes: ambiente oficialmente disponível, condições de acesso e resultados dos cenários executados.
- Produção: liberação confirmada, regras aplicáveis verificadas e responsáveis internos definidos.
O ganho imediato está em reduzir o trabalho de preparação quando a interface for liberada. Não está em antecipar recolhimentos ou presumir créditos. Para decidir sem confundir anúncio com entrega, o marco de conclusão precisa ser uma integração testada, autorizada e conciliável — não apenas uma especificação publicada.
- Virando a Chave na Reforma Tributária: API do RAD — documentação técnica já está disponível — Receita Federal
- Receita Federal disponibiliza API para emissão do Recolhimento como Adquirente (RAD) — Ministério da Fazenda
- Virando a Chave na Reforma Tributária: API do RAD — documentação técnica já está disponível — Mauro Negruni
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.