Por Helena Prado
18 de novembro de 2026
A Receita Federal anunciou que pretende abrir a apuração assistida a todas as empresas ainda nesta semana. Para a equipe fiscal, a preparação mais importante não é confirmar automaticamente o saldo apresentado: é conseguir explicar as diferenças entre documentos fiscais, registros do ERP e cálculo do Fisco.
O secretário da Receita Federal, Robinson Barreirinhas, apresentou a previsão em audiência na Comissão de Assuntos Econômicos do Senado, em 17 de novembro. Segundo o relato da audiência, o ambiente beta funciona desde janeiro e estava restrito a 500 empresas.
Até o fechamento deste artigo, em 18 de novembro, as fontes consultadas não confirmavam a abertura efetiva para todos os contribuintes. A distinção importa: anúncio de expansão, disponibilidade operacional e obrigação legal são três informações diferentes.
O que foi anunciado e o que ainda precisa ser confirmado
Barreirinhas descreveu a ferramenta como uma declaração empresarial pré-preenchida. A proposta é apresentar quanto o contribuinte tem a pagar e os valores relativos a créditos de etapas anteriores, inclusive para ressarcimento. Também mencionou a possibilidade de consultar e retificar informações.
Isso descreve a finalidade do sistema, mas não resolve seu alcance operacional. O relato não detalha quais tributos, documentos, períodos ou perfis estarão disponíveis na abertura ampliada. Tampouco esclarece se todas as funcionalidades do piloto serão oferecidas simultaneamente.
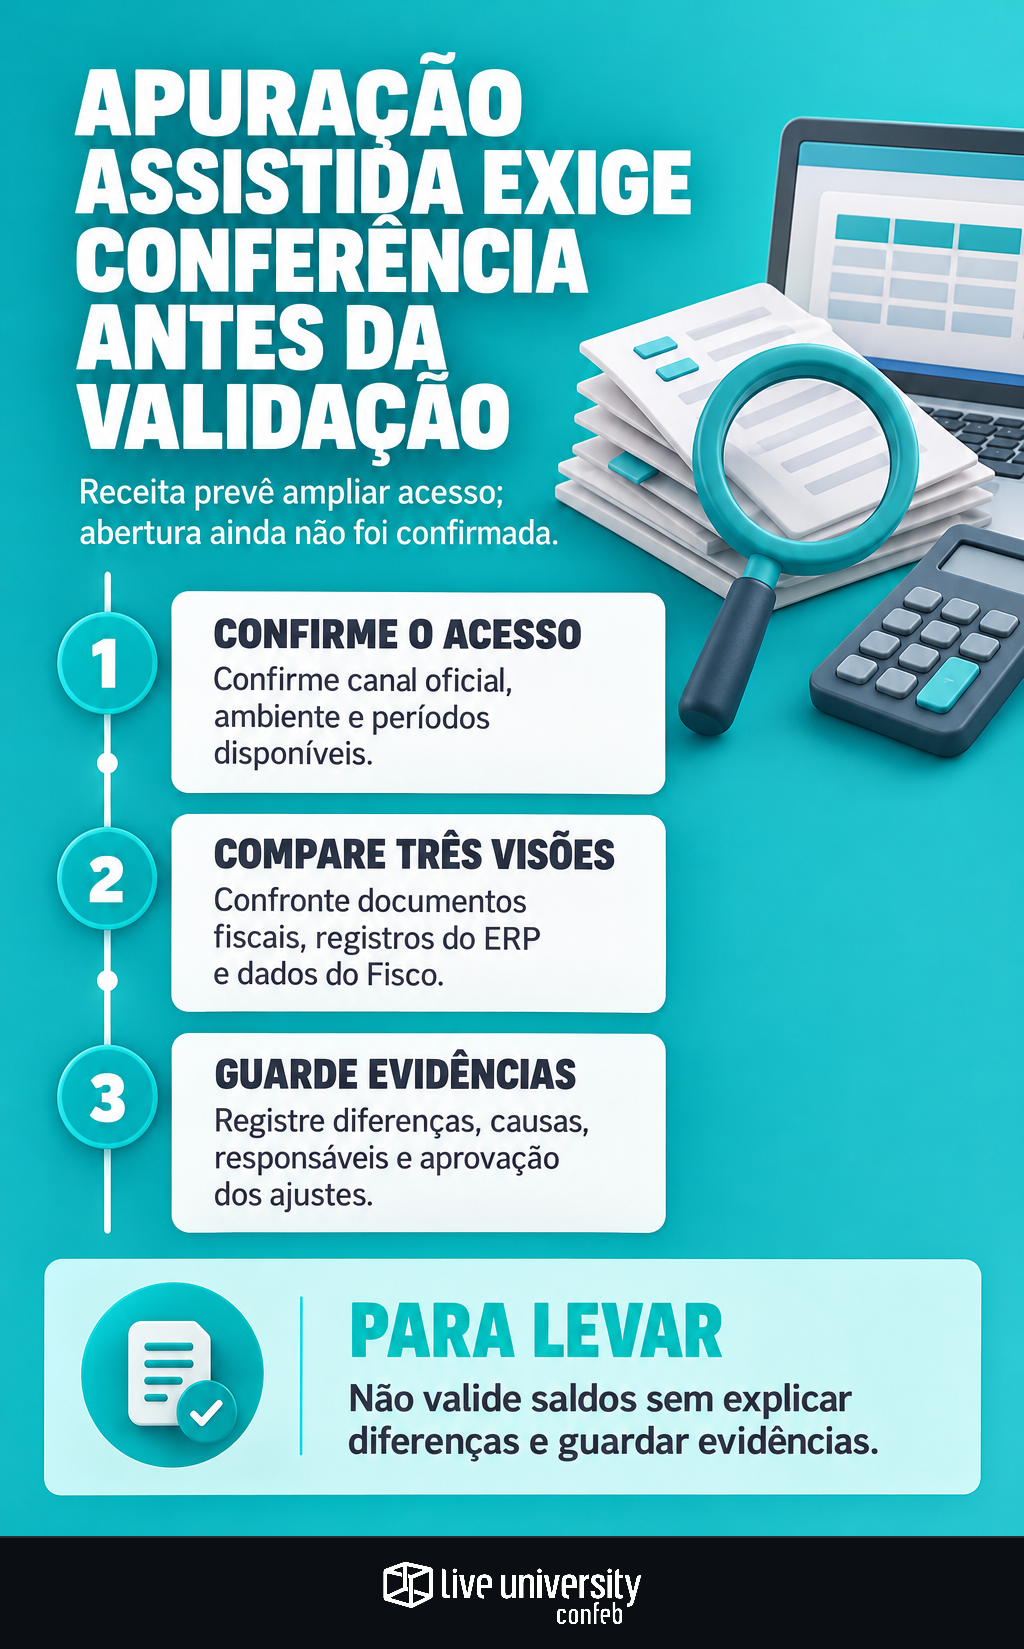
Antes de incorporar a ferramenta ao fechamento, a empresa deve confirmar o canal oficial de acesso, o ambiente utilizado e os períodos consultáveis. Também precisa verificar se consegue apenas visualizar dados ou efetivamente executar ajustes. Enxergar um saldo não equivale, por si só, a confirmar sua disponibilidade jurídica ou financeira.
A conferência precisa explicar três visões da operação
Uma conciliação útil confronta três camadas: o documento fiscal e seus eventos; o registro no ERP ou na plataforma tributária; e a informação apresentada pelo Fisco. Comparar apenas totais pode esconder diferenças que se compensam e dificultar a identificação da origem do erro.
Como roteiro de controle — não como descrição de telas já confirmadas —, a equipe deve procurar identificar documento, item, participante, período, base de cálculo, tratamento tributário e valor. Na visão do Fisco, deve verificar quais desses elementos estão disponíveis e como cada lançamento compõe débitos, créditos e ajustes.
A dimensão temporal merece atenção. Como já discutimos sobre o crédito que pode aparecer antes da entrada no ERP, os sistemas podem refletir momentos diferentes de uma operação. Uma diferença de saldo exige investigação; não demonstra automaticamente erro do Fisco ou direito imediato ao crédito.
Onde documentos, ERP e cálculo fiscal podem divergir
Considere uma situação hipotética: o fornecedor emite o documento em um período, mas o comprador registra a entrada no seguinte. Se as duas extrações usarem cortes diferentes, haverá divergência mesmo que os valores individuais coincidam. A primeira providência é alinhar período, horário da extração e eventos considerados.
Outro exemplo hipotético é o cancelamento reconhecido em uma base, mas ainda não processado na outra. Também podem existir duplicidades de importação, cadastros inconsistentes ou parametrizações distintas. São hipóteses para investigação, não falhas comprovadas na ferramenta anunciada.
O documento recebido também pode carregar erro de origem. O risco de inconsistências do fornecedor chegarem ao saldo da apuração assistida reforça a necessidade de separar responsabilidades: quem identifica, quem trata com o emitente e quem valida o reflexo tributário. Ajustar o ERP apenas para igualar totais pode esconder o problema.
Ter ERP não significa ter conciliação pronta
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ajuda a dimensionar o desafio. Entre as empresas representadas pelos 190 respondentes, 100% utilizam ERP, mas 31% ainda fazem envio manual na integração interna entre ERP e plataformas de Tax. No tratamento de dados, apenas 18% aparecem em níveis avançados de maturidade, conforme o estudo.
Esses resultados mostram que presença de tecnologia e qualidade do processo não são sinônimos. Na ampliação anunciada, o trabalho não termina na obtenção do extrato: exige relacionar registros, identificar exceções e manter evidências das decisões tomadas.
Um controle recomendável é registrar, para cada diferença, documento, período, valor, causa provável, responsável e encaminhamento. A abordagem de rastrear o crédito do XML ao caixa ajuda a evitar que emissão, reconhecimento fiscal, contabilização e efeito financeiro sejam tratados como um único evento.
RAD, calculadora e apuração não têm o mesmo estágio
Na audiência, Barreirinhas também anunciou treinamento para o Recolhimento pelo Adquirente, o RAD, e para o módulo de ajuste da apuração assistida, com intensificação em dezembro. O relato descreve o RAD como recolhimento dos tributos pelo comprador e o relaciona ao acesso ao crédito enquanto o split payment não entra em operação. Isso não comprova disponibilidade universal do mecanismo.
Há outra distinção importante: a informação sobre a documentação da futura API do RAD esclarece que a publicação dos documentos técnicos antecede a disponibilização da API para consumo. Conhecer a estrutura prevista permite preparar integrações, mas não demonstra que o serviço esteja operacional.
O mesmo conjunto de publicações identifica a Portaria Cotec nº 342, de 12 de novembro de 2026, como autorização para publicação do código-fonte da Calculadora de Tributos. Esse é o objeto informado da norma: não deve ser apresentado como ato de abertura da apuração assistida ou de dispensa de obrigação. A íntegra da portaria não foi examinada para este artigo.
O que registrar antes de mudar o fechamento
As fontes consultadas não identificam número e data de um ato específico que formalize a ampliação anunciada. Também não informam as versões dos manuais e leiautes da apuração assistida. Sem esses elementos, não é possível afirmar quais campos, procedimentos de ajuste ou efeitos jurídicos estarão disponíveis na abertura.
Para tornar os testes reproduzíveis, a equipe deve registrar o nome e a versão de cada documento técnico efetivamente utilizado, sua data de publicação e o ambiente testado. Na execução, convém guardar os parâmetros da extração, as diferenças encontradas e a aprovação dos ajustes. Trata-se de recomendação de governança, não de nova obrigação atribuída ao anúncio.
A orientação prática é manter separados três controles: acesso à ferramenta, validação dos dados e cumprimento das obrigações aplicáveis. Assim como a interlocução com o Fisco não altera prazos por si só, a promessa de pré-preenchimento não comprova dispensa de declaração, mudança de vencimento ou eliminação da conferência. O ganho operacional dependerá de transformar o saldo apresentado em informação rastreável e validada.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.