Por Patrícia Bastos
17 de novembro de 2026
A Primeira Turma do Superior Tribunal de Justiça negou o aproveitamento de créditos de PIS/Cofins sobre valores destinados à remuneração de trabalhadores portuários avulsos, mesmo quando pagos por intermédio do Órgão Gestor de Mão de Obra, o OGMO. O ponto decisivo foi a natureza do desembolso: a presença de uma pessoa jurídica no fluxo financeiro não transformaria remuneração de pessoas físicas em aquisição de serviço prestado por empresa.
O julgamento noticiado em 16 de novembro foi identificado como REsp 1.500.504, decidido por unanimidade e fora do rito dos recursos repetitivos. Para operadores portuários, o alerta é revisar a sustentação dos créditos, sem confundir essa providência com uma ordem automática de estorno.
Há uma pendência importante: a data da notícia não é a data do julgamento. Sem a conferência do acórdão e do andamento processual, permanecem por confirmar a identificação completa do processo, as datas de julgamento e publicação, o alcance exato da decisão e eventuais recursos. Essa limitação impede tratar o caso como orientação definitiva para qualquer contrato portuário.
Por que a intermediação não assegurou o crédito
A controvérsia contrapôs duas leituras do mesmo pagamento. Para os contribuintes, a contratação por intermédio de entidade com personalidade jurídica permitiria enquadrar o gasto como aquisição de serviços de pessoa jurídica. A argumentação também destacou funções do OGMO, como organização de escalas, registro e treinamento de trabalhadores.
O entendimento relatado foi outro: nos valores discutidos, o OGMO funcionaria como intermediário e repassador da remuneração. O destinatário econômico continuaria sendo o trabalhador pessoa física. Assim, não bastaria identificar o CNPJ do recebedor imediato para concluir que a despesa gera crédito no regime não cumulativo.
A consequência prática é separar quem recebe a transferência, quem presta a atividade e o que está sendo remunerado. Um lançamento contábil genérico como “serviços portuários” não responde a essas perguntas. Tampouco a emissão de um documento de cobrança substitui o exame da obrigação contratada e da composição do valor.
Essencialidade não resolve o enquadramento sozinha
A defesa também sustentou que o trabalho avulso é indispensável à operação portuária. No resultado divulgado, essa essencialidade não afastou o impedimento associado à remuneração de pessoas físicas. Portanto, demonstrar que o gasto é necessário à atividade não encerra a análise do crédito.
São verificações diferentes: a vinculação do desembolso à operação e sua admissibilidade nas regras de creditamento. O contexto apresentado pela notícia remete às Leis 10.637/2002 e 10.833/2003, mas a fundamentação e os dispositivos efetivamente aplicados ao caso precisam ser confirmados no inteiro teor do julgamento.
Também não cabe transportar o resultado para toda despesa cobrada pelo OGMO ou para qualquer serviço contratado no porto. Se houver parcelas de natureza distinta, elas precisarão de análise própria. Segregar uma cobrança não cria direito ao crédito; apenas evita avaliar obrigações diferentes como se fossem uma única remuneração.
Contratos e cobranças devem explicar cada parcela
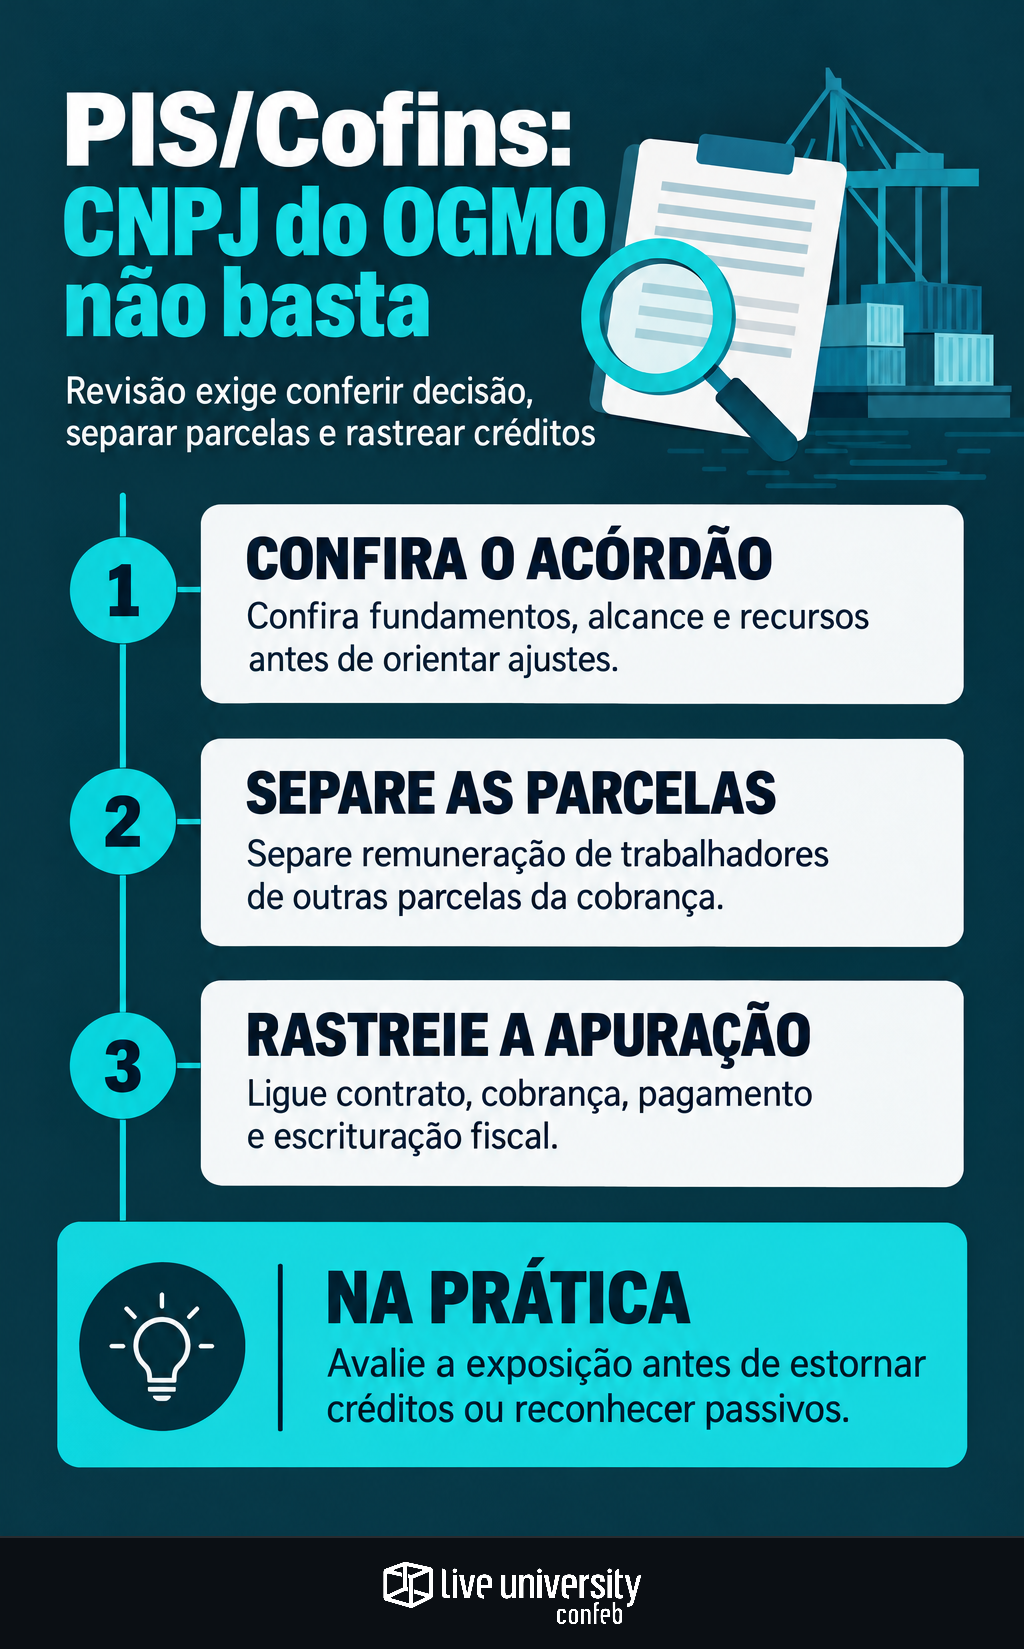
O primeiro trabalho conjunto de Tax, Compras e operação é reconstruir o objeto contratado. Devem ser reunidos contratos, aditivos, instrumentos aplicáveis à disponibilização da mão de obra, documentos de cobrança e demonstrativos de composição. A descrição precisa permitir identificar o que corresponde à remuneração e quais outras parcelas eventualmente existem.
A documentação operacional deve se conectar à financeira. Conforme a organização dos arquivos da empresa, isso pode envolver escalas, relatórios de utilização da mão de obra, competências, demonstrativos de repasse e comprovantes de pagamento. A conferência deve preservar dados pessoais e usar apenas as informações necessárias à análise tributária.
Para cada cobrança, convém responder:
- Qual obrigação contratual originou o valor?
- A parcela remunera trabalhadores ou corresponde a prestação distinta?
- Há documento que demonstre sua composição e destinação?
- O pagamento coincide com a competência e com o valor registrado?
- Qual fundamento sustentou o crédito apropriado?
Da transferência bancária à EFD-Contribuições
O comprovante bancário demonstra o desembolso, mas não define sua natureza tributária. A revisão precisa ligar contrato, cobrança, pagamento, lançamento contábil e escrituração fiscal. Sem essa conciliação, a empresa pode localizar o gasto sem conseguir explicar como ele entrou na base de créditos.
Na apuração, devem ser examinados os arquivos da EFD-Contribuições, as memórias de cálculo, a classificação fiscal utilizada, os parâmetros do ERP e eventuais ajustes manuais. Também é necessário distinguir crédito calculado, descontado na apuração e saldo transportado. Pedidos de ressarcimento ou declarações de compensação, se existentes e relacionados, integram o levantamento.
O cuidado é semelhante ao discutido na revisão do ICMS nos créditos de PIS/Cofins: identificar períodos, bases e parâmetros antes de modificar o sistema. Um bloqueio genérico por fornecedor pode atingir parcelas distintas ou deixar lançamentos manuais fora da revisão.
Turma julgadora não equivale a precedente vinculante
A informação disponível é de julgamento da Primeira Turma, sem adoção do rito repetitivo. Isso não equivale à fixação de tese vinculante aplicável automaticamente a todas as empresas. Ainda assim, uma decisão desfavorável do STJ é relevante para avaliar a sustentação jurídica de operações equivalentes.
Antes de orientar ajustes, o jurídico deve obter o acórdão, conferir o dispositivo e os fundamentos determinantes e consultar as movimentações posteriores. É necessário verificar recursos, eventual alteração do resultado e trânsito em julgado. Também importa saber se o caso resolveu o mérito tributário nos termos divulgados e quais fatos foram considerados.
A distinção entre etapa processual e efeito operacional aparece igualmente na análise sobre voto no STJ e recolhimentos na Zona Franca. Aqui, o procedimento seguro também começa pela validação do julgamento, não pela alteração imediata da apuração.
Identificar exposição não é reconhecer passivo automaticamente
O levantamento interno pode organizar as operações por competência, natureza da parcela, fundamento jurídico e situação do crédito. Outra separação útil distingue valores apenas escriturados daqueles já utilizados, além de identificar processos administrativos ou judiciais e decisões específicas da empresa.
A relevância desse controle aparece no TPI — Tax Performance Index, da Confeb, de 2026: entre as empresas respondentes, 51% apontaram Recuperação de Créditos como um dos KPIs mais importantes de Tax, enquanto Capacidade Analítica recebeu 40 pontos em uma escala de 0 a 100, a menor nota entre os três pilares. Para esta análise, o contraste reforça a importância de acompanhar o fundamento e a rastreabilidade dos créditos, não apenas seu valor.
Quantificar valores sob análise não significa concluir que todos são indevidos ou reconhecer imediatamente uma obrigação. Como na revisão documental de créditos presumidos de ICMS, períodos, provas e alcance da decisão precisam ser examinados antes de definir providências.
O próximo passo é produzir uma conclusão verificável
Compras deve esclarecer o objeto e a composição das cobranças. A operação deve demonstrar a execução. Tax precisa reconstruir o crédito na escrituração. Ao jurídico cabe comparar os fatos da empresa com o acórdão e avaliar a situação processual. A conclusão deve registrar documentos examinados, premissas e pendências.
Com essa base, será possível decidir se há necessidade de corrigir parametrizações, complementar documentação, revisar a posição tributária ou avaliar medidas processuais. Estornos, retificações e efeitos contábeis exigem avaliação específica; não decorrem apenas da publicação da notícia.
A principal lição é objetiva: o CNPJ do intermediário não resolve a natureza do gasto. Para identificar situações equivalentes, a empresa precisa seguir o dinheiro até a obrigação remunerada e, depois, demonstrar como esse valor se transformou em crédito na apuração.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.