Por Patrícia Bastos
20 de novembro de 2026
A Operação X.509 investiga suspeitas de emissão de notas fiscais de operações fictícias com óleo diesel e possível geração indevida de créditos de ICMS. Para quem recebe documentos fiscais, o alerta é concreto: a autorização eletrônica de uma nota não substitui a comprovação da compra, da entrega e do tratamento tributário aplicado.
O relato publicado em 19 de novembro descreve aproximadamente R$ 1,306 bilhão em documentos sob investigação e potencial de R$ 232,17 milhões em créditos irregulares. Esses números não equivalem, por si, a imposto efetivamente creditado ou a prejuízo definitivamente comprovado.
O tributo identificado é o ICMS, não PIS/Cofins, IBS ou CBS. A confirmação dos detalhes em comunicado oficial permanece pendente. Até essa checagem, os fatos devem ser tratados como informações sobre uma investigação em andamento, sem presumir participação consciente de todos os destinatários.
O que a investigação coloca sob atenção
A ação teria ocorrido em 18 de novembro, com participação da Polícia Civil, do Gaeco de Piracicaba e da Sefaz-SP. A hipótese investigativa envolve certificados digitais obtidos com informações falsas em nome de empresas legítimas. Essas credenciais teriam sido usadas para emitir documentos com aparência regular, embora as operações comerciais não existissem.
O relato menciona uma transportadora que teria recebido 357 notas, somando R$ 7,57 milhões, com potencial de R$ 1,36 milhão em créditos. O caso ilustra a diferença entre três medidas: valor documentado, crédito potencial e crédito efetivamente apropriado. Uma auditoria precisa apurar cada uma separadamente.
A lição de controle não é que toda nota de fornecedor investigado seja falsa. É que validade técnica, realidade da operação e direito ao crédito são verificações distintas. A mesma separação orienta a recepção e validação da nota de gás: conferir o documento não encerra a análise tributária.
Monte uma cadeia de evidências por operação
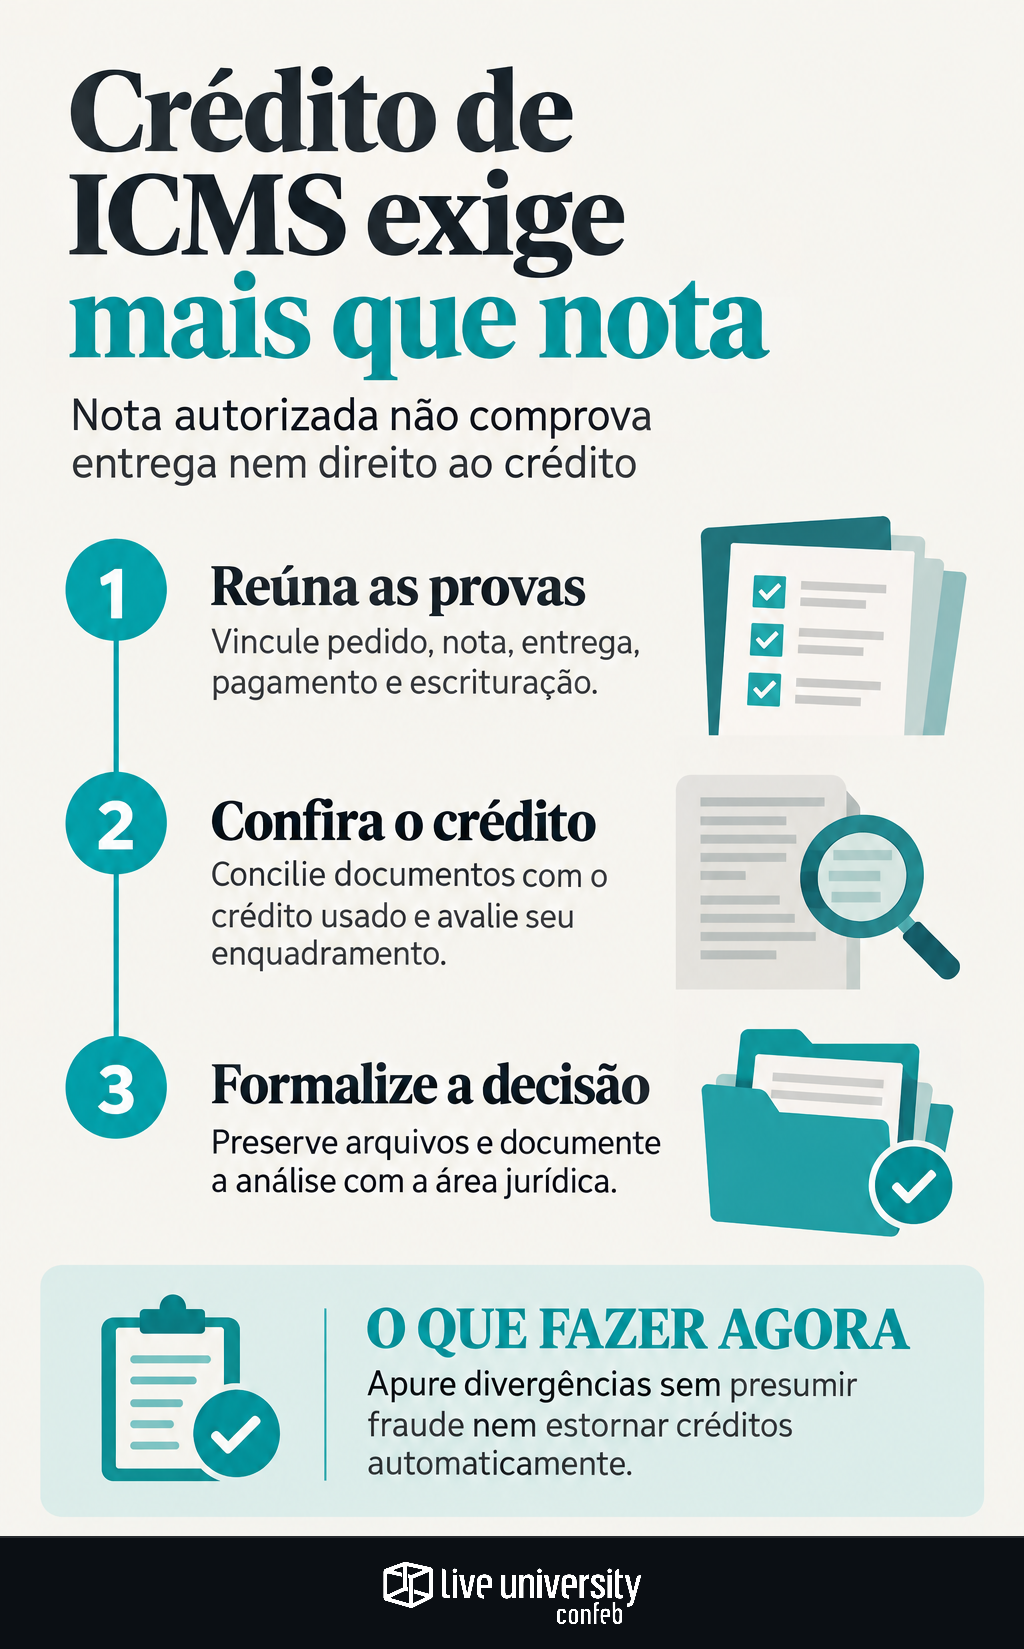
Uma forma prática de organizar a revisão é construir um dossiê por documento e item. A chave de acesso da NF-e deve conectar pedido, recebimento, obrigação financeira e registro fiscal. Quando uma compra envolve entregas parciais ou vários pagamentos, o vínculo precisa permitir reconstruir essa distribuição.
O objetivo não é acumular arquivos sem critério. Cada evidência deve responder a uma pergunta: o que foi contratado, quem entregou, quanto entrou, quem recebeu o pagamento e onde o crédito foi registrado? Como desenho de controle, a auditoria pode organizar cinco blocos:
- Contratação: pedido, contrato, produto, quantidade, preço e condições de entrega.
- Documento fiscal: XML, protocolo de autorização, eventos e correspondência com o pedido.
- Recebimento: registros de entrada, comprovantes de entrega, medições e movimentação de estoque, conforme a operação.
- Liquidação: título, pagamento, beneficiário e justificativas para compensações, cessões ou pagamentos a terceiros.
- Escrituração: lançamento no ERP, registro na obrigação aplicável e memória do crédito eventualmente apropriado.
Nenhum bloco resolve tudo sozinho. Pagamento comprova saída de recursos, mas não necessariamente entrega. Recebimento demonstra uma movimentação, mas pode exigir investigação sobre sua origem. A força do conjunto está na coerência entre registros produzidos por áreas e sistemas diferentes.
No diesel, confronte volumes com a rotina operacional
Para combustíveis, uma revisão pode confrontar litros faturados com abastecimentos, entradas em tanque, consumo e posição de estoque, conforme o modelo operacional. Registros de frota e telemetria podem complementar a análise quando disponíveis. São evidências de consistência, não substitutos dos documentos da aquisição.
Em um exemplo hipotético, uma empresa recebe nota de 20 mil litros, mas seus registros de recebimento identificam apenas 12 mil. A diferença de 8 mil litros exige explicação. Pode haver entrega posterior, outro local de descarga, erro de medição ou ausência de fornecimento. Sem investigação, nenhuma hipótese deve virar conclusão.
Compras deve recuperar as condições comerciais; a operação, demonstrar entrega e utilização; e o financeiro, esclarecer a liquidação. Tax verifica o enquadramento do crédito considerando período, regime e destinação. Comprovar que o diesel existiu não basta para concluir que todo valor destacado era creditável.
Concilie o documento com o crédito realmente utilizado
A auditoria deve percorrer a operação nos dois sentidos. Da nota para a escrituração, verifica se houve registro e apropriação. Do crédito apurado para a origem, identifica quais documentos o sustentam. Isso ajuda a separar documentos apenas recebidos daqueles que efetivamente afetaram a apuração.
Na prática, convém registrar por item: quantidade, valor, base de cálculo, imposto destacado, crédito apropriado, período e eventuais ajustes. Diferenças podem decorrer de devoluções, entradas parciais, duplicidades ou parametrização. O roteiro de conciliação entre ERP e EFD ajuda a estruturar essa investigação antes de alterar registros fiscais.
O desafio também aparece na tecnologia. No IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, com 190 respondentes, 100% das empresas representadas utilizam ERP, mas apenas 18% apresentam maturidade tecnológica avançada em Conciliação, Auditoria e Compliance. O estudo mostra a distância entre ter sistemas e amadurecer esse processo. Para a auditoria, isso reforça a importância de testar a rastreabilidade, não apenas a existência de uma plataforma.
Trate alertas sem transformar suspeita em culpa
Fornecedor investigado, nota sem pedido, pagamento a terceiro ou volume incompatível são motivos para aprofundar verificações. Não são provas intercambiáveis de fraude. A classificação interna deve distinguir pendência documental, divergência explicada, inconsistência material e indício que exija avaliação jurídica.
O simples recebimento de uma nota não demonstra participação do destinatário no esquema investigado. A análise deve examinar o que ocorreu em cada transação e quais evidências existem. Também não cabe recomendar estorno automático de todos os créditos relacionados a um fornecedor apenas porque seu nome apareceu em uma apuração.
Isso não significa manter créditos sem revisão. Se a análise identificar erro ou ausência de suporte, Tax e Jurídico devem avaliar o tratamento aplicável, inclusive eventual correção, com fundamento documentado. A disciplina é semelhante à exigida para organizar provas e condições de benefícios de ICMS: cadastro no ERP não substitui evidência nem análise das condições legais.
Preserve os arquivos e formalize a decisão
Ao abrir a revisão, preserve XMLs, eventos, registros de recebimento, comprovantes e histórico de alterações. Restrinja acessos e registre quem coletou cada arquivo e quando. Solicitações ao fornecedor devem buscar explicações objetivas e documentos contemporâneos, sem reconstruir artificialmente provas que não existiam.
Em paralelo, TI deve revisar permissões de uso, emissão e renovação dos certificados da própria empresa. É uma frente diferente da auditoria das compras: protege a identidade digital do contribuinte, mas não comprova que uma mercadoria adquirida foi entregue.
O encerramento deve produzir uma conclusão por operação ou grupo homogêneo: evidências examinadas, lacunas, valor efetivamente creditado, decisão e responsáveis. O resultado esperado é uma posição fiscal verificável — seja para sustentar o crédito, aprofundar a apuração ou corrigir um erro identificado.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Compliance & Obrigações e de Contencioso & Jurisprudência. Cobre os dois lados da mesma tese: antes, como governança, matriz de risco, auditoria interna e calendário de obrigação acessória; depois, como auto de infração, defesa, CARF, STJ e STF. Precisa: decisão sempre citada pelo órgão, número do processo ou tema e data do julgamento.