A Declaração de Regimes Específicos (DeRE) exige organizar o fechamento em etapas. As informações do contribuinte e o plano de contas precisam estar processados antes dos eventos mensais. Para a empresa alcançada pela entrega, deixar essas tabelas para o fim concentra o risco justamente quando Contabilidade, Fiscal e TI precisam concluir a competência.
O calendário divulgado aponta a primeira entrega mensal em 15 de novembro de 2026, com dados de outubro, sem deslocamento para o próximo dia útil, embora a data seja domingo e feriado nacional. A descrição do cronograma e das dependências entre eventos também informa que a recepção das tabelas começou em 1º de outubro.
A consequência operacional é direta: o projeto não pode ter apenas uma tarefa chamada “transmitir DeRE”. Precisa separar enquadramento, preparação das tabelas, movimento mensal e confirmação do fechamento. Cada etapa depende de dados e evidências diferentes.
O calendário exige separar vencimento e preparação
O cronograma divulgado remete ao Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A orientação sobre a abertura da recepção de tabelas é atribuída a comunicado de 26 de agosto de 2026, atualizado no Portal Sped em 2 de setembro. Ato normativo e comunicado operacional têm funções distintas: um fundamenta o calendário; o outro explica sua execução.
A manutenção do vencimento em domingo e feriado é um ponto crítico. Antes de cadastrar a recorrência no ERP, a equipe fiscal precisa conferir o dispositivo oficial aplicável, a competência inicial e os contribuintes abrangidos. Não cabe importar automaticamente a regra de antecipação ou prorrogação usada em outra obrigação.
Para organizar o trabalho, vale fixar uma data interna de conclusão anterior ao vencimento aplicável. Isso não altera o prazo legal. Apenas reserva tempo para corrigir tabelas, acompanhar retornos e repetir transmissões que não tenham sido processadas com sucesso.
Regime específico não significa obrigação idêntica
A comparação entre contribuintes começa pelo enquadramento, não pelo arquivo disponível no sistema. Uma empresa sujeita a regime específico de IBS e CBS, outra em processo de opção e uma participante de testes não estão necessariamente na mesma situação. A relação completa dos regimes alcançados pela primeira entrega não está detalhada na descrição do cronograma.
Por isso, a matriz de implantação deve registrar, para cada contribuinte, o regime aplicável, eventual opção, início dos efeitos, competência exigida e eventos correspondentes. Um único grupo empresarial pode precisar de configurações diferentes. Replicar o calendário entre empresas sem essa análise transforma uma facilidade técnica em risco de compliance.
Nas cooperativas, por exemplo, o prazo de opção pelo regime de CBS e IBS pertence a uma verificação própria. Opção pelo regime e apresentação de declaração mensal são marcos distintos. Uma mudança no primeiro não comprova alteração no segundo, nem dispensa conferir a norma que rege cada procedimento.
Tabelas aceitas vêm antes do movimento mensal
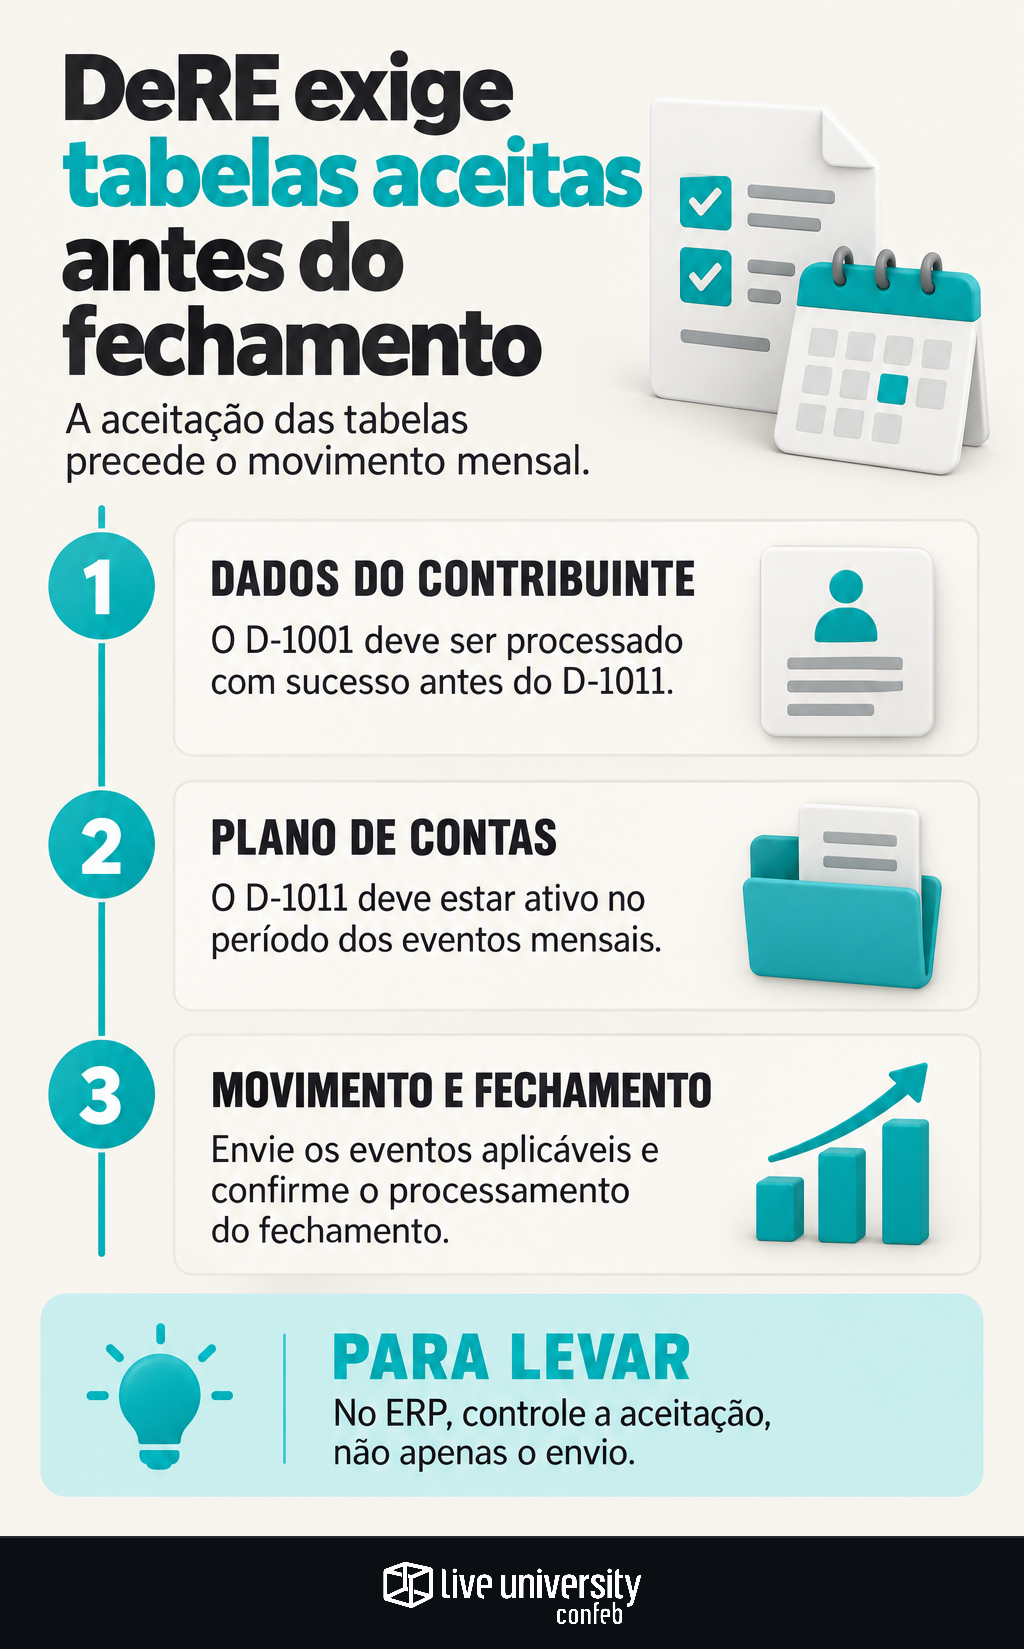
A sequência descrita para a DeRE começa pelo D-1001, com as informações do contribuinte. Seu processamento precisa ser bem-sucedido antes do envio do D-1011, referente ao Plano Geral de Contas Comentado, o PGCC. Para receber os eventos periódicos, o D-1011 deve estar ativo no período informado.
Essa ordem separa duas entregas com finalidades diferentes. As tabelas estabelecem a estrutura de identificação e classificação usada pela declaração. Os eventos mensais informam o movimento da competência. Enviar a estrutura não equivale a declarar outubro; gerar o movimento também não resolve uma tabela pendente.
Entre os eventos mensais relacionados no cronograma estão D-1101, de balancete; D-1121, de deduções; e D-1199, de fechamento. Também aparecem D-1106, de aplicações financeiras, e D-2101, de operações com títulos de dívida com oferta pública. A existência do evento no leiaute não significa exigência para todos os contribuintes: cada um precisa ter sua aplicabilidade definida.
O ERP deve controlar aceitação, não apenas transmissão
A integração precisa distinguir arquivo gerado, lote transmitido e evento processado com sucesso. O protocolo permite acompanhar o envio; a consulta ao processamento mostra seu resultado. Se o painel encerra a tarefa assim que recebe um protocolo, pode apresentar uma entrega concluída enquanto ainda existem pendências.
Considere um exemplo hipotético: o balancete utiliza uma conta cuja correspondência no PGCC não foi concluída. O controle preventivo deve apontar essa lacuna antes da transmissão mensal. A equipe verifica a conta de origem, a classificação usada e sua vigência, sem depender de descobrir o problema na última etapa.
Essa revisão precisa preservar a ligação entre razão, classificação da declaração e período. A conciliação entre escrituração fiscal, ERP e razão contábil ajuda a investigar diferenças sem confundir saldo com movimento. Para a DeRE, o mesmo princípio orienta a rastreabilidade: cada valor declarado deve ter origem identificável e tratamento documentado.
Ter ERP não garante integração completa
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, ouviu 190 profissionais de Tax de empresas. Entre as empresas respondentes, 100% utilizam ERP; na integração interna entre ERP e plataformas de Tax, 65% usam API/Webservice ou EDI, enquanto 31% ainda fazem envio manual.
Os números mostram por que a implantação não termina na geração do arquivo. Mesmo com ERP, podem existir planilhas, transferências manuais e consultas separadas ao retorno do Fisco. Para a DeRE, o desenho operacional deve cobrir origem contábil, transformação dos dados, validação, transmissão e tratamento do resultado.
A prioridade é automatizar dependências e controles, não apenas aumentar a velocidade de envio. Como discutido na priorização de tarefas de automação fiscal, esforço, risco e integração devem orientar a escolha. Um bloqueio preventivo para tabela pendente pode ser mais útil do que gerar rapidamente um movimento que ainda não pode ser recebido.
Produção, testes e obrigação precisam de controles próprios
A abertura de um ambiente para receber tabelas é um marco técnico. O início da obrigação é um marco normativo. Um teste bem-sucedido demonstra funcionamento naquele ambiente, mas não comprova entrega em produção. Essa separação também aparece nos calendários de implantação de documentos fiscais: mudança técnica e prazo tributário não são sinônimos.
Para conduzir o fechamento, as responsabilidades devem ficar explícitas:
- Fiscal: validar enquadramento, competência, prazo e eventos exigidos.
- Contabilidade: revisar saldos, mapeamento do PGCC e conciliações.
- TI e fornecedor do sistema: controlar ambiente, versão, transmissão e consulta dos retornos.
- Responsável pela entrega: reunir protocolos, resultados de processamento e evidência do fechamento.
O controle decisivo é verificar a sequência inteira. Para cada contribuinte alcançado, tabelas aceitas, vigência correta, eventos aplicáveis e fechamento confirmado precisam formar uma trilha única. É essa organização que permite corrigir uma pendência na origem, em vez de descobri-la quando a competência já deveria estar encerrada.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.