Por Helena Prado
19 de novembro de 2026
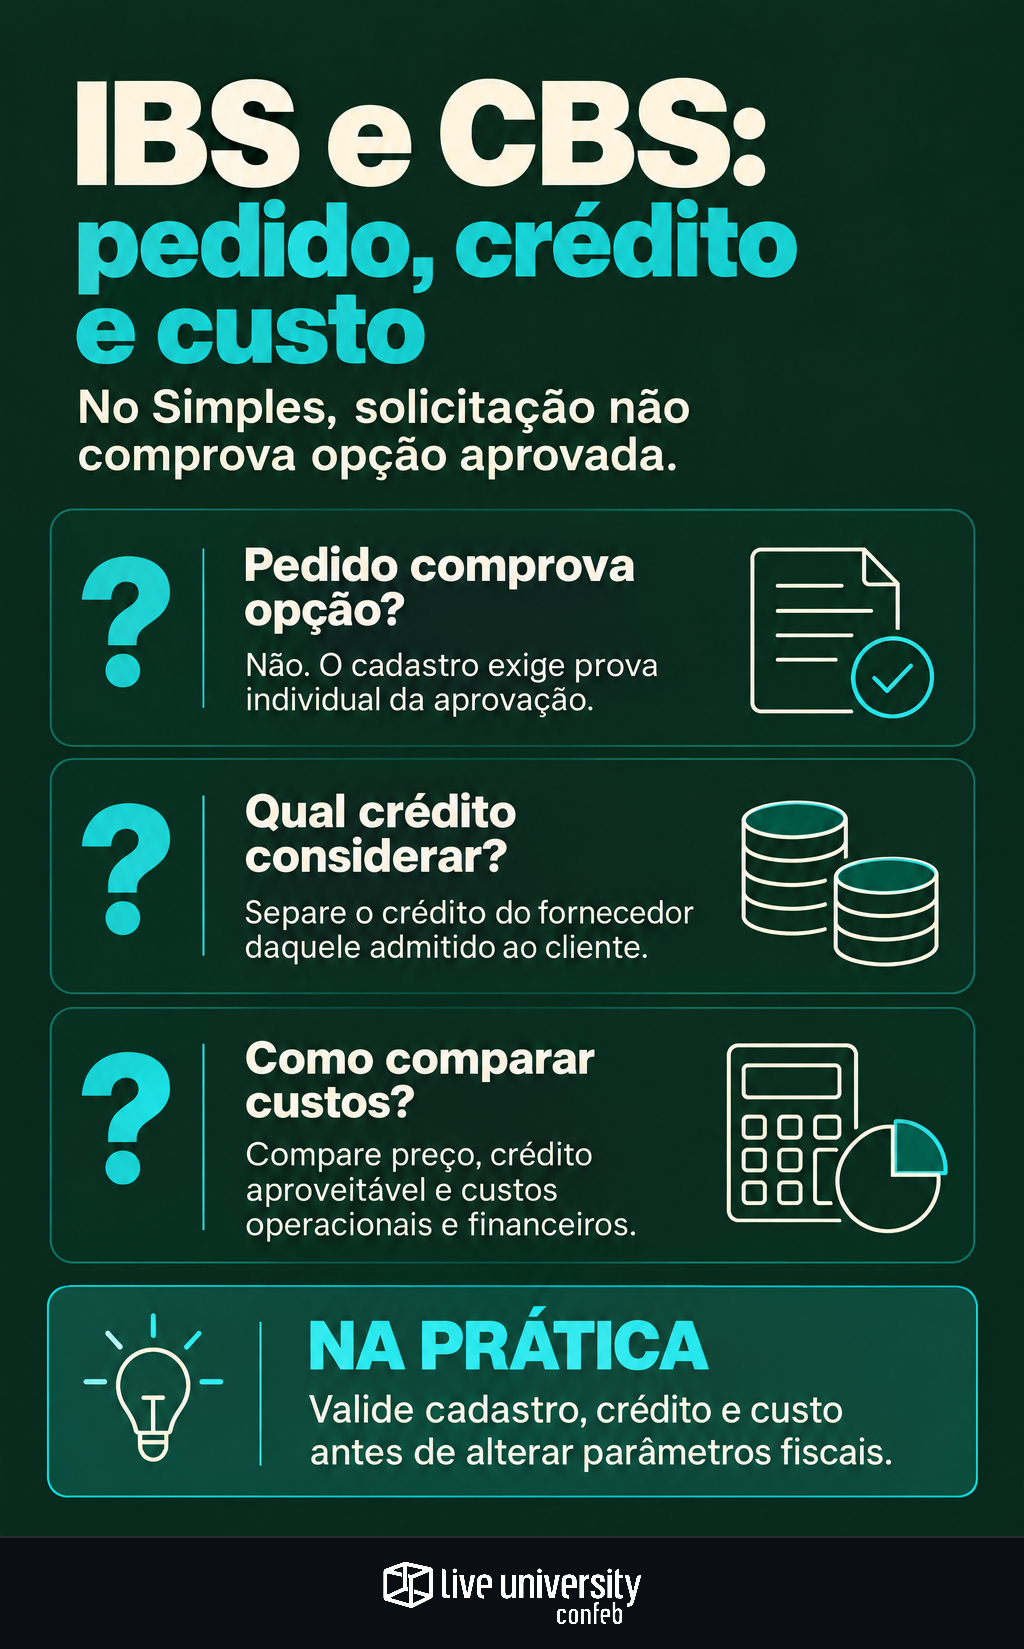
A Receita Federal contabilizou 657.355 solicitações pelo Simples Nacional e 1.090.080 pelo regime regular do IBS e da CBS. Para quem revisa fornecedores, preços e sistemas, a informação exige uma distinção imediata: pedido apresentado não equivale a opção deferida. O tratamento de IBS e CBS no Simples também não pode ser definido pelo volume agregado de solicitações.
O balanço atualizado pela Receita em 18 de novembro discrimina o resultado apenas dos pedidos pelo Simples: 376.551 deferidos e 280.804 indeferidos. Para o regime regular dos novos tributos, apresenta solicitações e cancelamentos, sem divisão equivalente entre aprovação e rejeição.
O impacto prático aparece em três frentes: evidência cadastral, crédito nas compras e custo de operação fiscal. A comparação entre recolher os novos tributos dentro do Simples e submetê-los ao regime regular precisa examinar essas frentes separadamente, sem transformar a quantidade de pedidos em indicação de vantagem econômica.
Os totais coincidem; o arredondamento muda
A chamada da Receita resume o regime regular como 1 milhão de solicitações. A divulgação do Ministério da Fazenda usa quase 1,1 milhão. O total exato, 1.090.080, está 90.080 acima do primeiro marco e 9.920 abaixo do segundo. A diferença é de apresentação, não de novos pedidos.
A reprodução do balanço com atribuição ao Ministério da Fazenda mantém os mesmos números. As três publicações, portanto, não constituem levantamentos independentes nem demonstram crescimento entre 18 e 19 de novembro.
No Simples, deferimentos e indeferimentos somam exatamente 657.355. Correspondem a aproximadamente 57,3% e 42,7% dos pedidos, respectivamente. Esses percentuais descrevem esse universo de solicitações, não o conjunto de empresas já enquadradas no regime nem os resultados das opções por IBS e CBS.
Cada contagem precisa de um campo próprio
O total de solicitações pelo regime regular supera o do Simples em 432.725. Isso não mede saída do Simples: os comunicados não apresentam a sobreposição entre os grupos nem uma conciliação por contribuinte. A unidade divulgada é solicitação, e não uma contagem comprovadamente deduplicada de empresas.
Há ainda 399 cancelamentos da opção pelo Simples e 30.370 da opção pelo regime regular. O comunicado não explica como esses eventos estão incorporados aos totais. Por isso, subtraí-los para anunciar um saldo de opções aprovadas misturaria situações administrativas diferentes.
No cadastro, a solução operacional é manter campos separados para solicitação, resultado, cancelamento e período de efeitos comprovado. Um fornecedor com protocolo deve permanecer identificado como tal. A passagem para outra situação depende da evidência individual correspondente, não de uma atualização em massa baseada no balanço.
O calendário divulgado tem três marcos
A Receita informa que o prazo de formalização da opção pelo Simples terminou em 15 de outubro de 2026. Para regularização das pendências impeditivas, aponta 30 de outubro de 2026. Ambos já estavam encerrados na data desta matéria; o segundo não deve ser apresentado como extensão indistinta do primeiro.
Para cancelamento das opções, o comunicado registra a janela de 3 de novembro a 20 de dezembro de 2026, ainda em curso em 19 de novembro. Esse intervalo também explica por que o cadastro precisa acompanhar eventos posteriores ao processamento inicial. Ele não deve ser interpretado como reabertura das solicitações.
Essas são datas informadas pela administração no comunicado de 18 de novembro, não regras normativas verificadas nesta análise. As publicações consultadas não identificam os atos, números e datas que as sustentam. Antes de executar um procedimento, é necessário conferir esse fundamento, seu alcance e os efeitos aplicáveis. Como discutido na análise sobre interlocução com o Fisco durante a transição, comunicação institucional e obrigação legal ocupam papéis diferentes.
Compare o crédito de quem compra e de quem vende
A comparação econômica tem dois lados. Na empresa fornecedora, interessa verificar o tratamento dos tributos nas vendas e dos créditos nas entradas. No cliente, interessa o crédito admitido na aquisição. Uma vantagem estimada em um desses lados não se transfere automaticamente ao outro pelo preço.
Para colocar os cenários lado a lado, a equipe deve preencher as mesmas linhas: tratamento das vendas, crédito nas compras, crédito do cliente, desembolso tributário e exigências operacionais. Crédito de entrada do fornecedor e crédito de aquisição do cliente não são a mesma variável. A simulação de IBS e CBS dentro e fora do Simples organiza essa separação sem confundir os objetos da escolha.
Os comunicados estatísticos não detalham os dispositivos que definem esses créditos. Assim, não sustentam classificar uma compra como geradora de crédito integral, limitado ou inexistente. Na planilha, cada tratamento precisa ter fundamento normativo e período aplicável; enquanto isso não estiver validado, o valor deve permanecer identificado como hipótese, fora da apuração efetiva.
O preço cotado é apenas uma parte do custo
Para Compras, a comparação pode partir de uma estrutura gerencial: desembolso contratado, menos crédito efetivamente aproveitável, mais custos operacionais e financeiros. Essa estrutura não substitui a apuração tributária. Serve para impedir que um crédito apenas projetado seja descontado do preço como se já fosse caixa disponível.
Na prática, a simulação deve mostrar três resultados: custo sem crédito, custo com o crédito juridicamente validado e efeito financeiro do intervalo até seu aproveitamento. Sem valores confirmados, não cabe preencher alíquotas por aproximação. Também é importante separar custos de implantação — integração e treinamento, por exemplo — dos gastos recorrentes de conciliação e revisão.
O perfil comercial muda o peso das variáveis. Se o comprador puder aproveitar crédito naquela operação, esse componente entra na negociação. Se não puder, a análise se concentra no desembolso e nas demais condições comerciais. Nenhuma dessas situações autoriza presumir qual regime será melhor para todos os fornecedores.
ERP precisa receber evidência, não uma presunção
O IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026, com 190 profissionais respondentes, mostra que 100% das empresas participantes utilizam ERP, mas apenas 14% apresentam alta maturidade em monitoramento de fornecedores. O contraste ajuda a dimensionar o trabalho: ter sistema não equivale a manter o enquadramento fiscal atualizado e documentado.
Uma sequência operacional útil começa pela consulta individual, passa pelo registro da evidência e termina na aprovação do parâmetro fiscal. Cadastro e motor de cálculo devem guardar origem da informação, data da consulta e período aplicável. Para Supply Chain, a conferência deve alcançar também os documentos de transporte, respeitando a distinção entre campo técnico no CT-e e obrigação fiscal.
Por fim, mantenha três datas distintas no controle: vigência da norma, início dos efeitos da opção e etapa da transição. A data de processamento do pedido não substitui nenhuma delas. O balanço oferece uma base concreta para dimensionar solicitações e resultados do Simples; a decisão tributária exige completar essa base com norma, evidência individual e simulação econômica, sem recomendar antecipadamente uma escolha.
- A Receita Federal divulga a atualização dos números referentes às solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS
- Receita Federal divulga quantidade de solicitações de opções pelo Simples Nacional e pelo regime regular do IBS e da CBS — Ministério da Fazenda
- Receita Federal divulga quantidade de solicitações de opções pelo Simples Nacional e pelo regime regular do IBS e da CBS — Fenacon
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.