Por Helena Prado
16 de novembro de 2026
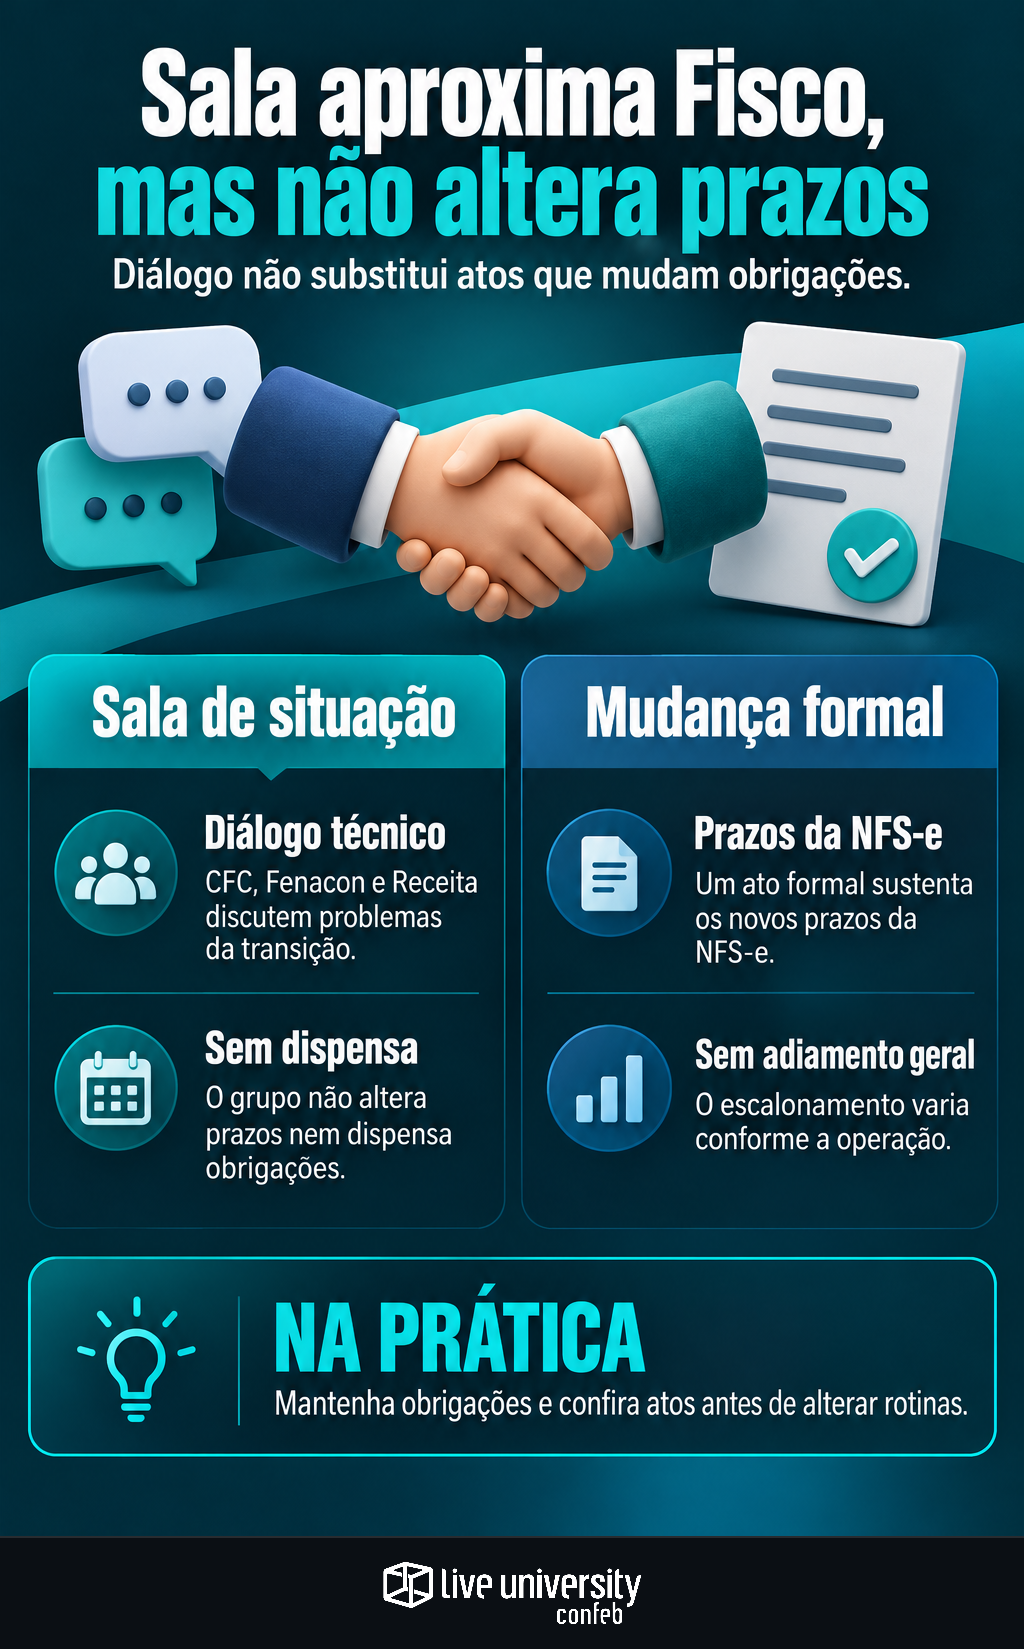
A sala de situação criada por CFC, Fenacon e Receita Federal começou a funcionar em 12 de novembro, em Brasília, para aproximar os problemas da transição tributária de quem desenvolve normas e sistemas. Para a equipe fiscal, o ganho esperado é obter encaminhamento e retorno sobre dificuldades concretas. A instalação do grupo, porém, não altera vencimentos nem dispensa obrigações.
O ponto decisivo será transformar interlocução em respostas rastreáveis: qual problema foi apresentado, quem ficou responsável e qual documento sustenta a solução. O relato da instalação registra participantes, prioridades e compromisso de comunicação, mas ainda não apresenta um histórico individualizado de demandas resolvidas.
Isso exige dois controles paralelos nas empresas. Um acompanha dúvidas e propostas encaminhadas às entidades. Outro mantém o calendário de obrigações com fundamento, vigência e alcance. Misturá-los pode levar a suspender uma entrega por uma expectativa de ajuste que ainda não virou regra.
Quem participa e o que a sala acrescenta
A primeira reunião ocorreu na sede do Conselho Federal de Contabilidade. Participaram Márcio Schuch, vice-presidente de Inovação e Tecnologia do CFC; Gustavo Manrique, subsecretário de Arrecadação da Receita; e integrantes do Núcleo de Gestor Tributário do Conselho. O anúncio havia sido feito no dia 11 pelo presidente do CFC, Joaquim Bezerra.
A iniciativa reúne também Fenacon e Sebrae. O trabalho contará com o Comitê de Assuntos Tributários do CFC e seus núcleos técnicos, incluindo o de Reforma Tributária, coordenado por Fellipe Guerra. A manifestação técnica conjunta que antecedeu a sala recebeu apoio dos 27 Conselhos Regionais de Contabilidade e de entidades sindicais.
A proposta prevê encontros semanais, alternados entre CFC e Receita. O acréscimo é uma interlocução recorrente, com organização técnica dos problemas antes de sua apresentação aos responsáveis. Isso não equivale a criar competência normativa. A distinção também importa ao acompanhar a cooperação entre Receita e CGIBS organizada em grupos de trabalho: estrutura institucional e obrigação do contribuinte são coisas diferentes.
Quais problemas entraram e quais respostas faltam
As prioridades divulgadas abrangem o Simples Nacional, a passagem do PIS e da Cofins para os novos tributos e ajustes na regulamentação. Fellipe Guerra informou que sugestões já haviam sido apresentadas e que as equipes aguardavam uma segunda versão do regulamento para verificar seu aproveitamento. O relato não identifica dispositivos nem detalha cada sugestão.
O fluxo descrito parte das questões encontradas pelos profissionais, passa pela organização das equipes técnicas e chega aos responsáveis pela implementação. Também são mencionados assuntos acompanhados perante o Comitê Gestor do IBS e o Comitê Gestor do Simples Nacional. Isso não confirma a participação desses dois comitês na primeira reunião nem significa que a Receita decidirá isoladamente todas as matérias.
Até a publicação do relato, não estavam apresentados canal público específico de protocolo, prazo de resposta, ata ou relação de soluções documentadas. Há compromisso de comunicar o andamento dos temas, inclusive quando a solução exigir mais tempo. É uma entrega prometida, ainda não demonstrada por um painel de resultados. Sem essa trilha, a empresa não deve tratar a demanda encaminhada como autorização para mudar sua rotina.
NFS-e mostra a diferença entre diálogo e mudança formal
Em paralelo à sala, existe uma alteração de cronograma identificada por instrumento: o Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, publicado em 13 de novembro. Ele modifica o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, conforme o comunicado sobre os novos prazos da NFS-e. É esse instrumento, e não a instalação do grupo, que sustenta a mudança descrita.
O comunicado informa que determinadas hipóteses antes previstas para 1º de dezembro de 2026 foram escalonadas para janeiro e março de 2027. Entre os exemplos estão locações e determinadas operações com bens imateriais em janeiro; serviços de plataformas digitais e categorias específicas de tecnologia em março. Também registra regras próprias de escalonamento para o Simples Nacional. Não se trata, portanto, de adiamento uniforme da emissão fiscal.
O mesmo comunicado ressalta a manutenção de prazos já vigentes para outras hipóteses. A consequência operacional é revisar o enquadramento por operação, e não deslocar todo o calendário da empresa. Antes de parametrizar produção, o fiscal precisa conferir a íntegra dos atos, suas exceções e a documentação técnica aplicável. O princípio é o mesmo de revisar o ERP sem antecipar regras: cada mudança precisa de fundamento e teste próprios.
PGDAS-D exige atenção à origem da orientação
Outra frente aparece no comunicado sobre a atualização do PGDAS-D, atribuído à Receita Federal. Ele informa mudanças nos períodos de apuração de novembro e dezembro de 2026: retirada da necessidade de escolher entre caixa e competência e informação da folha de salários dos últimos 12 meses para todas as atividades do Simples. Também anuncia apuração por competência a partir de 2027.
O texto informa ainda que dados declarados serão utilizados para determinar alíquotas efetivas de IBS e CBS nos documentos fiscais. Entretanto, não identifica o ato normativo que fundamenta essas mudanças. O comunicado é um alerta operacional relevante, mas não oferece sozinho a referência normativa completa para uma matriz de conformidade. A equipe deve confirmar a regra e seu alcance antes de alterar procedimentos.
A dificuldade de execução aparece no IMTT — Índice de Maturidade Tecnológica em Tax, da Confeb, de 2026. Entre as empresas respondentes, 54% apontaram complexidade em sistemas na adaptação à reforma, 53% em estrutura e qualidade dos dados e 49% em integrações. O levantamento ouviu 190 profissionais de Tax. Esses resultados ajudam a explicar por que esclarecer a norma não basta: é necessário verificar se cadastro, cálculo e transmissão reproduzem a orientação corretamente.
Como encaminhar demandas sem paralisar a conformidade
A sala pode ser mais útil se receber problemas reproduzíveis, em vez de dúvidas genéricas. Como procedimento interno recomendado — não como exigência anunciada pelo grupo —, cada ocorrência deve reunir operação afetada, ambiente de teste ou produção, versão do sistema, mensagem de erro, resultado esperado e impacto na obrigação. Evidências devem ser compartilhadas com proteção das informações fiscais e sem exposição desnecessária de dados pessoais.
Na devolutiva, convém classificar o conteúdo: proposta ainda depende de avaliação; orientação precisa ter origem, alcance e suporte identificados; alteração normativa exige instrumento competente e vigência. Uma resposta técnica pode esclarecer o uso do sistema sem modificar a obrigação. Já um pedido de prazo, mesmo formalizado, não deve ser registrado como prorrogação concedida.
O acompanhamento deve cobrar responsável, situação da demanda, documento de resposta e próxima atualização. Enquanto isso, permanecem os testes e controles compatíveis com as regras vigentes, como discutido na análise sobre não suspender testes fiscais diante de possíveis adiamentos. A medida de sucesso da sala não será apenas a frequência das reuniões, mas a capacidade de entregar respostas verificáveis que a empresa consiga aplicar com segurança.
- CFC, Fenacon e Receita Federal instalam sala de situação para acompanhar desafios da reforma tributária
- Ato Conjunto RFB/CGIBS nº 7/2026 atualiza o cronograma de obrigatoriedade de emissão da NFS-e para IBS e CBS
- PGDAS-D é atualizado para atender à Reforma Tributária a partir de novembro de 2026
- IMTT — Índice de Maturidade Tecnológica em Tax (Confeb, 2026)
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.