Por Helena Prado
19 de novembro de 2026
Os benefícios de ICMS vinculados à desoneração de tributos federais estão no centro de dois convênios anunciados pelo Confaz. O ponto para a empresa é verificar se a mudança preserva uma condição de determinado incentivo, prorroga seu prazo ou altera efetivamente a operação alcançada. Essas situações exigem decisões diferentes na apuração e no ERP.
O pacote divulgado em 18 de novembro reúne oito convênios, numerados de 132 a 139, aprovados na 436ª Reunião Extraordinária, realizada em 17 de novembro. Dois deles, os de números 132 e 133, são descritos como ajustes ligados à reforma tributária. Os demais tratam de prorrogações, medicamentos, transporte, operações relacionadas ao futebol e informações do setor elétrico.
Há uma limitação relevante para qualquer decisão operacional: a descrição disponível não permite conferir as cláusulas oficiais, a redação anterior de cada benefício nem os atos estaduais correspondentes. Portanto, os prazos e escopos apresentados a seguir são os noticiados, não uma confirmação de que cada empresa já pode aplicar o tratamento.
O ajuste principal está nas condições ligadas aos tributos federais
O Convênio ICMS 132/2026 é apresentado como uma regra para considerar atendidas determinadas condições de desoneração ou redução de carga de PIS/Pasep, Cofins e IPI exigidas em convênios de benefícios de ICMS. A referência indicada é a situação existente em 31 de dezembro de 2026.
A comparação possível, por enquanto, é conceitual. A condição descrita vincula o benefício estadual ao tratamento de tributos federais. O ajuste anunciado procura disciplinar essa vinculação diante das mudanças da reforma. Isso não permite concluir que todos os incentivos de ICMS serão mantidos, nem que suas demais exigências deixarão de existir.
Para fechar o comparativo entre antes e depois, será necessário identificar quais convênios o nº 132 alcança e confrontar suas cláusulas. A equipe deve verificar se o requisito federal era acompanhado a cada operação, qual situação passa a ser considerada e quais condições estaduais continuam exigíveis. Sem essa leitura, falta base para transformar a referência a dezembro de 2026 em uma regra de cálculo.
Prorrogar o prazo não resolve todas as condições do benefício
O Convênio ICMS 133/2026 é descrito como a prorrogação, até 31 de dezembro de 2027, de benefícios previstos em 26 convênios. Também estabelece regras de manutenção relacionadas às alterações de PIS/Pasep, Cofins e IPI. A relação desses 26 atos não aparece no conteúdo disponível.
Essa ausência impede apontar, com segurança, todos os setores, produtos, operações e estados abrangidos. Também impede comparar o vencimento anterior de cada incentivo com o novo prazo. Para uma empresa com vários estabelecimentos, a unidade de análise deve ser o benefício utilizado por operação e por unidade federada, e não apenas o número do convênio novo.
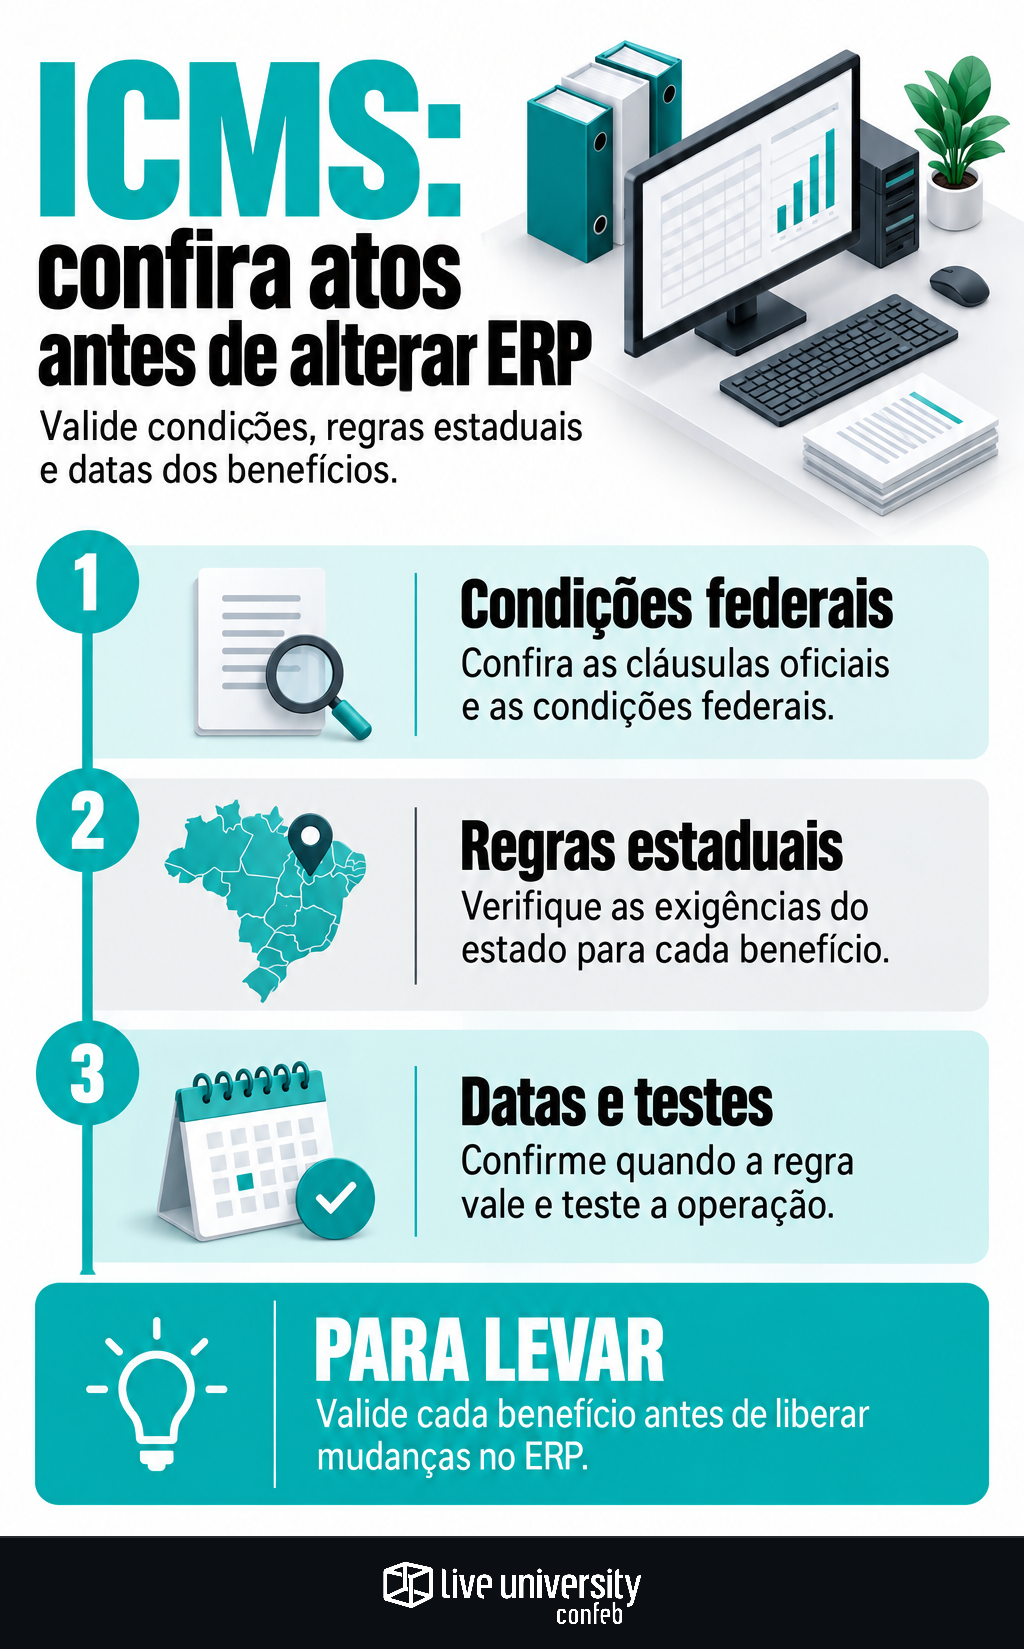
O cuidado é o mesmo já discutido na validação de benefícios de ICMS antes de alterar o ERP: um prazo anunciado não substitui a conferência da norma aplicável. Na prática, o cadastro precisa registrar o fundamento do benefício, seu alcance e a data a partir da qual o tratamento pode ser usado.
Os outros seis atos têm objetos diferentes
O Convênio ICMS 134/2026 é apresentado como uma prorrogação até 31 de dezembro de 2028 para benefícios relativos à importação de equipamentos recreativos destinados a parques de diversão e a operações com bens destinados à construção de templos religiosos. Essas destinações não autorizam estender o tratamento a qualquer equipamento ou material de construção.
Na área de saúde, o nº 135 atualiza a lista de medicamentos contemplados por isenção em operações destinadas a órgãos da administração pública. O nº 136 altera as concentrações de tenecteplase abrangidas, indicando apresentações de 25 mg, 40 mg e 50 mg. A conferência fiscal deve alcançar o produto e a operação descritos na norma, sem presumir benefício para toda venda do medicamento.
O nº 137 autoriza Acre e Mato Grosso do Sul a conceder crédito outorgado a empresas de transporte rodoviário intermunicipal de passageiros que ofereçam gratuidade a pessoas com deficiência e desconto de 50% para idosos. O nº 138 modifica regras de isenção e suspensão relacionadas à Copa do Mundo Feminina de 2027. Já o nº 139 trata do fornecimento de dados fiscais às distribuidoras de energia para auxiliar no cálculo da base do ICMS por substituição tributária. São objetos distintos; não devem ser agrupados como uma única adaptação de benefícios à reforma.
Aprovação, publicação e produção de efeitos são marcos diferentes
A notícia situa a aprovação em 17 de novembro e a publicação em 18 de novembro, mencionando o Despacho 54/2026. Essas referências não bastam para atribuir a mesma data de início de efeitos aos oito convênios. Tampouco confirmam a data formal inscrita em cada ato.
A verificação deve separar quatro perguntas: o que o Confaz aprovou; quais procedimentos de ratificação se aplicam; se há necessidade de ato estadual; e quando o tratamento produz efeitos. No caso do nº 137, por exemplo, a descrição é expressamente autorizativa. Para concluir que uma transportadora pode aproveitar o crédito, falta conferir a disciplina aplicável no respectivo estado.
Esse encadeamento também afeta orçamento e negociação. Como já mostramos ao tratar da revisão das projeções de benefícios de ICMS, cenário de continuidade e regra operacional devem ficar separados. Uma projeção pode testar a manutenção do incentivo sem que isso autorize antecipar sua aplicação na apuração.
O controle precisa chegar à operação e ao sistema
Para organizar a análise, Tax pode montar uma matriz por estabelecimento, benefício e operação. Cada registro deve reunir a norma anterior, a alteração anunciada, o documento oficial conferido, a situação estadual e as datas relevantes. Pendências documentais precisam permanecer visíveis, com responsável pela resolução.
A relevância gerencial aparece no TPI — Tax Performance Index, da Confeb, de 2026: entre as empresas respondentes, 43% apontaram Benefícios Fiscais/Receita como um dos KPIs mais importantes da área de Tax. O indicador também foi citado por 28% como prioridade para os próximos 12 meses.
Para esta pauta, a consequência prática é acompanhar não apenas o valor do incentivo, mas a situação de sua validação. Compras precisa distinguir economia comprovada de hipótese orçamentária. O time fiscal deve testar o tratamento por produto, destinatário e estabelecimento antes de liberar alterações no ambiente de produção.
Ajustar o ICMS não significa implantar o IBS
Os dois convênios associados à reforma são descritos como medidas sobre condições de benefícios do ICMS diante de mudanças federais. Essa finalidade não permite concluir que estejam criando benefícios de IBS, definindo seu cálculo ou transferindo automaticamente um incentivo de um imposto para outro.
A separação acompanha outro cuidado da transição: distinguir avanço normativo ou institucional de exigência operacional, como abordado na análise sobre a organização dos trabalhos da reforma e seus efeitos na rotina fiscal. Cada alteração precisa ser ligada ao tributo, ao dispositivo e à data corretos.
O próximo passo é documental: localizar os textos oficiais e comparar cada benefício efetivamente utilizado. Até essa conferência, os convênios anunciados orientam a triagem de riscos e prioridades. Não sustentam, sozinhos, uma alteração generalizada de vigências, créditos ou cargas tributárias no ERP.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista virtual de Reforma Tributária. Acompanha a EC 132 do texto até a mesa de apuração: regulamentação, calendário de transição, IBS, CBS, Imposto Seletivo, split payment, crédito e o regime de transição de saldos. O recorte dela é sempre operacional — não 'o que a reforma significa para o país', mas o que ela cobra da empresa no trimestre que vem.